
Sterbegeldversicherung gekündigt. Nach der Kündigung kommt weniger zurück, als eingezahlt wurde, oder der Lebensversicherer ist insolvent, und es bleibt das Warten auf eine Quote. Kleine Police, große Enttäuschung: Manchmal hilft kein lauter Streit, sondern nur die nüchterne Prüfung von Rückkaufswert, Insolvenzquote und Vertragswirklichkeit. Was kann ein Anwalt da noch tun?
Eutin, Oktober 2025. Am Dienstag, dem 14. Oktober, kurz nach zehn sitzt Bernhard Klüver am Wohnzimmertisch, den Kontoauszug vor sich, und rechnet mit Bleistift am Rand nach. Sechs Jahre und neun Monate hat der Witwer, 74 Jahre alt, früher Fahrlehrer, jeden Monat 34,80 Euro in eine Sterbegeldversicherung gezahlt, zusammen 2.818,80 Euro. Im September hat er gekündigt, weil die neue, kleinere Wohnung eine Kaution kostet. Überwiesen hat der Versicherer 1.497,33 Euro.
Gut die Hälfte. Am Telefon sagt er seiner Tochter, man habe ihn betrogen. Die Antwort liegt in seinem eigenen Ordner: In der Tabelle der Rückkaufswerte, die er 2019 mit dem Vertrag bekommen hat, steht für das siebte Versicherungsjahr fast genau dieser Betrag. Das ist keine Panne.
Das ist das Produkt.
In derselben Schublade liegt die zweite Police: eine kleine Lebensversicherung von 2006, 40 Euro im Monat, bei einem Versicherer mit Sitz im EU-Ausland. Im Frühjahr 2025, zwei Jahre vor dem Ablauf, ist dieser Versicherer insolvent geworden. Klüver hat seine Forderung angemeldet, auf Deutsch und per Einschreiben, die Bestätigung kam nach sieben Wochen. Seitdem kam ein Bericht des Liquidators, 23 Seiten lang, über ihn kein Satz. Zwei kleine Policen, zwei nüchterne Antworten.
Das Beispiel ist frei gewählt: Name, Ort und Zahlen sind erfunden, die Rechtslage ist echt.
Wer eine Sterbegeldversicherung nach wenigen Jahren kündigt, erhält nur den Rückkaufswert (§ 169 VVG), und der ist anfangs klein, weil Abschlusskosten und Todesfallschutz die Beiträge aufzehren. Mehr holt auch ein Anwalt regelmäßig nicht heraus; zu prüfen ist nur, ob die Auszahlung dem Rückkaufswert in den Unterlagen entspricht. Ist der Versicherer insolvent, bleibt nach der bestätigten Forderungsanmeldung nur das Warten auf die Quote (Art. 274 Richtlinie 2009/138/EG).
Stand: 29.10.2026
Inhalt
Sterbegeldversicherung gekündigt: Warum kommt nur die Hälfte der Beiträge zurück?
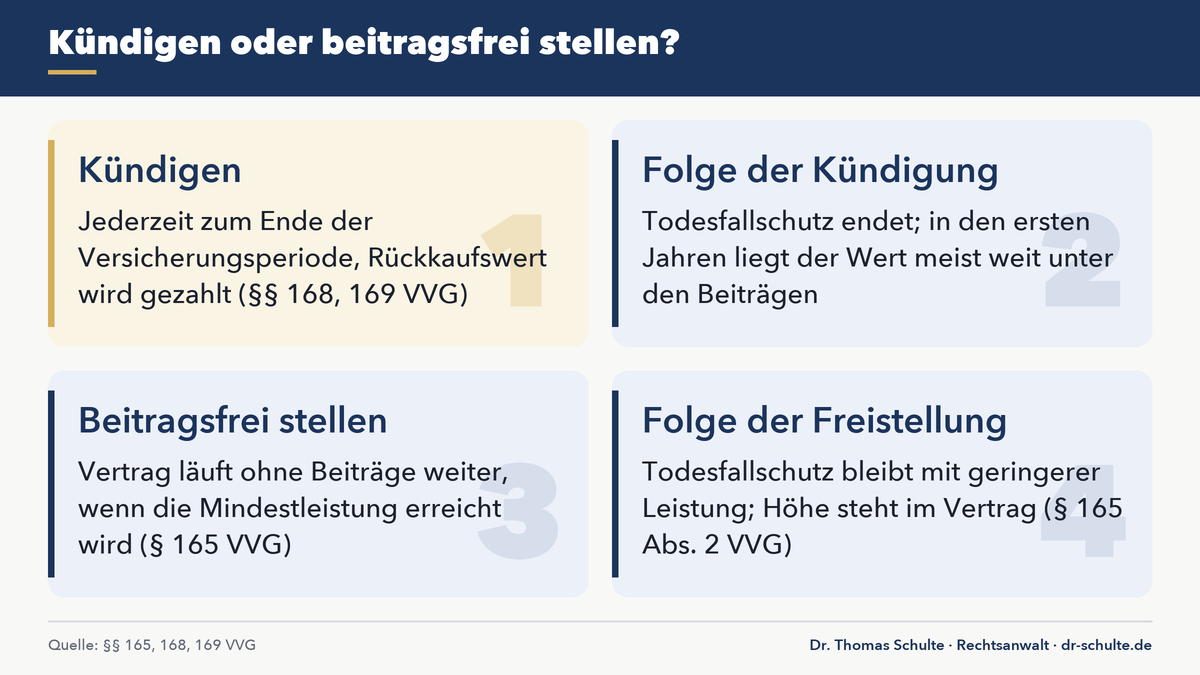
Weil eine Sterbegeldversicherung kein Sparbuch ist, sondern eine Lebensversicherung auf den Todesfall: In den ersten Jahren fließt ein großer Teil der Beiträge in Abschlusskosten und Todesfallschutz. Die Kündigung ist jederzeit zum Schluss der laufenden Versicherungsperiode möglich (§ 168 Abs. 1 VVG).
Nach der Kündigung zahlt der Versicherer den Rückkaufswert: das Deckungskapital, mindestens aber den Betrag, der sich ergibt, wenn die Abschluss- und Vertriebskosten gleichmäßig auf die ersten fünf Vertragsjahre verteilt werden (§ 169 Abs. 1 und 3 VVG). Ein zusätzlicher Abzug ist nur erlaubt, wenn er vereinbart, beziffert und angemessen ist (§ 169 Abs. 5 VVG); zugeteilte Überschussanteile kommen hinzu (§ 169 Abs. 7 VVG).
Unsere Wahrheit zur ersten Police:
„Niemand hat Sie betrogen. Eine Sterbegeldversicherung ist kein Sparbuch. Sie haben damit Schutz für den Todesfall gekauft, und in den ersten Jahren fressen Kosten und dieser Schutz den größten Teil der Beiträge. Wer kündigt, bekommt den Rest. Dass es nur die Hälfte ist, ist bitter, aber so ist das Produkt gebaut. Mehr holt kein Anwalt heraus. Prüfen Sie nur eins: Stimmt die Auszahlung mit dem Rückkaufswert in Ihren Unterlagen überein? Wenn ja, ist die Sache zu Ende. Wenn nein, melden Sie sich mit beiden Zahlen wieder.“
Sterbegeldversicherung kündigen oder beitragsfrei stellen?
Wer die Beiträge nicht mehr zahlen will, muss nicht kündigen. Statt der Kündigung kann der Versicherungsnehmer jederzeit zum Schluss der laufenden Versicherungsperiode verlangen, dass der Vertrag in eine prämienfreie Versicherung umgewandelt wird, sofern die vereinbarte Mindestversicherungsleistung erreicht wird (§ 165 Abs. 1 VVG). Der Todesfallschutz bleibt dann bestehen, nur mit geringerer Leistung.
Wird die Mindestleistung nicht erreicht, zahlt der Versicherer den Rückkaufswert einschließlich der Überschussanteile, wie bei einer Kündigung (§ 165 Abs. 1 Satz 2 VVG). Die prämienfreie Leistung muss im Vertrag für jedes Versicherungsjahr angegeben sein (§ 165 Abs. 2 VVG); wer seine Unterlagen aufschlägt, sieht also vorher, was ihm bliebe.
Die Abwägung ist schlicht: Wer das Sterbegeld noch braucht, stellt eher beitragsfrei. Wer das Geld jetzt braucht, kündigt und nimmt den Rückkaufswert. Für Bernhard Klüver kam diese Frage zu spät; er hatte schon gekündigt, und das Geld war für die Kaution verplant.
Wie prüfe ich, ob der Rückkaufswert meiner Versicherung richtig berechnet ist?
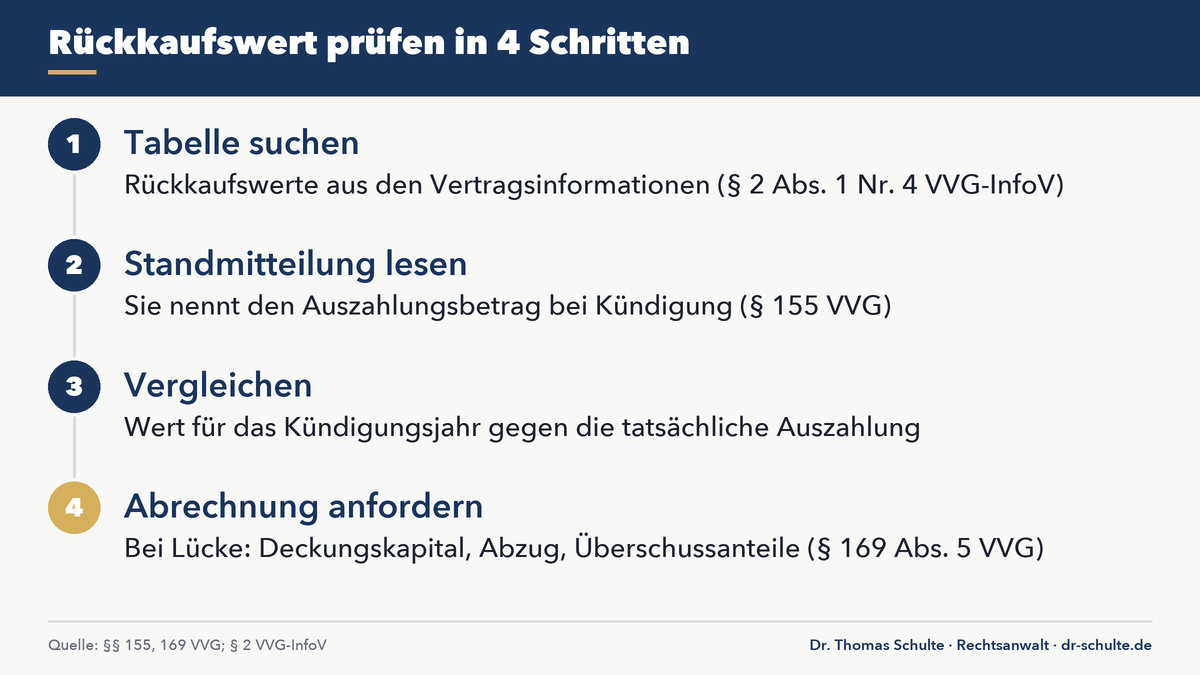
Den Rückkaufswert prüft man mit zwei Zahlen aus den eigenen Unterlagen. Vor dem Vertragsschluss muss der Versicherer den Rückkaufswert mitteilen (§ 169 Abs. 3 Satz 2 VVG); die Vertragsinformationen enthalten die Rückkaufswerte in Euro und die Abschlusskosten als Gesamtbetrag (§ 7 Abs. 1 VVG mit § 2 Abs. 1 Nr. 1 und 4, Abs. 2 VVG-InfoV). Bei Verträgen mit Überschussbeteiligung nennt die jährliche Standmitteilung den Auszahlungsbetrag bei Kündigung (§ 155 Abs. 1 Satz 3 Nr. 4 VVG).
Stimmt die Auszahlung damit überein, ist die Sache zu Ende; liegt sie darunter, fordern Sie die Abrechnung mit Deckungskapital, Abzug und Überschussanteilen an. Ein Abzug ohne bezifferte Vereinbarung lässt sich nachfordern; mehr im Beitrag zum unsichtbaren Abzug bei der Kündigung.
Versicherer insolvent: Was können Versicherte noch tun?
Fast nichts mehr, wenn die Forderung angemeldet und bestätigt ist; über Quote und Dauer entscheiden Verfahren und Masse im Sitzstaat, und das dauert erfahrungsgemäß Jahre. Bei einem Versicherer aus einem anderen EU-Staat läuft das Liquidationsverfahren allein vor den Behörden dieses Staates, und sein Recht regelt Anmeldung, Prüfung und Rang der Forderungen (Art. 273 und 274 der Richtlinie 2009/138/EG; § 312 Abs. 2 VAG).
Versicherungsforderungen haben dabei Vorrang, Versicherte aus anderen Mitgliedstaaten dürfen in ihrer Amtssprache anmelden, und der Liquidator muss regelmäßig über den Fortgang berichten (Art. 275, 283, 284). Ein Anwalt kann weder den Liquidator beschleunigen noch die Quote erhöhen; seine Kosten mindern die Auszahlung. Handeln muss nur, wessen Forderung bestritten wird, innerhalb der Frist aus dem Schreiben des Liquidators (Art. 281 Abs. 2).
Unsere Wahrheit zur zweiten Police:
„Sie haben alles richtig gemacht. Ihre Forderung ist angemeldet und bestätigt. Ein Anwalt kann das Tempo eines Liquidators im Ausland nicht ändern. Er würde nur Geld kosten, das Sie von Ihrer Auszahlung abziehen müssten. Die Wahrheit: Sie bekommen am Ende eine Quote, wahrscheinlich nicht den vollen Betrag. Wie hoch, weiß heute niemand. Lesen Sie jeden Brief des Liquidators, und handeln Sie nur, wenn der Liquidator Ihre Forderung bestreitet. Bis dahin: nichts tun. Das ist die beste Nachricht, die ich habe.“
Schützt der Sicherungsfonds Protektor auch bei einem Versicherer aus dem EU-Ausland?
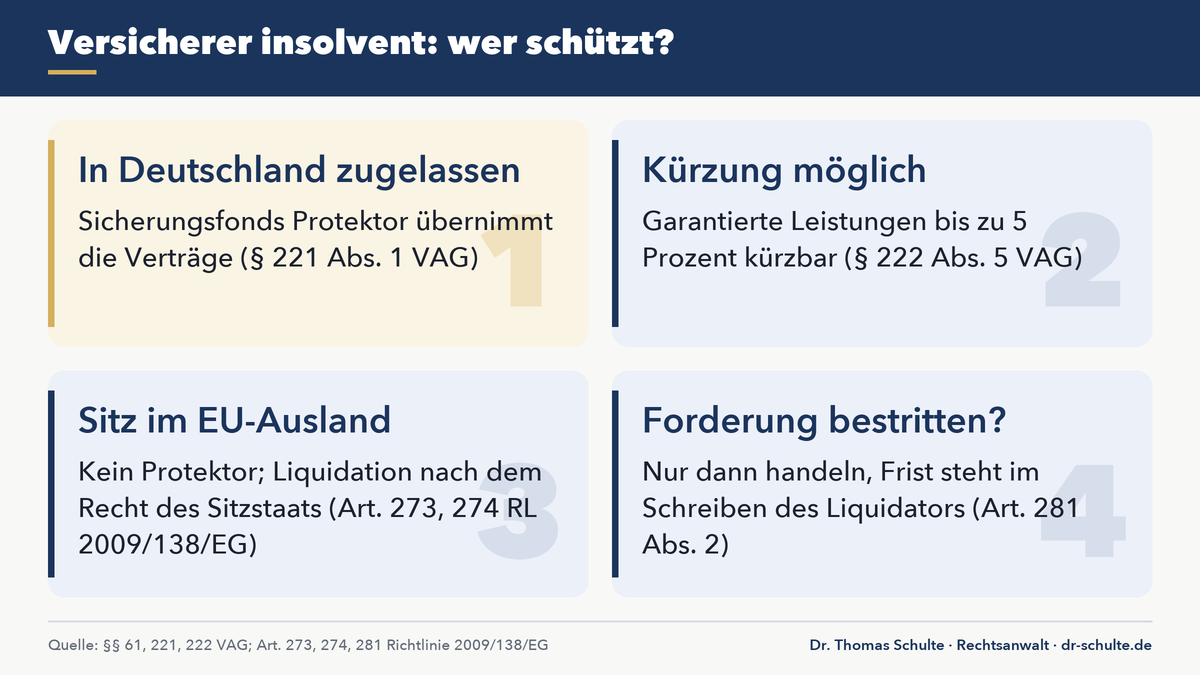
Nein. Der gesetzliche Sicherungsfonds, dessen Aufgaben die Protektor Lebensversicherungs-AG wahrnimmt, nimmt nur Lebensversicherer auf, die in Deutschland zum Geschäftsbetrieb zugelassen sind; Pensions- und Sterbekassen sind ausgenommen (§ 221 Abs. 1 VAG). Versicherer aus einem anderen EU- oder EWR-Staat stehen unter der Aufsicht ihres Herkunftsstaats (§ 61 Abs. 1 VAG) und gehören dem Sicherungsfonds nicht an. Selbst beim deutschen Versicherer dürfen die Verpflichtungen im Sicherungsfall um bis zu 5 Prozent der garantierten Leistungen gekürzt werden (§ 222 Abs. 5 VAG).
Wann lohnt sich ein Anwalt bei einer gekündigten Sterbegeldversicherung oder einem insolventen Versicherer?
Bei der gekündigten Sterbegeldversicherung lohnt sich ein Anwalt nur, wenn die Auszahlung unter dem Rückkaufswert der Unterlagen liegt oder ein Abzug ohne bezifferte Vereinbarung abgerechnet wurde; bei kleinen Beiträgen kostet der Streit schnell mehr, als zu holen ist. Beim insolventen Versicherer nur, wenn der Liquidator die Forderung bestreitet oder niedriger feststellt. Bernhard Klüver hat bei keiner seiner beiden Policen einen Fall, der ein Mandat wert wäre; das ist keine schöne Botschaft, aber sie spart Geld.
Beim insolventen Versicherer lohnt der Blick in die Post des Liquidators und, wo es eines gibt, ins Kundenportal deshalb mehr als jede Vollmacht. Drei Signale ändern die Lage: Der Liquidator bestreitet die Forderung, er stellt sie nur in geringerer Höhe fest, oder das Portal meldet eine Beanstandung, etwa einen fehlenden Nachweis. Dann lohnt eine Prüfung, und dann zählt die Frist aus seinem Schreiben (Art. 281 Abs. 2 Richtlinie 2009/138/EG). Bis dahin genügt es, Post und Portal im Blick zu behalten und jede Bestätigung aufzubewahren.
Wer noch einzahlt, kann statt der Kündigung die Umwandlung in eine prämienfreie Versicherung verlangen (§ 165 Abs. 1 VVG). Mehr dazu in unseren Beiträgen zur unbequemen Wahrheit über Lebensversicherungen, zu kündigen, verkaufen, widerrufen oder rückabwickeln, zum Widerruf als zweite Chance und zu gekündigten Lebensversicherungen, die rückabgewickelt werden können.
Wer hilft bei Streit über den Rückkaufswert?
Bei Streit über den Rückkaufswert hilft zuerst der Versicherungsombudsmann, und zwar ohne Anwalt. Das Verfahren ist für Beschwerdeführer grundsätzlich kostenfrei; bis zu einem Beschwerdewert von 10.000 Euro kann die Ombudsfrau eine für den Versicherer verbindliche Entscheidung treffen, bis 100.000 Euro eine Empfehlung aussprechen (Versicherungsombudsmann e. V., Schlichtungsverfahren). Voraussetzung ist grundsätzlich, dass der Versicherer Mitglied des Vereins ist.
Eine Verbraucherzentrale prüft eine Abrechnung meist günstiger, als ein Anwalt es kann. Erst wenn die Zahlen danach falsch erscheinen, lohnt ein Fachanwalt für Versicherungsrecht, zu finden etwa über anwaltauskunft.de. Eine Rechtsschutzversicherung sollte vorher gefragt werden, ob sie den Streit deckt.
Dr. Thomas Schulte arbeitet mit Tätigkeitsschwerpunkt im Versicherungsrecht, vor allem bei der Rückabwicklung von Lebensversicherungen. Bei einer kleinen Police sagt er Ihnen auch, wenn sich ein Mandat nicht lohnt.
Was sollten Betroffene bei einer gekündigten Police oder einem insolventen Versicherer prüfen?
- Rückkaufswerttabelle heraussuchen (§ 2 Abs. 1 Nr. 4 VVG-InfoV) und den Wert für das Kündigungsjahr mit der Auszahlung vergleichen.
- Letzte Standmitteilung lesen: Sie nennt den Auszahlungsbetrag bei Kündigung (§ 155 Abs. 1 Satz 3 Nr. 4 VVG).
- Abrechnung anfordern, wenn die Auszahlung darunter liegt: Deckungskapital, Abzug, Überschussanteile (§ 169 Abs. 5 VVG).
- Vor einer Kündigung die Beitragsfreistellung prüfen (§ 165 VVG): Der Vertrag läuft beitragsfrei mit verringerter Leistung weiter.
- Beim insolventen Versicherer alles aufbewahren und nur handeln, wenn der Liquidator die Forderung bestreitet; die Frist steht in seinem Schreiben (Art. 281 Abs. 2 Richtlinie 2009/138/EG).
Am Ende dieser Geschichte steht kein Mandat und keine Rechnung. Bernhard Klüver hat die Auszahlung neben die Tabelle aus seinem Ordner gelegt: Die 1.497,33 Euro passen zum Wert für das siebte Jahr, die erste Police ist damit abgerechnet. Für die zweite gilt der kürzeste Rat, den es gibt: Post lesen, Bestätigung aufheben, kein Geld für Hilfe ausgeben, die nichts beschleunigt.
Den Ordner hat er zurück in die Schublade gelegt. Auf dem Rücken steht jetzt, in Bleistift: Quote abwarten.
Sie haben selbst eine Geschichte?
Schreiben Sie sie mir, so lang sie ist. Ich frage Sie dann nur eines: Soll ich Ihnen den üblichen Anwaltsquatsch erzählen, oder wollen Sie die Wahrheit? Was ich an Ihrer Stelle tun würde und wie Ihre Geschichte endet, schriftlich und zu einem festen Preis, den Sie vorher kennen. Kontakt: dr.schulte@dr-schulte.de
Häufige Fragen (FAQ)
Warum bekomme ich nach der Kündigung meiner Sterbegeldversicherung so wenig zurück?
Weil der Versicherer nur den Rückkaufswert zahlt, und der ist in den ersten Jahren klein: Abschluss- und Vertriebskosten dürfen auf die ersten fünf Vertragsjahre verteilt werden, dazu kommen die Kosten des Todesfallschutzes (§ 169 Abs. 1 und 3 VVG). Ein Verlust in den ersten Jahren ist bei diesem Produkt regelmäßig kein Fehler des Versicherers.
Kann ich meine Sterbegeldversicherung beitragsfrei stellen, statt sie zu kündigen?
Ja, jederzeit zum Schluss der laufenden Versicherungsperiode, sofern die vereinbarte Mindestversicherungsleistung erreicht wird (§ 165 Abs. 1 VVG). Der Todesfallschutz bleibt dann mit geringerer Leistung bestehen; die Höhe steht für jedes Versicherungsjahr im Vertrag (§ 165 Abs. 2 VVG). Wird die Mindestleistung nicht erreicht, zahlt der Versicherer den Rückkaufswert.
Darf der Versicherer bei der Kündigung einen Stornoabzug vornehmen?
Nur, wenn der Abzug vereinbart, beziffert und angemessen ist; ein Abzug für noch nicht getilgte Abschluss- und Vertriebskosten ist unwirksam (§ 169 Abs. 5 VVG). Ein in den Bedingungen nicht bezifferter Abzug kann nachgefordert werden.
Mein Lebensversicherer aus dem EU-Ausland ist insolvent. Wer entscheidet über meine Forderung?
Der Liquidator im Sitzstaat; dessen Recht regelt Anmeldung, Prüfung und Rang der Forderungen (Art. 273 und 274 Richtlinie 2009/138/EG; § 312 Abs. 2 VAG). Versicherungsforderungen haben Vorrang, und Versicherte aus Deutschland dürfen in deutscher Sprache anmelden (Art. 275 und 283 der Richtlinie).
Springt Protektor ein, wenn mein Lebensversicherer insolvent wird?
Nur bei Lebensversicherern, die in Deutschland zum Geschäftsbetrieb zugelassen sind; Pensions- und Sterbekassen sind ausgenommen (§ 221 Abs. 1 VAG). Versicherer mit Sitz in einem anderen EU-Staat gehören dem Sicherungsfonds nicht an (§ 61 Abs. 1, § 221 Abs. 1 VAG).
Das Beispiel in diesem Beitrag ist frei gewählt; Name, Ort und Zahlen sind erfunden. Dieser Beitrag ersetzt keine Beratung im Einzelfall.