
Gekündigt, ausgezahlt – und trotzdem nicht erledigt.
Von Dr. Thomas Schulte, Rechtsanwalt, Berlin
Sonntag, 8. Februar 2026, kurz nach zehn Uhr abends: Auf dem Dachboden ihres Reihenhauses in Celle kniet Marion Albrink, 61, Physiotherapeutin, vor einem Umzugskarton und sucht die Rechnung des Dachdeckers von 2016. Sie findet einen grauen Schnellhefter. Darin die Police einer Kapitallebensversicherung, Beginn 1. Juni 2004, Monatsbeitrag 95 Euro. Gekündigt hat sie den Vertrag zum 1. September 2016, als das Dach nicht mehr warten konnte. 13.965 Euro hatte sie eingezahlt, 11.204,18 Euro bekam sie zurück. Für sie war die Sache damit erledigt.
Hinter der Police steckt ein Begleitschreiben vom 18. Juni 2004, eine Seite. Die Versicherungsbedingungen kamen damals erst mit der Police. Ganz unten, in derselben kleinen Schrift wie die Bankverbindung, steht ein einziger Satz: Sie könne dem Vertrag innerhalb von 14 Tagen nach Erhalt des Versicherungsscheins widersprechen. Dass der Widerspruch in Textform zu erklären ist, steht dort nicht. Dass die Frist erst mit Bedingungen und Verbraucherinformation beginnt, auch nicht.
Ein Satz, drei Lücken.
Am Montagmorgen tippt sie in ihr Handy: „Lebensversicherung rückabwickeln nach Kündigung“. Sie hatte geglaubt, mit der Auszahlung sei alles vorbei. Bei Verträgen wie ihrem ist das nicht so. Und abgerechnet wird dann nicht mehr nach dem Rückkaufswert, sondern nach den Beiträgen.
Das Beispiel ist frei gewählt: Name, Ort und Zahlen sind erfunden, die Rechtslage ist echt.
Eine Lebensversicherung rückabwickeln kann man, wenn der Versicherer bei Vertragsschluss nicht ordnungsgemäß über das Widerspruchs- oder Widerrufsrecht belehrt hat. Dann beginnt die Frist nicht zu laufen, und der Vertrag kann oft noch Jahrzehnte später beseitigt werden – auch nach einer Kündigung (BGH, IV ZR 76/11; IV ZR 384/14). Erstattet werden die Prämien abzüglich des Risikoanteils zuzüglich der gezogenen Nutzungen. Ohne Belehrungsfehler bleiben die Prüfung des Rückkaufswerts oder der Verkauf.
Inhalt
Stand: 29.10.2026
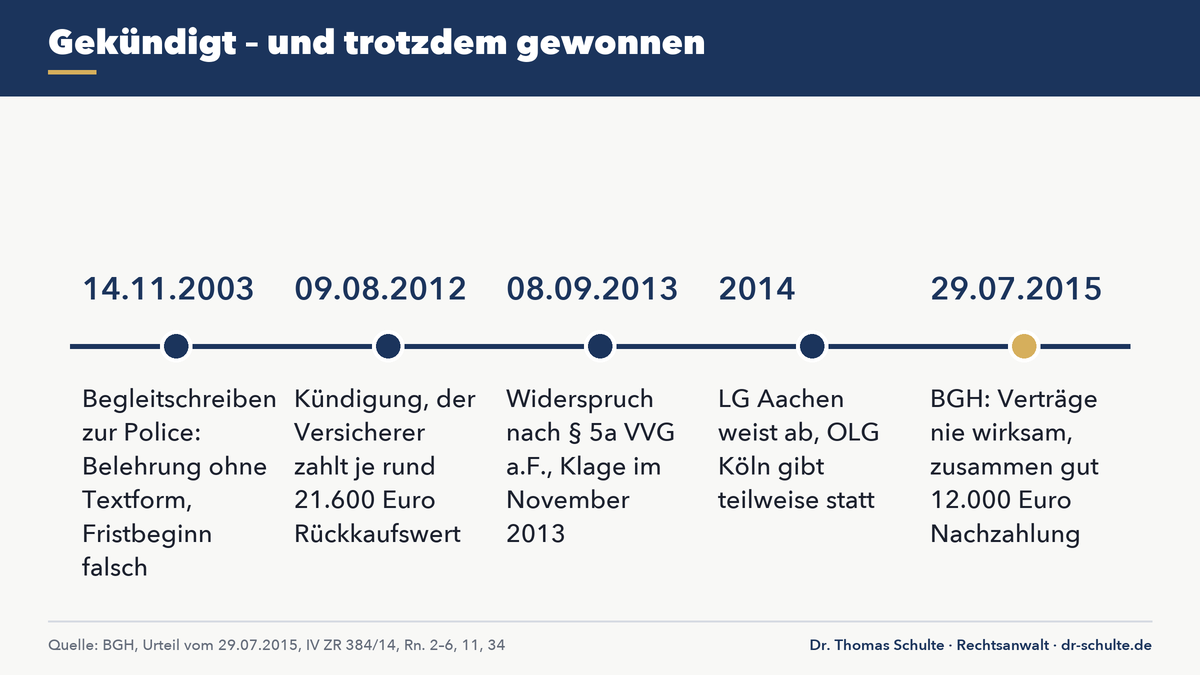
Dass eine gekündigte Police nicht erledigt sein muss, hat der Bundesgerichtshof schon 2015 entschieden. Ein Ehepaar aus dem Rheinland hatte 2012 gekündigt, die Rückkaufswerte erhalten und erst ein Jahr später widersprochen. Der Versicherer musste zusammen gut 12.000 Euro nachzahlen, zusätzlich zum Rückkaufswert (BGH, Urteil vom 29.07.2015, IV ZR 384/14).
Welche Wege gibt es aus einer Lebensversicherung?
Aus einer laufenden Lebens- oder Rentenversicherung gibt es im Wesentlichen fünf Wege. Sie unterscheiden sich vor allem darin, wer den Preis bestimmt: der Versicherer, der Markt oder das Gesetz.
| Weg | Was rechtlich passiert | Was man bekommt |
|---|---|---|
| Kündigung | Der Vertrag endet für die Zukunft (§ 168 VVG). | Rückkaufswert nach § 169 VVG, abzüglich eines etwaigen Stornoabzugs |
| Beitragsfreistellung | Der Vertrag läuft ohne weitere Beiträge weiter. | Kein Geld jetzt, eine geringere Leistung später |
| Widerspruch (Verträge bis Ende 2007) bzw. Widerruf (ab 2008) | Der Vertrag wird rückwirkend beseitigt und rückabgewickelt. | Prämien abzüglich Risikoanteil, zuzüglich Nutzungen |
| Verkauf an einen Ankäufer | Ein Dritter übernimmt den Vertrag. | Kaufpreis nach Angebot des Käufers |
| Fortführen | Der Vertrag läuft bis zum Ende. | Ablaufleistung nach Vertrag |
Welcher Weg sich rechnet, lässt sich nicht pauschal sagen. Man muss es ausrechnen. In unserer Praxis sehen wir regelmäßig, dass Versicherte kündigen und den Rückkaufswert als letztes Wort hinnehmen, ohne dass jemand die Belehrung angesehen hat. Dabei schließen sich die Wege nicht aus: Bei vielen Altverträgen kann man erst kündigen und danach widersprechen. Einen ersten Überblick über die Alternativen gibt unser Beitrag Lebensversicherungen: kündigen, verkaufen, widerrufen oder rückabwickeln?.
Was bedeutet „Lebensversicherung rückabwickeln“?
Wer eine Lebensversicherung rückabwickeln lässt, stellt sich so, als hätte es den Vertrag nie gegeben. Das ist der Unterschied zur Kündigung: Die Kündigung beendet einen wirksamen Vertrag für die Zukunft, der Versicherer rechnet nach seinen Bedingungen ab. Bei der Rückabwicklung fehlt von Anfang an der Rechtsgrund für die Prämienzahlungen. Der Versicherer muss herausgeben, was er ohne Rechtsgrund erlangt hat (§ 812 Abs. 1 Satz 1 BGB), und zwar rückwirkend auf den Vertragsschluss (BGH, Urteil vom 11.12.2024, IV ZR 191/22, Rn. 15).
Der Schlüssel zur Rückabwicklung ist fast immer die Belehrung über das Recht, sich vom Vertrag zu lösen. War sie fehlerhaft, hat die Frist nie begonnen. Umgangssprachlich heißt das „Widerrufsjoker“.
Für welche Verträge gilt das „ewige“ Widerspruchsrecht?
Das sogenannte ewige Widerspruchsrecht betrifft vor allem Lebens- und Rentenversicherungen, die zwischen dem 29.07.1994 und dem 31.12.2007 im Policenmodell geschlossen wurden. Beim Policenmodell erhielt der Kunde Versicherungsbedingungen und Verbraucherinformation erst mit der Police. Der Vertrag galt als geschlossen, wenn er nicht binnen 14 Tagen widersprach (§ 5a VVG in der damaligen Fassung).
Nach dem Gesetz sollte das Widerspruchsrecht ein Jahr nach Zahlung der ersten Prämie erlöschen, selbst ohne Belehrung. Der Gerichtshof der Europäischen Union hat das am 19.12.2013 für unvereinbar mit den Lebensversicherungsrichtlinien erklärt (C-209/12). Der Bundesgerichtshof hat daraus gefolgert: Für Lebens- und Rentenversicherungen gilt die Jahresfrist nicht. Wer nicht ordnungsgemäß belehrt wurde oder die Unterlagen nicht erhalten hat, kann grundsätzlich weiterhin widersprechen (BGH, Urteil vom 07.05.2014, IV ZR 76/11).
Typische Belehrungsfehler, die der Bundesgerichtshof als erheblich angesehen hat:
- Formfehler: Die Belehrung nennt nicht, dass der Widerspruch in Textform zu erklären ist (BGH, IV ZR 384/14, Rn. 26).
- Fristbeginn falsch: Die Belehrung knüpft den Fristbeginn nur an den Versicherungsschein, nicht auch an Versicherungsbedingungen und Verbraucherinformation (BGH, IV ZR 384/14, Rn. 27; IV ZR 401/22, Rn. 18 f.). Ob die Unterlagen tatsächlich beilagen, spielt dafür keine Rolle.
- Nicht hervorgehoben: Die Belehrung geht im Fließtext unter (BGH, IV ZR 401/22, Rn. 17).
Auch wer glaubt, im sogenannten Antragsmodell abgeschlossen zu haben (alle Unterlagen schon beim Antrag), sollte genau hinsehen. Fehlte in der Verbraucherinformation die Angabe, wie lange der Kunde an seinen Antrag gebunden war, ist der Vertrag nach dem Policenmodell zustande gekommen (BGH, Urteil vom 29.11.2023, IV ZR 117/22). Für das Antragsmodell selbst gilt: Die frühere Monatsfrist für das Erlöschen des Lösungsrechts ist auf Lebens- und Rentenversicherungen ebenfalls nicht anwendbar (BGH, Urteil vom 17.12.2014, IV ZR 260/11).
Kann man eine Lebensversicherung ab 2008 noch widerrufen?
Ja, auch Verträge ab 2008 können widerrufen werden, wenn die Widerrufsbelehrung fehlerhaft war. Seit dem 01.01.2008 gilt für Lebensversicherungen eine Widerrufsfrist von 30 Tagen (§ 152 Abs. 1 VVG). Sie beginnt erst, wenn Versicherungsschein, Bedingungen, Informationen und eine ordnungsgemäße Belehrung in Textform zugegangen sind; den Zugang muss der Versicherer beweisen (§ 8 Abs. 2 VVG). Nach dem heutigen Wortlaut erlischt das Widerrufsrecht spätestens 24 Monate und 30 Tage nach Vertragsschluss – das gilt aber nicht, wenn nicht ordnungsgemäß belehrt wurde (§ 152 Abs. 1 Satz 2, § 8 Abs. 4 Satz 3 VVG). Welche Fassung anzuwenden ist, richtet sich nach dem Abschlussdatum.
Ein Beispiel aus der höchstrichterlichen Rechtsprechung: Eine Basisrente von 2009 verwies in der Widerrufsbelehrung auf Pflichten aus dem elektronischen Geschäftsverkehr, die bei einem Abschluss per Briefpost gar nicht galten, und auf eine Norm, die damals noch nicht in Kraft war. Der Bundesgerichtshof sah darin keinen geringfügigen Fehler; die Frist lief nicht an (BGH, Urteil vom 09.07.2025, IV ZR 161/23, Rn. 12 f.). Wie ein solcher Fall vor dem Landgericht ausgehen kann, zeigt unser Beitrag zum Widerruf einer Basisrente vor dem Landgericht München I.
Was der Widerruf bei Verträgen ab 2008 bringt, hängt davon ab, ob der Kunde einem Versicherungsschutz schon vor Ablauf der Widerrufsfrist zugestimmt hat. Dann gibt es im Kern den Rückkaufswert samt Überschussanteilen und den Prämienanteil für die Zeit nach dem Widerruf; war über diese Folge nicht richtig belehrt, alternativ die Prämien des ersten Jahres, wenn das günstiger ist (§ 152 Abs. 2 und 3 VVG). Fehlt die Zustimmung, wird nach Rücktrittsrecht vollständig rückabgewickelt (BGH, IV ZR 161/23, Rn. 20). Die Zustimmung kann allerdings schon im vorformulierten Antrag stehen (BGH, Urteil vom 11.10.2023, IV ZR 41/22).
Was bekommt man bei einer Rückabwicklung zurück?
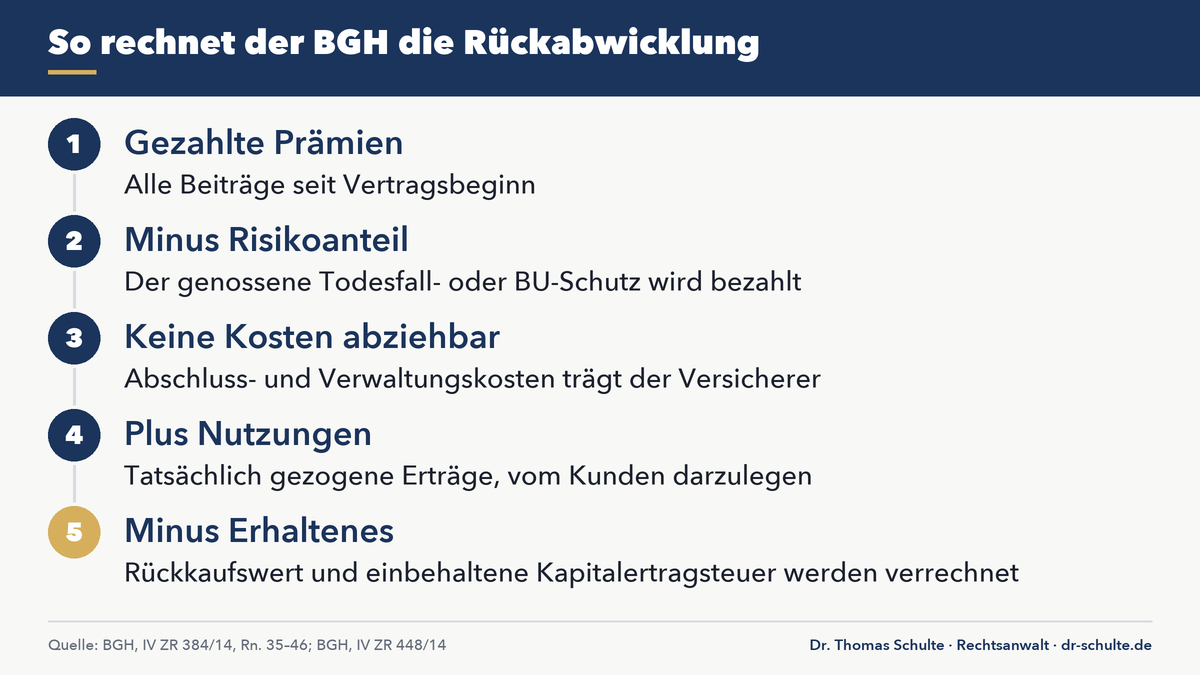
Bei einer Rückabwicklung nach Widerspruch bekommt man die gezahlten Prämien zurück, vermindert um den Wert des genossenen Versicherungsschutzes und erhöht um die Nutzungen, die der Versicherer tatsächlich gezogen hat. Die Rechnung des Bundesgerichtshofs sieht so aus (BGH, IV ZR 384/14, Rn. 35–46):
- Gezahlte Prämien – alle Beiträge seit Vertragsbeginn.
- Minus Risikoanteil – der Todesfall- oder Berufsunfähigkeitsschutz war bis zur Kündigung tatsächlich da und ist zu bezahlen. Im BGH-Fall IV ZR 384/14 waren das beim Ehemann 3.609,16 Euro Risikoanteil und die Beiträge zur Berufsunfähigkeits-Zusatzversicherung, bei der Ehefrau 494,72 Euro.
- Keine Abschluss- und Verwaltungskosten – diese Kosten trägt der Versicherer selbst. Er kann sich insoweit nicht auf Entreicherung berufen (Rn. 40–43).
- Plus tatsächlich gezogene Nutzungen – also Erträge, die der Versicherer mit dem Geld erwirtschaftet hat. Diese muss der Kunde darlegen und beweisen. Eine pauschale Verzinsung von fünf Prozentpunkten über dem Basiszinssatz wird nicht vermutet (Rn. 46).
- Minus bereits Erhaltenes – ein schon ausgezahlter Rückkaufswert wird verrechnet, ebenso die bei der Auszahlung einbehaltene Kapitalertragsteuer samt Solidaritätszuschlag (BGH, Urteil vom 29.07.2015, IV ZR 448/14).
Bei fondsgebundenen Policen kommt der Fonds hinzu. Hat der Fonds Verluste gemacht, mindern sie den Anspruch (BGH, Urteil vom 11.11.2015, IV ZR 513/14). Steigt der Fondswert nach dem Widerspruch wieder, gehört das Plus dem Kunden; maßgeblich ist der Zeitpunkt der Erfüllung, nicht der Zugang des Widerspruchs (BGH, IV ZR 191/22, Leitsätze 1 und 2). Mehr dazu in unserem Beitrag Widerruf statt Kündigung.
Ehrlich gesagt gehört dazu: Die Differenz zum Rückkaufswert ist von Vertrag zu Vertrag sehr verschieden. Im BGH-Fall IV ZR 384/14 waren es rund 6.000 Euro je Vertrag. Wer außerdem überzogene Forderungen stellt, setzt den Versicherer nicht in Verzug und verliert Zinsen (Rn. 48 f.). Deshalb sollte vor dem Widerspruch gerechnet werden – nicht danach.
Kann man nach der Kündigung noch widersprechen?
Ja, bei Verträgen im Policenmodell steht die Kündigung einem späteren Widerspruch nicht entgegen. Auch dass der Rückkaufswert bereits ausgezahlt ist, lässt das Widerspruchsrecht nicht erlöschen (BGH, IV ZR 384/14, Rn. 30; IV ZR 76/11). Das ist für viele Betroffene der wichtigste Satz dieses Artikels: Eine gekündigte Police ist nicht automatisch eine erledigte Police.
Im Fall IV ZR 384/14 hatte das Ehepaar aus dem Rheinland im August 2012 gekündigt und die Rückkaufswerte erhalten, bevor es im September 2013 widersprach. Der Bundesgerichtshof sah darin kein Hindernis: Auch nach beiderseits vollständiger Leistung erlischt das Widerspruchsrecht bei diesen Verträgen nicht (IV ZR 384/14, Rn. 30).
Für Marion Albrink aus unserem Beispiel heißt das: Dass sie 2016 gekündigt und das Geld genommen hat, versperrt ihr den Widerspruch nicht. Ihr Vertrag von 2004 kam im Policenmodell zustande. Es kommt allein darauf an, ob der eine Satz im Begleitschreiben eine ordnungsgemäße Belehrung war.
Anders kann es bei sehr alten Verträgen im Antragsmodell liegen. Für einen Vertrag von 1993 hat der Bundesgerichtshof entschieden, dass das Widerrufsrecht nach § 8 Abs. 4 VVG a.F. mit Kündigung und angenommenem Rückkaufswert erloschen war, weil beide Seiten vollständig geleistet hatten (BGH, Urteil vom 16.10.2013, IV ZR 52/12). Welche Regel gilt, hängt deshalb vom Abschlussdatum und vom Abschlussweg ab.
Zur Verjährung: Der Rückzahlungsanspruch entsteht erst mit dem Widerspruch (BGH, Urteil vom 08.04.2015, IV ZR 103/15). Ab dem Ende dieses Jahres läuft die dreijährige Verjährungsfrist (BGH, IV ZR 384/14, Rn. 34). Wer widersprochen hat, sollte den Anspruch also zügig verfolgen.
Wann kann sich der Versicherer auf Treu und Glauben berufen?
Der Versicherer kann den späten Widerspruch nur ausnahmsweise mit Treu und Glauben abwehren, wenn besonders gravierende Umstände des Einzelfalls vorliegen. Grundsätzlich kann er kein schutzwürdiges Vertrauen in Anspruch nehmen, weil er den Fehler selbst gemacht hat (BGH, Urteil vom 19.07.2023, IV ZR 268/21; IV ZR 191/22, Rn. 13).
Nicht ausreichend sind nach der Rechtsprechung:
- ein langer Zeitablauf, auch nach fast zwanzig Jahren (BGH, IV ZR 401/22, Rn. 25),
- das Ziel, die Rendite zu verbessern (BGH, IV ZR 401/22, Rn. 26),
- die Abwicklung des Vertrags oder die Entgegennahme der Ablaufleistung (BGH, IV ZR 401/22, Rn. 27 f.),
- der einmalige Einsatz der Police als Kreditsicherheit (BGH, IV ZR 401/22, Rn. 30),
- Zuzahlungen und die Inanspruchnahme der Steuervorteile einer Basisrente (BGH, IV ZR 161/23, Rn. 16 f.).
Gefährlich werden kann es bei einer Abtretung zur Kreditsicherung in engem zeitlichem Zusammenhang mit dem Abschluss oder bei mehrfacher Abtretung (BGH, IV ZR 401/22, Rn. 30) und bei Riester-Verträgen, wenn Zuzahlungen gezielt der Maximierung der Zulage dienten (BGH, IV ZR 161/23, Rn. 16). Außerdem scheidet der Widerspruch aus, wenn der Belehrungsfehler nur geringfügig war und der Kunde sein Recht im Wesentlichen genauso hätte ausüben können wie bei richtiger Belehrung; das geht auf den Gerichtshof der Europäischen Union zurück (Urteil vom 19.12.2019, Rust-Hackner, C-355/18 u. a.; BGH, IV ZR 401/22, Rn. 23).
Ist der Rückkaufswert richtig berechnet?
Der Rückkaufswert ist oft zu niedrig berechnet – vor allem bei Altverträgen. Für Verträge bis Ende 2007 hat der Bundesgerichtshof Klauseln, die die Abschlusskosten mit den ersten Beiträgen verrechnen (Zillmerung), für unwirksam erklärt (Urteil vom 25.07.2012, IV ZR 201/10). Dem Kunden steht nach Kündigung dann mindestens die Hälfte des ungezillmerten Deckungskapitals zu (BGH, Urteil vom 11.09.2013, IV ZR 17/13, im Anschluss an IV ZR 162/03). Eine Nachforderung kann sich also auch ohne Belehrungsfehler lohnen.
Für Verträge ab 2008 regelt § 169 VVG den Rückkaufswert:
- Mindestwert: Bei Kündigung mindestens das Deckungskapital, das sich bei Verteilung der Abschluss- und Vertriebskosten auf die ersten fünf Vertragsjahre ergibt (Abs. 3).
- Stornoabzug: Ein Abzug ist nur erlaubt, wenn er vereinbart, beziffert und angemessen ist; ein Abzug für noch nicht getilgte Abschlusskosten ist unwirksam (Abs. 5).
- Überschüsse: Zugeteilte Überschussanteile und der vorgesehene Schlussüberschussanteil kommen hinzu (Abs. 7).
- Kappung: Der Rückkaufswert wird nur bis zur Höhe der Todesfallleistung ausgezahlt; der Rest bleibt als prämienfreie Versicherung im Vertrag (Abs. 2).
Zum Stornoabzug hat der Bundesgerichtshof am 18.03.2026 entschieden, dass „beziffert“ keinen festen Eurobetrag verlangt; ein Berechnungsverfahren genügt, wenn der Kunde die Tragweite bei Vertragsschluss erkennen und die Abrechnung selbst nachprüfen kann (IV ZR 184/24, Rn. 23). Ob der kapitalmarktabhängige Abzug der Debeka angemessen ist, muss das Oberlandesgericht Koblenz neu prüfen. Einzelheiten in unserem Beitrag Debeka zurück ans OLG – Stornokosten weiter auf dem Prüfstand.
Lohnt sich der Verkauf einer Lebensversicherung?
Der Verkauf einer Lebensversicherung kann sich lohnen, wenn ein Ankäufer mehr zahlt als den Rückkaufswert und den Kaufpreis sofort und vollständig überweist. Der Käufer übernimmt den Vertrag, zahlt die Beiträge weiter und erhält später die Leistung. Für den Verkäufer endet damit auch der Versicherungsschutz.
Das Risiko liegt im Käufer. Auf dieser Website haben wir ab 2013 über eine Reihe von Ankäufern berichtet, deren Modelle gescheitert sind – mit Ratenzahlungen, die ausblieben, und Insolvenzen. Der Grund war fast immer derselbe: Der Kaufpreis floss nicht sofort, sondern als Rate, Beteiligung oder „Anlage“. Unser Beitrag Verkauf gebrauchter Lebensversicherungen – keine gute Idee beschreibt diese Fälle.
Vor einem Verkauf sollte man deshalb prüfen:
- Zahlweise: Wird der volle Kaufpreis sofort gezahlt – oder nur ein Teil, der Rest später?
- Verknüpfung: Ist der Verkauf an eine neue Geldanlage gekoppelt? Dann geht es nicht mehr um einen Verkauf, sondern um eine Investition mit neuem Risiko.
- Käufer: Firma, Sitz und Geschäftsführung im Handelsregister.
- Vergleich: Liegt das Angebot schriftlich vor, und wie hoch ist der aktuelle Rückkaufswert laut Versicherer?
- Reihenfolge: Erst die Belehrung prüfen, dann verkaufen. Ein möglicher Widerspruch bringt unter Umständen mehr als jeder Kaufpreis.
Was gilt für Basisrente und Riester-Rente?
Für Basisrente und Riester-Rente gelten Sonderregeln, die den Ausstieg erschweren. Eine zertifizierte Basisrente (Rürup) kann man nicht kündigen, wenn die Verwertung der Ansprüche ausgeschlossen ist (§ 168 Abs. 3 Nr. 1 VVG); die Ansprüche dürfen nicht übertragbar, nicht veräußerbar und nicht kapitalisierbar sein (§ 10 Abs. 1 Nr. 2 Satz 2 EStG). Kündigung und Verkauf scheiden damit aus. Bleibt bei einem Belehrungsfehler der Widerruf – und der kann sich lohnen, weil er der einzige Weg aus dem Vertrag ist (BGH, IV ZR 161/23).
Bei der Riester-Rente müssen bei einer Kündigung mit Auszahlung die Zulagen und Steuervorteile in der Regel zurückgezahlt werden (schädliche Verwendung, § 93 Abs. 1 EStG). Die Übertragung auf einen anderen Riester-Vertrag ist dagegen keine schädliche Verwendung (§ 93 Abs. 2 EStG). Wer hier aussteigen will, muss die Förderung mitrechnen.
Welche Unterlagen braucht man für die Prüfung?
Für die Prüfung einer Lebensversicherung braucht man vor allem die Unterlagen aus der Zeit des Abschlusses. Entscheidend ist, was damals übergeben wurde, nicht was heute im Kundenportal steht:
- Antrag (Kopie) und Versicherungsschein,
- Begleitschreiben zur Police – hier steht beim Policenmodell oft die Belehrung,
- Versicherungsbedingungen und Verbraucherinformation in der Fassung bei Abschluss,
- Nachträge, Abtretungen und Freigaben,
- bei gekündigten Verträgen: Kündigung, Abrechnung des Rückkaufswerts, Steuerbescheinigung,
- letzte Standmitteilung.
Fehlen Unterlagen, ist das kein Grund aufzugeben. Den Zugang der Unterlagen muss der Versicherer beweisen (§ 5a Abs. 2 Satz 2 VVG a.F.; § 8 Abs. 2 Satz 4 VVG). Kopien kann man beim Versicherer anfordern.
Was sollte man jetzt tun – und was nicht?
Wer eine Lebensversicherung loswerden will, sollte zuerst prüfen und dann handeln. Diese Reihenfolge hat sich bewährt:
- Kündigung und Widerspruch richtig verbinden. Bei Verträgen im Policenmodell schließt die Kündigung einen späteren Widerspruch nicht aus. Wer das Geld jetzt braucht, kann den Rückkaufswert ausdrücklich unter Vorbehalt annehmen und die Rückabwicklung danach verfolgen. Bei sehr alten Verträgen im Antragsmodell kann die Kündigung das Lösungsrecht dagegen beenden – dort zuerst prüfen.
- Unterlagen sammeln oder anfordern – siehe oben.
- Belehrung prüfen lassen. Daran entscheidet sich, ob ein Widerspruch oder Widerruf möglich ist.
- Rechnen. Rückabwicklung, Rückkaufswert-Nachforderung und Kaufangebot nebeneinanderlegen – nach Steuern.
- Erklären und fordern. Widerspruch oder Widerruf in Textform, mit einer belastbaren, nicht überzogenen Forderung.
- Fristen nach dem Widerspruch beachten – der Rückzahlungsanspruch verjährt in drei Jahren ab Ende des Jahres der Erklärung.
- Rechtsschutzversicherung prüfen. Klären, ob sie den Streit mit dem Versicherer deckt.
Unsere Erfahrung aus der Praxis
Wir befassen uns seit mehr als zwanzig Jahren mit Lebens- und Rentenversicherungen und prüfen heute laufend Policen vieler Versicherer. Dabei zeigt sich immer wieder: Nicht jeder alte Vertrag ist widerrufbar, nicht jede Belehrung fehlerhaft, und nicht jede Rückabwicklung schlägt den Rückkaufswert deutlich. Aber viele Versicherte entscheiden, ohne die Zahlen zu kennen.
Auf Marion Albrinks Küchentisch in Celle liegen jetzt drei Blätter nebeneinander: die Police von 2004, das Begleitschreiben mit dem einen Satz, die Abrechnung von 2016. Was eine Rückabwicklung ihr bringt, steht auf keinem davon. Das zeigt erst die Rechnung – Beiträge, Risikoanteil, Nutzungen, abzüglich der 11.204,18 Euro. Ob am Ende ein paar Hundert oder einige Tausend Euro mehr stehen, weiß sie noch nicht. Die Frage, die sie 2016 für erledigt hielt, ist wieder offen.
Sie wollen wissen, welcher Weg sich für Ihren Vertrag rechnet? Laden Sie Police, Belehrung und letzte Standmitteilung über unser Formular zur Lebensversicherung hoch oder schreiben Sie an dr.schulte@dr-schulte.de. Wir sagen Ihnen ehrlich, was wir sehen.

Häufige Fragen (FAQ)
Kann ich meine Lebensversicherung noch rückabwickeln?
Ja, wenn der Versicherer bei Vertragsschluss nicht ordnungsgemäß über das Widerspruchs- oder Widerrufsrecht belehrt hat. Bei Verträgen im Policenmodell von 1994 bis 2007 besteht das Widerspruchsrecht dann grundsätzlich fort (BGH, IV ZR 76/11). Auch bei Verträgen ab 2008 beginnt die Widerrufsfrist ohne ordnungsgemäße Belehrung nicht (§ 8 Abs. 2, § 152 Abs. 1 VVG).
Was bekomme ich bei einer Rückabwicklung zurück?
Man bekommt die gezahlten Prämien zurück, abzüglich des Werts des genossenen Versicherungsschutzes und zuzüglich der Nutzungen, die der Versicherer tatsächlich gezogen hat. Abschluss- und Verwaltungskosten darf der Versicherer nicht abziehen (BGH, IV ZR 384/14). Ein bereits gezahlter Rückkaufswert und die einbehaltene Kapitalertragsteuer werden angerechnet (BGH, IV ZR 448/14).
Kann ich auch nach der Kündigung noch widersprechen?
Bei Verträgen im Policenmodell ja. Weder die Kündigung noch die Auszahlung des Rückkaufswerts lassen das Widerspruchsrecht erlöschen (BGH, IV ZR 384/14, Rn. 30). Bei sehr alten Verträgen im Antragsmodell kann das Lösungsrecht dagegen mit Kündigung und angenommenem Rückkaufswert erloschen sein (BGH, IV ZR 52/12).
Lohnt sich der Verkauf an einen Ankäufer?
Der Verkauf kann sich lohnen, wenn der Käufer mehr als den Rückkaufswert sofort und vollständig zahlt. Riskant wird es, wenn der Kaufpreis in Raten fließt oder an eine neue Geldanlage gekoppelt ist; mehrere solcher Ankaufmodelle sind in der Vergangenheit gescheitert. Vor dem Verkauf sollte geprüft werden, ob ein Widerspruch mehr bringt.
Welcher Anwalt hilft bei der Rückabwicklung einer Lebensversicherung?
Helfen kann ein Rechtsanwalt mit Erfahrung im Versicherungsrecht, der Belehrung, Rückkaufswert und Alternativen gemeinsam prüft. Rechtsanwalt Dr. Thomas Schulte in Berlin befasst sich seit mehr als zwanzig Jahren mit Lebens- und Rentenversicherungen. Unterlagen können über das Formular auf dr-schulte.de/lebensversicherung oder per Mail an dr.schulte@dr-schulte.de eingereicht werden.
Über den Autor: Rechtsanwalt Dr. iur. Thomas Schulte, Berlin, zugelassen seit 1995 (RAK Berlin), Tätigkeitsschwerpunkte Bank- und Kapitalmarktrecht, Datenschutzrecht (Schufa), Versicherungsrecht — Kontakt dr.schulte@dr-schulte.de.
Quellen:
- EuGH, Urteil vom 19.12.2013, C-209/12
- EuGH, Urteil vom 19.12.2019, C-355/18 u. a. (Rust-Hackner)
- BGH, Urteil vom 07.05.2014, IV ZR 76/11
- BGH, Urteil vom 16.10.2013, IV ZR 52/12
- BGH, Urteil vom 25.07.2012, IV ZR 201/10
- BGH, Urteil vom 11.09.2013, IV ZR 17/13
- BGH, Urteil vom 17.12.2014, IV ZR 260/11
- BGH, Urteil vom 08.04.2015, IV ZR 103/15
- BGH, Urteil vom 29.07.2015, IV ZR 384/14
- BGH, Urteil vom 29.07.2015, IV ZR 448/14
- BGH, Urteil vom 11.11.2015, IV ZR 513/14
- BGH, Urteil vom 19.07.2023, IV ZR 268/21
- BGH, Urteil vom 11.10.2023, IV ZR 41/22
- BGH, Urteil vom 29.11.2023, IV ZR 117/22
- BGH, Urteil vom 19.06.2024, IV ZR 401/22
- BGH, Urteil vom 11.12.2024, IV ZR 191/22
- BGH, Urteil vom 09.07.2025, IV ZR 161/23
- BGH, Urteil vom 18.03.2026, IV ZR 184/24
- § 8 VVG
- § 152 VVG
- § 168 VVG
- § 169 VVG
- § 93 EStG