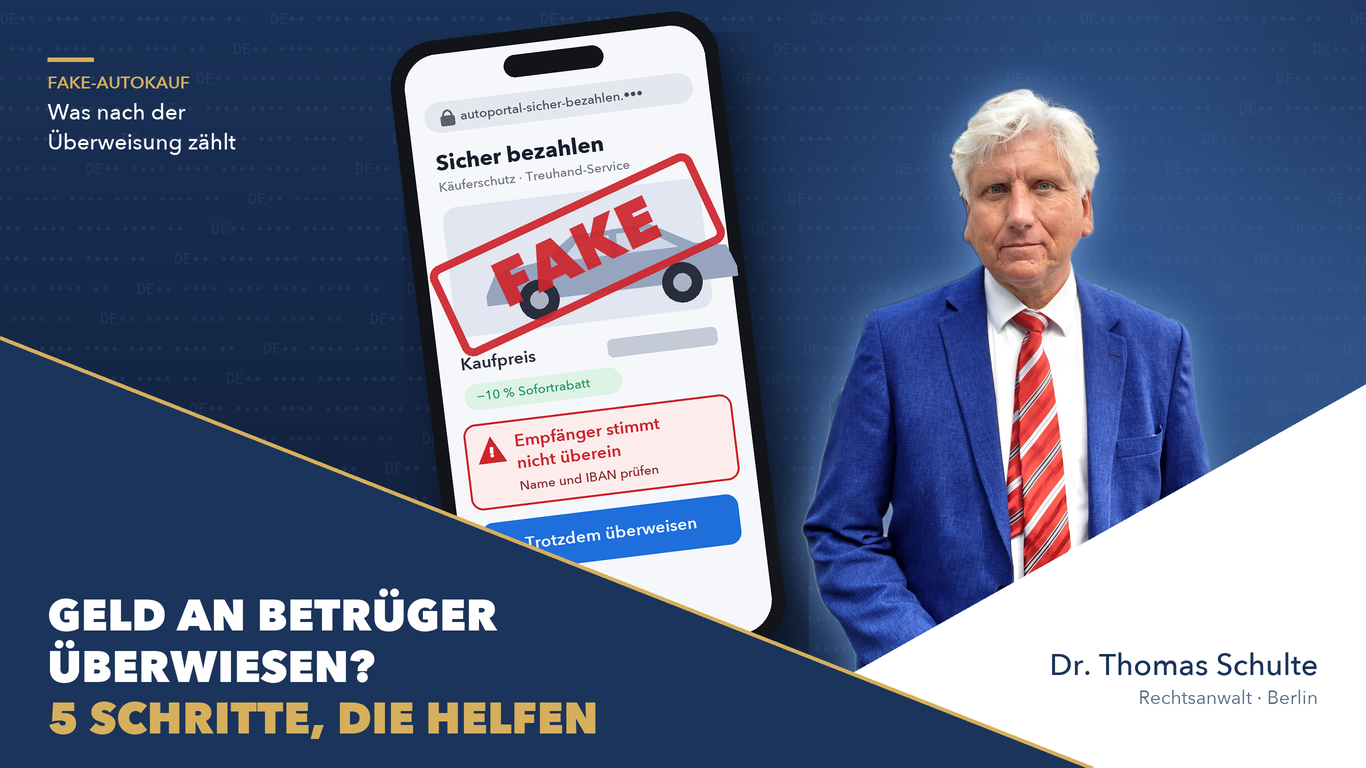
Das Portal war echt – die Bezahlseite nicht
Von Dr. Thomas Schulte, Rechtsanwalt, Berlin
Unsere Mandantin sucht einen Gebrauchtwagen. Das Angebot steht auf einem bekannten Fahrzeugportal, der Verkäufer antwortet: Das Portal habe den Wagen übernommen, der Kauf laufe jetzt sicher über dessen Bezahlservice. Die Seite, die er schickt, sieht aus wie das Original. Sie überweist einen fünfstelligen Betrag auf ein Konto bei der Online-Bank bunq. Kurz darauf ist klar: Sie hat Geld an Betrüger überwiesen.
Die Staatsanwaltschaft stellt das Verfahren ein. Der Kontoinhaber dürfte sein Konto unwissentlich als „Finanzagent“ zur Verfügung gestellt haben, die eigentlichen Täter seien nicht zu ermitteln. Wir legen Beschwerde ein, nehmen Akteneinsicht und begründen sie. Die Ermittlungen werden wieder aufgenommen. Später meldet die Mandantin: Der Kontoinhaber hat Geld zurückgezahlt. Wie viel und warum, wissen wir nicht.
Wer Geld an Betrüger überwiesen hat, sollte sofort die eigene Bank um einen Rückruf bitten, die Empfängerbank warnen und Strafanzeige erstatten. Liegt das Geld noch auf dem Empfängerkonto, kann es gesperrt werden. Gegen den Kontoinhaber kann ein Schadensersatzanspruch bestehen, auch wenn er nur „Finanzagent“ war (BGH, VIII ZR 302/11). Stellt die Staatsanwaltschaft das Verfahren ein, bleibt die Beschwerde nach § 172 StPO.
Stand: 01.10.2026
Was tun, wenn man Geld an Betrüger überwiesen hat?
Wer Geld an Betrüger überwiesen hat, muss schnell sein, denn Betrüger leiten eingehendes Geld oft rasch weiter. Im eingangs geschilderten Fall war ein Teil schon fort, als bunq das Konto sperrte; der Rest wurde gesichert.
Die fünf ersten Schritte, möglichst am selben Tag:
- Hausbank anrufen und den Rückruf der Überweisung verlangen.
- Empfängerbank direkt informieren – mit IBAN, Betrag, Datum und dem Hinweis „Betrug“.
- Strafanzeige erstatten, online oder bei der Polizei, und das Aktenzeichen an beide Banken weitergeben.
- Beweise sichern: Chatverläufe, Screenshots der Bezahlseite mit Internetadresse, Überweisungsbeleg, E-Mails.
- Nichts mehr zahlen – auch keine „Gebühren“ an angebliche Rückholdienste.
Kann die Bank eine Überweisung an Betrüger zurückholen?
Eine ausgeführte Überweisung kann die Bank nicht einseitig zurückholen. Der Rückruf (SEPA-Recall) ist eine Bitte an die Empfängerbank, kein Rechtsanspruch. Die Empfängerbank bucht in der Regel nur zurück, wenn der Kontoinhaber zustimmt oder das Geld wegen des Betrugsverdachts gesperrt wurde und noch vorhanden ist. Ohne Rückruf erfährt die Empfängerbank oft zu spät vom Betrug.
Bevor gesperrtes Geld zurückfließt, kann die Hausbank eine Haftungsfreistellung verlangen: Der Kunde sagt zu, den Betrag zurückzuzahlen, falls er zurückgefordert wird, und für Schäden aus der Rücküberweisung einzustehen. Ein Verzicht auf weitere Ansprüche liegt darin nicht ohne Weiteres – vor der Unterschrift prüfen lassen.
Haftet die Bank, wenn Name und IBAN nicht zusammenpassen?
Die eigene Bank haftet nur, wenn sie die vorgeschriebene Empfängerüberprüfung nicht ordnungsgemäß erbringt und die Zahlung dadurch fehlerhaft ausgeführt wird; dann muss sie den Betrag unverzüglich erstatten (Art. 5c Abs. 8 der SEPA-Verordnung). Ob das auch gilt, wenn der Kunde bewusst an das Konto überwiesen hat, das ihm der Betrüger genannt hat, ist noch nicht geklärt.
Ausführen dürfen Banken eine Überweisung weiterhin allein anhand der IBAN (§ 675r Abs. 1 BGB). Seit dem 9. Oktober 2025 muss die Bank des Zahlers im Euroraum bei Überweisungen in Euro zusätzlich eine Empfängerüberprüfung durchführen, unmittelbar nach Eingabe der Daten und bevor der Kunde freigibt (Art. 5c Abs. 1 und 9, eingefügt durch die Verordnung (EU) 2024/886). Passen Name und IBAN nicht oder nur nahezu zusammen, muss sie darauf hinweisen. Freigeben kann der Kunde trotzdem (Art. 5c Abs. 5).
Ehrlich gesagt: Die Empfängerüberprüfung schützt vor dem falschen Namen, nicht vor dem falschen Verkäufer. Wer den Namen des Kontoinhabers richtig eingibt, weil der Betrüger ihn genannt hat, erhält eine Übereinstimmung und überweist trotzdem an den Falschen. Wer eine Warnung übergeht, kann dafür nicht seine Bank haftbar machen (Art. 5c Abs. 8); Ansprüche gegen den Kontoinhaber bleiben unberührt.
Gegen die Empfängerbank haben Geschädigte nur ausnahmsweise Ansprüche: Die Verträge zwischen den Banken schützen Dritte nicht, und vertragliche Warnpflichten bestehen nur unter engen Voraussetzungen (BGH, Urteil vom 06.05.2008, XI ZR 56/07).
Haftet der Kontoinhaber, auch wenn er nur „Finanzagent“ war?
Ein Finanzagent ist eine Person, die ihr eigenes Konto für fremde Zahlungen zur Verfügung stellt und eingehendes Geld weiterleitet – etwa angeworben über angebliche Nebenjobs. Bei Fake-Autokäufen gehört das Empfängerkonto oft nicht dem Betrüger selbst, sondern einem solchen Finanzagenten.
Auch ein Finanzagent kann haften. Wer Geld aus einer Straftat annimmt oder weiterleitet und dabei leichtfertig nicht erkennt, woher es stammt, macht sich wegen leichtfertiger Geldwäsche strafbar (§ 261 Abs. 1 und 6 StGB). Der Bundesgerichtshof hat diesen Tatbestand bei gewerbsmäßigem Betrug als Vortat als Schutzgesetz zugunsten der Geschädigten anerkannt; sie können Schadensersatz nach § 823 Abs. 2 BGB verlangen (BGH, Urteil vom 19.12.2012, VIII ZR 302/11 – das „vermietete“ Girokonto). Sie erging zur alten Fassung (§ 261 Abs. 5 StGB a. F.); für die heutige Fassung steht eine Bestätigung – soweit ersichtlich – aus.
Leichtfertig heißt mehr als unvorsichtig: Die kriminelle Herkunft muss sich geradezu aufgedrängt haben und aus grober Gleichgültigkeit übersehen worden sein. Das muss der Geschädigte beweisen. Ein Amtsgericht wies eine solche Klage ab, weil es Geschädigten und Kontoinhaber beide als Opfer ansah – nachzulesen in unserem Beitrag zur Haftung des Finanzagenten. Ob der Kontoinhaber im eingangs geschilderten Fall leichtfertig handelte, hat kein Gericht festgestellt.
Ein Anspruch auf Herausgabe (§ 812 BGB) braucht kein Verschulden, scheitert aber oft an der Weiterleitung des Geldes (§ 818 Abs. 3 BGB), es sei denn, der Kontoinhaber kannte den fehlenden Rechtsgrund (§ 819 BGB). Jeder Anspruch ist nur so viel wert wie das Vermögen des Schuldners.
Auf eine Auskunft der Empfängerbank über den Kontoinhaber sollte man sich nicht verlassen. Verlässlicher ist der Weg über die Ermittlungsakte: Der Anwalt des Verletzten kann Akteneinsicht beantragen; sie wird bei berechtigtem Interesse gewährt (§ 406e StPO).
Was hilft, wenn die Staatsanwaltschaft das Verfahren einstellt?
Stellt die Staatsanwaltschaft das Verfahren mangels hinreichenden Tatverdachts ein (§ 170 Abs. 2 StPO), kann der Verletzte binnen zwei Wochen nach Bekanntmachung des Bescheids Beschwerde einlegen (§ 172 Abs. 1 StPO). Hilft die Staatsanwaltschaft nicht selbst ab, entscheidet die Generalstaatsanwaltschaft. Lehnt auch sie ab, bleibt binnen eines Monats der Antrag auf gerichtliche Entscheidung; er muss von einem Rechtsanwalt unterzeichnet sein (§ 172 Abs. 2 und 3 StPO).
Eine Beschwerde hat Aussicht, wenn sie konkrete, noch nicht genutzte Ermittlungsansätze benennt – etwa die Vernehmung des Kontoinhabers, die Abfrage der Konten, auf die das Geld weiterfloss, oder Daten zur gefälschten Bezahlseite. Im eingangs geschilderten Fall nahm die Staatsanwaltschaft die Ermittlungen nach der Beschwerde wieder auf.
Das Strafverfahren zählt auch für das Geld. Ordnet das Gericht die Einziehung des Taterlöses an (§§ 73 bis 73b StGB), wird er an den Verletzten zurückübertragen (§ 459h Abs. 1 StPO). Den Anspruch muss der Verletzte binnen sechs Monaten nach Mitteilung der Rechtskraft anmelden (§ 459j Abs. 1 StPO).
Zahlt die Rechtsschutzversicherung?
Ob eine Rechtsschutzversicherung zahlt, hängt vom Vertrag ab – für die außergerichtliche Verfolgung der Ansprüche ebenso wie für die Tätigkeit im Strafverfahren. Die Deckungsanfrage stellen wir für unsere Mandanten selbst.
Steuerlich erkennen Finanzämter einen verbleibenden Betrugsverlust bislang regelmäßig nicht als außergewöhnliche Belastung an. Einzelheiten und den Stand der Rechtsprechung finden Sie in unserem Beitrag zum Betrugsverlust als außergewöhnliche Belastung.
Woran erkennt man einen Fake-Autokauf?
Ein Fake-Autokauf lässt sich an wiederkehrenden Mustern erkennen:
- Der Verkäufer verweist auf einen „Bezahlservice“ oder eine Treuhand des Portals und schickt dafür einen Link.
- Die Internetadresse der Bezahlseite weicht vom Original ab.
- Es gibt Rabatt bei sofortiger Zahlung oder eine Reservierung nur für kurze Zeit.
- Gezahlt wird per Überweisung auf das Konto einer Privatperson.
- Der Empfängername passt nicht zum angeblichen Verkäufer – seit Oktober 2025 weist die Bank darauf hin.
Weitere Warnzeichen haben wir im Beitrag Autobetrug vermeiden zusammengestellt.
Kanzlei Dr. Thomas Schulte: ehrlich zum Erreichbaren
Die Kanzlei Dr. Thomas Schulte in Berlin vertritt Betrugsgeschädigte gegenüber Banken, Kontoinhabern und Staatsanwaltschaften. Wir sagen offen, was realistisch ist: Aussicht besteht vor allem, solange Geld auf dem Empfängerkonto liegt oder der Kontoinhaber greifbar und zahlungsfähig ist.
Haben Sie Geld an Betrüger überwiesen? Schicken Sie uns Überweisungsbeleg, Chatverlauf und – falls vorhanden – das Aktenzeichen der Anzeige an dr.schulte@dr-schulte.de. Wir sagen Ihnen, welche Wege in Ihrem Fall tragen.
Häufige Fragen (FAQ)
Ich habe Geld an Betrüger überwiesen – kann die Bank es zurückholen?
Eine ausgeführte Überweisung kann die Bank nicht einseitig zurückholen. Sie kann die Empfängerbank nur um Rückbuchung bitten (Rückruf); diese bucht in der Regel zurück, wenn der Kontoinhaber zustimmt oder das Geld wegen Betrugsverdachts gesperrt wurde und noch vorhanden ist. Je schneller der Rückruf kommt, desto eher ist noch Geld auf dem Empfängerkonto.
Haftet meine Bank, wenn ich an Betrüger überwiesen habe?
Die eigene Bank haftet bei einer selbst freigegebenen Überweisung grundsätzlich nicht. Seit dem 9. Oktober 2025 muss sie bei Euro-Überweisungen aber Empfängername und IBAN abgleichen und bei Abweichung warnen. Unterlässt sie das und wird die Zahlung dadurch fehlerhaft ausgeführt, muss sie erstatten (Art. 5c Abs. 8 SEPA-Verordnung) – ob auch bei bewusster Zahlung an das Betrügerkonto, ist ungeklärt.
Haftet der Inhaber des Empfängerkontos, wenn er nur Finanzagent war?
Der Kontoinhaber kann auch als Finanzagent haften. Wer Geld aus einem Betrug annimmt oder weiterleitet und die kriminelle Herkunft leichtfertig nicht erkennt, macht sich wegen leichtfertiger Geldwäsche strafbar (§ 261 Abs. 1 und 6 StGB). Der Bundesgerichtshof hat diesen Tatbestand – damals § 261 Abs. 5 StGB a. F., bei gewerbsmäßigem Betrug als Vortat – als Schutzgesetz anerkannt, sodass der Geschädigte Schadensersatz nach § 823 Abs. 2 BGB verlangen kann (BGH, Urteil vom 19.12.2012, VIII ZR 302/11). Die Leichtfertigkeit muss der Geschädigte beweisen.
Was kann ich tun, wenn die Staatsanwaltschaft das Verfahren einstellt?
Stellt die Staatsanwaltschaft mangels hinreichenden Tatverdachts ein (§ 170 Abs. 2 StPO), können Sie als Verletzter binnen zwei Wochen nach Bekanntmachung des Bescheids Beschwerde einlegen (§ 172 Abs. 1 StPO). Die Beschwerde sollte konkrete, noch nicht genutzte Ermittlungsansätze benennen. Dafür hilft Akteneinsicht über einen Anwalt (§ 406e StPO).
Wie erfahre ich den Namen des Kontoinhabers?
Den Namen des Kontoinhabers erfährt man meist über die Ermittlungsakte. Auf eine Auskunft der Empfängerbank sollte man sich nicht verlassen; der Anwalt des Verletzten kann aber Akteneinsicht beantragen, die bei berechtigtem Interesse gewährt wird (§ 406e StPO). Mit Name und Anschrift lassen sich Ansprüche gegen den Kontoinhaber geltend machen.
Über den Autor: Rechtsanwalt Dr. iur. Thomas Schulte, Berlin, zugelassen seit 1995 (RAK Berlin), Tätigkeitsschwerpunkte Bank- und Kapitalmarktrecht, Datenschutzrecht (Schufa), Versicherungsrecht — Kontakt dr.schulte@dr-schulte.de.