Fake-Festgeld: Der Verlust zählt steuerlich – nur in welchem Jahr?
Von Dr. Thomas Schulte, Rechtsanwalt, Berlin
Montag, 12. Februar 2024, 21:14 Uhr. Markus Engel, 52, Ingenieur aus Hannover, sitzt am Esstisch und will 10.000 Euro von seinem Festgeld abrufen, für ein neues Dach auf dem Gartenhaus. Er meldet sich im Kundenportal an. Auf dem Bildschirm steht: „Wartungsarbeiten. Bitte versuchen Sie es später erneut.“
Er versucht es später. Er versucht es am nächsten Morgen. Er versucht es eine Woche lang, dann wählt er die Nummer der Hotline, und niemand hebt ab. Neun Monate zuvor hatte er 30.000 Euro überwiesen, für 3,8 Prozent Zinsen auf zwei Jahre, an eine Plattform, die mit dem Namen einer bekannten Bank auftrat.
Das Festgeld gab es nie.
Ein Jahr später sitzt Markus Engel über seiner Steuererklärung. Zurück bringt ihm kein Formular einen Euro. Aber zählt der Verlust wenigstens steuerlich? Und wenn ja: für 2024, als der Betrug aufflog, oder für 2025, als die Staatsanwaltschaft das Verfahren einstellte? Dass ein solcher Verlust zählen kann, erkennt die Finanzverwaltung inzwischen an. Streit gibt es oft über das Jahr.
Das Beispiel ist frei gewählt: Name, Ort und Zahlen sind erfunden, die Rechtslage ist echt.
Wer einen Anlagebetrug steuerlich absetzen will, macht den Verlust als Verlust aus Kapitalvermögen geltend. Maßgeblich ist, dass er mit dem Geld Zinsen oder Erträge erzielen wollte – auch wenn die Anlage nur vorgetäuscht war. Die Finanzverwaltung erkennt das an (BMF-Schreiben vom 14.05.2025, Rn. 60). Der Verlust zählt in dem Jahr, in dem keine Rückzahlung mehr zu erwarten ist. Er ist mit Kapitalerträgen verrechenbar und unbegrenzt vortragbar.
Stand: 29.10.2026
Inhalt
Kann ich Anlagebetrug steuerlich absetzen?
Anlagebetrug lässt sich steuerlich absetzen, wenn der Geschädigte mit dem Geld Kapitalerträge erzielen wollte – etwa Zinsen aus einem Festgeld, einer Anleihe oder einem Darlehen. Wer so anlegt, hat eine Kapitalforderung im Sinne des § 20 Abs. 1 Nr. 7 EStG. Fällt sie ganz oder teilweise aus, ist das ein steuerlich anzuerkennender Verlust nach § 20 Abs. 2 Satz 1 Nr. 7, Satz 2 und Abs. 4 EStG (BFH, Urteil vom 24.10.2017, VIII R 13/15).
Dass es die Anlage nie gab, steht dem nach unserer Auffassung nicht entgegen. Entscheidend ist, was der Anleger bei Vertragsschluss wollte. So beurteilt der Bundesfinanzhof Anlagebetrug jedenfalls bei den betrieblichen Einkünften (vgl. BFH, Urteil vom 07.02.2018, X R 10/16 – dort für Zahlungen in nicht existierende Blockheizkraftwerke als Betriebsausgaben).
Was sagt das BMF-Schreiben zum Anlagebetrug?
Das Bundesministerium der Finanzen erkennt den Forderungsausfall auch bei einer nur vorgetäuschten Anlage ausdrücklich an. Im BMF-Schreiben „Einzelfragen zur Abgeltungsteuer“ vom 14.05.2025 (IV C 1 – S 2252/00075/016/070), Randnummer 60, steht dazu ein Beispiel: Ein Anleger zahlt 20.000 Euro, der Anbieter täuscht eine Anlage in Anleihen vor, schreibt eine Scheinrendite von 800 Euro gut und bricht später als Schneeballsystem zusammen. Lösung des Ministeriums: Es kann ein Verlust von 20.800 Euro berücksichtigt werden.
Zwei Folgerungen:
- Scheinrenditen zählen mit. Wurde eine fällige Rendite gutgeschrieben, als der Anbieter noch leistungsfähig und leistungsbereit war, ist sie im Jahr der Gutschrift als Kapitalertrag zu versteuern. Wird sie wieder angelegt, erhöht sie den späteren Verlust.
- Die Verwaltung ist gebunden. Das BMF-Schreiben bindet die Finanzämter. Wer sich darauf beruft, argumentiert mit der Verwaltung, nicht gegen sie.
Diese Grundsätze passen auch auf Fake-Festgelder aus dem Internet: Wer Festgeld anlegen wollte, wollte Zinsen erzielen; die Anlage war nur vorgetäuscht.
In welchem Jahr zählt der Verlust aus Kapitalvermögen?
Ein Verlust aus Kapitalvermögen zählt in dem Jahr, in dem keine Rückzahlung mehr zu erwarten ist (BFH, Urteil vom 24.10.2017, VIII R 13/15). Das BMF-Schreiben nennt als Regelfall die Ablehnung eines Insolvenzantrags mangels Masse (Rn. 60; zur Masseunzulänglichkeit BFH, Urteil vom 01.07.2021, VIII R 28/18).
Beim Anlagebetrug gibt es oft gar kein Insolvenzverfahren, weil die Täter unbekannt sind oder im Ausland sitzen. Feststehen kann der Ausfall dann auch aus anderen Gründen – etwa weil die Empfänger nicht greifbar sind und das Geld sofort weitergeleitet wurde. Wann das der Fall war, ist im Einzelfall zu begründen und zwischen Anleger und Finanzamt häufig streitig.
Bei Markus Engel kommen zwei Jahre in Betracht: 2024, als die Website abgeschaltet und das Geld nachweislich weitergeleitet war, und 2025, als die Staatsanwaltschaft das Verfahren einstellte. Beide Jahre lassen sich begründen. Welches das Finanzamt annimmt, weiß er vorher nicht.
Für die Praxis heißt das: Den Verlust vorsorglich in jedem Jahr erklären, das in Betracht kommt, und die betroffenen Bescheide offenhalten. Wird der Verlust in keinem Jahr berücksichtigt und sind alle in Betracht kommenden Bescheide bestandskräftig, geht er verloren.
Wie wirkt sich der Verlust aus Kapitalvermögen steuerlich aus?
Ein Verlust aus Kapitalvermögen mindert nur Einkünfte aus Kapitalvermögen. Er darf nicht mit Arbeitslohn, Rente oder Mieteinnahmen verrechnet werden (§ 20 Abs. 6 Satz 1 EStG). Dafür ist er zeitlich unbegrenzt: Was im Verlustjahr nicht verbraucht wird, mindert die Kapitalerträge der Folgejahre und wird gesondert festgestellt (§ 20 Abs. 6 Satz 2 und 3 EStG in Verbindung mit § 10d Abs. 4 EStG).
Wer kaum Zinsen oder Dividenden erhält, spürt den Verlust oft erst über viele Jahre – oder bei einer späteren größeren Kapitalanlage, etwa nach einem Erbfall oder dem Verkauf von Wertpapieren. Eine Steuerersparnis ersetzt den verlorenen Betrag nie. Sie mindert aber die Steuer auf künftige Kapitalerträge.
Den Verlustvortrag gibt es nicht von selbst. Die Bank behält auf Zinsen und Dividenden weiter Abgeltungsteuer ein, weil sie den festgestellten Verlust nicht kennt. Wer ihn nutzen will, gibt auch in den Folgejahren die Anlage KAP ab und beantragt die Steuerfestsetzung nach § 32d Abs. 4 EStG. Das Finanzamt erstattet dann die einbehaltene Steuer, soweit der Verlustvortrag reicht.
Was ist ein Fake-Festgeld?
Ein Fake-Festgeld ist eine vorgetäuschte Festgeldanlage. Betrüger bieten im Internet Festgeld zu guten Zinsen an, oft unter dem Namen oder im Erscheinungsbild einer echten Bank, und lassen sich das Geld auf ein Konto überweisen, über das sie verfügen. Eine Anlage kommt nie zustande. Vor solchen Angeboten ohne Erlaubnis warnt die BaFin immer wieder, etwa im Fall strunz-kapital.com.
Steuerlich ist das Fake-Festgeld ein typischer Fall von Anlagebetrug: Wer Festgeld anlegen wollte, wollte Zinsen erzielen. Dass die Anlage nur vorgetäuscht war, ändert daran nach dem BMF-Schreiben vom 14.05.2025 (Rn. 60) nichts. Bei Betrug ohne Anlageabsicht, etwa beim Schockanruf, kommt dagegen vor allem die außergewöhnliche Belastung nach § 33 EStG in Betracht.
Beispiel: Wie wirkt sich ein Fake-Festgeld in der Steuererklärung aus?
Das Beispiel vom Anfang, weitergerechnet – Name, Ort und Zahlen sind frei gewählt.
Zurück zu Markus Engel aus Hannover. Im Mai 2023 sucht er im Internet nach Festgeld. Über ein Vergleichsportal gerät er an eine Plattform, die mit dem Namen einer bekannten Bank auftritt und 3,8 Prozent Zinsen für zwei Jahre verspricht – ein Muster, vor dem die BaFin bei gefälschten Zinsplattformen immer wieder warnt. Am 15.05.2023 überweist er 30.000 Euro auf ein deutsches Girokonto, das ihm als Konto der Bank genannt wird. Er erhält eine Eröffnungsbestätigung und einen Online-Zugang, der seine Einlage anzeigt.
Im Februar 2024 will er 10.000 Euro vorzeitig abrufen. Niemand antwortet, die Website ist abgeschaltet. Im März 2024 erstattet Herr Engel Strafanzeige. Die Empfängerbank teilt mit: Das Geld wurde noch am Tag des Eingangs weiterüberwiesen, das Konto ist leer, der Kontoinhaber nicht greifbar. Im Januar 2025 stellt die Staatsanwaltschaft das Verfahren ein, weil die Täter nicht ermittelt werden konnten.
Steuerlich ergibt sich daraus:
- Einordnung: Herr Engel wollte Zinsen erzielen. Seine 30.000 Euro sind ein Verlust aus Kapitalvermögen (BMF-Schreiben vom 14.05.2025, Rn. 60).
- Jahr: In Betracht kommen 2024 – das Geld war weitergeleitet, die Empfänger nicht greifbar – und 2025, das Jahr der Einstellung. Herr Engel erklärt den Verlust in der Anlage KAP für 2024 und vorsorglich auch für 2025. Erkennt das Finanzamt nur ein Jahr an, hält er den Bescheid für das andere mit Einspruch offen.
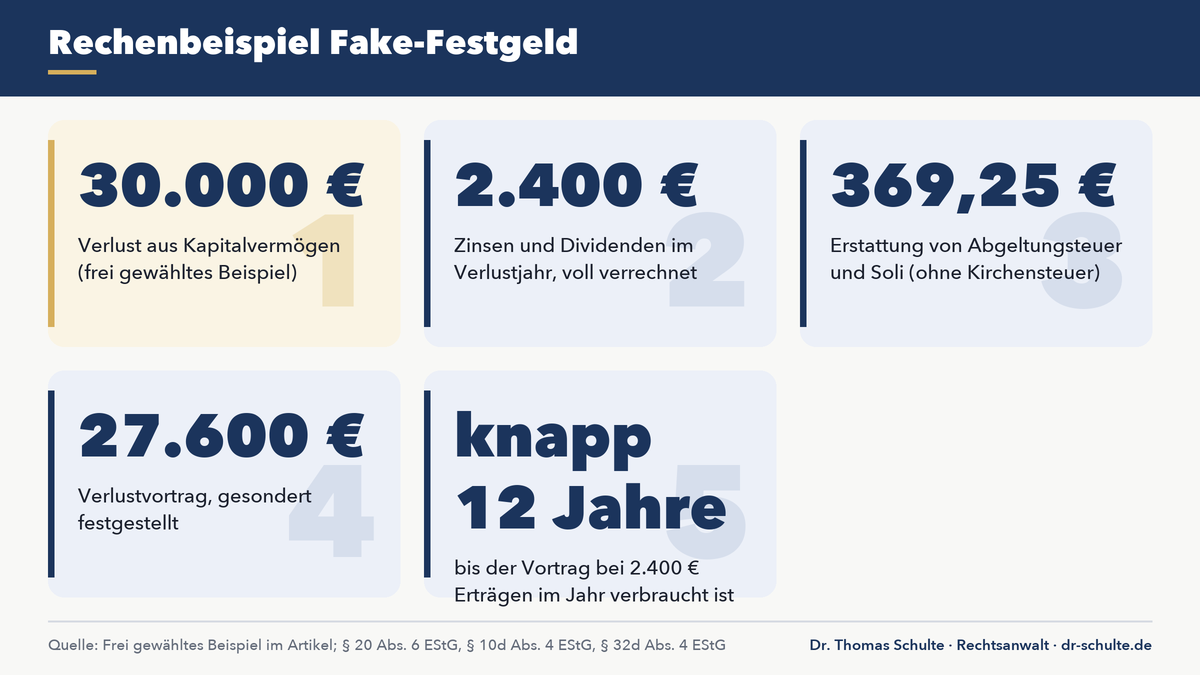
- Wirkung im Verlustjahr: 2024 hatte Herr Engel 2.400 Euro Zinsen und Dividenden. Seine Bank hat nach dem Freistellungsauftrag über 1.000 Euro auf 1.400 Euro Abgeltungsteuer und Solidaritätszuschlag einbehalten: 369,25 Euro (ohne Kirchensteuer). Wird der Verlust für 2024 anerkannt, sind die 2.400 Euro vollständig verrechnet, die 369,25 Euro werden erstattet.
- Verlustvortrag: Die übrigen 27.600 Euro stellt das Finanzamt als Verlustvortrag fest. Bleiben seine Kapitalerträge bei 2.400 Euro im Jahr, zahlt Herr Engel darauf knapp zwölf Jahre lang im Ergebnis keine Abgeltungsteuer, vorausgesetzt, er gibt jedes Jahr die Anlage KAP ab und beantragt die Verrechnung. Bei einem späteren Wertpapierverkauf mit Gewinn ist der Vortrag schneller verbraucht.
Das Beispiel zeigt beides: Wer einen Anlagebetrug steuerlich absetzen kann, bekommt die 30.000 Euro dadurch nicht zurück. Ohne Erklärung und offenen Bescheid wären aber auch Erstattung und Verlustvortrag verloren.
Gilt bei Betrug auch die außergewöhnliche Belastung?
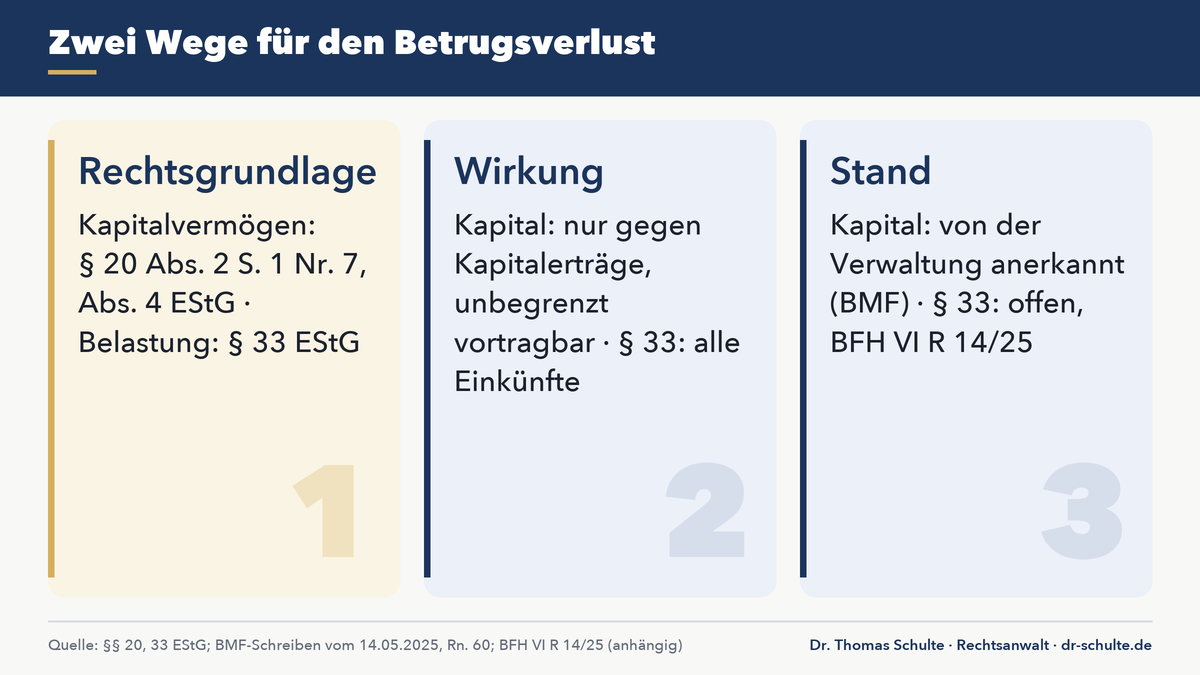
Ob Betrugsverluste als außergewöhnliche Belastung nach § 33 EStG abziehbar sind – und ob das Argument „allgemeines Lebensrisiko“ trägt –, klärt der Bundesfinanzhof im weiterhin anhängigen Verfahren VI R 14/25. Anlass ist ein Schockanruf; die Frage stellt sich aber bei jeder Betrugsform. Mehr dazu in unserem Beitrag Betrugsverlust als außergewöhnliche Belastung.
| Verlust aus Kapitalvermögen | Außergewöhnliche Belastung | |
|---|---|---|
| Rechtsgrundlage | § 20 Abs. 2 Satz 1 Nr. 7, Abs. 4 EStG | § 33 EStG |
| Wirkung | nur mit Kapitalerträgen verrechenbar, unbegrenzt vortragbar | mindert alle Einkünfte, abzüglich zumutbarer Belastung |
| Stand | von der Verwaltung anerkannt (BMF 14.05.2025, Rn. 60) | offen, BFH VI R 14/25 anhängig |
Finanzämter sehen die beiden Wege teils als einander ausschließend an. Entschieden ist das nicht. Wer beide Fragen offen hält, verliert nichts.
Soll ich den Einspruch zurücknehmen, wenn das Finanzamt es anregt?
Einen Einspruch sollte niemand zurücknehmen, nur weil das Finanzamt darum bittet. Die Bitte um Rücknahme ist eine Anregung, keine Pflicht. Wer zurücknimmt, macht den Bescheid bestandskräftig – auch dann, wenn die Einordnung des Verlusts oder das maßgebliche Jahr noch streitig sind.
Für den Einspruch selbst gilt eine Frist von einem Monat ab Bekanntgabe des Bescheids (§ 355 Abs. 1 AO). Ein Bescheid, der im Inland mit der Post kommt, gilt am vierten Tag nach der Aufgabe zur Post als bekanntgegeben (§ 122 Abs. 2 Nr. 1 AO).
Wer im Einspruch bleibt, erhält eine Einspruchsentscheidung mit Begründung. Gegen sie ist binnen eines Monats die Klage zum Finanzgericht möglich (§ 47 Abs. 1 FGO). Das Einspruchsverfahren selbst ist gebührenfrei. Ob sich eine Klage lohnt, ist eine Kostenfrage, die vor der Klage geprüft werden muss.
Welche drei Fehler kosten Geschädigte von Anlagebetrug den Steuervorteil?
Drei Fehler können dazu führen, dass ein Verlust aus Anlagebetrug steuerlich ganz verloren geht:
- Nur ein Jahr erklären. Der Verlust zählt in dem Jahr, in dem keine Rückzahlung mehr zu erwarten ist, und dieses Jahr ist oft streitig. Hält das Finanzamt ein anderes Jahr für richtig und ist dessen Bescheid schon bestandskräftig, droht der Verlust verloren zu gehen.
- Den Einspruch zurücknehmen. Mit der Rücknahme wird der Bescheid bestandskräftig. Ein Streit über das richtige Jahr lässt sich für dieses Jahr dann nicht mehr führen.
- Nur die außergewöhnliche Belastung geltend machen. Wer anlegen wollte, sollte den Verlust auch in der Anlage KAP erklären. Ob Betrugsverluste daneben als außergewöhnliche Belastung abziehbar sind, klärt erst der Bundesfinanzhof (VI R 14/25).
Was sollten Geschädigte von Anlagebetrug jetzt tun?
Geschädigte von Anlagebetrug sollten steuerlich und zivilrechtlich zweigleisig vorgehen:
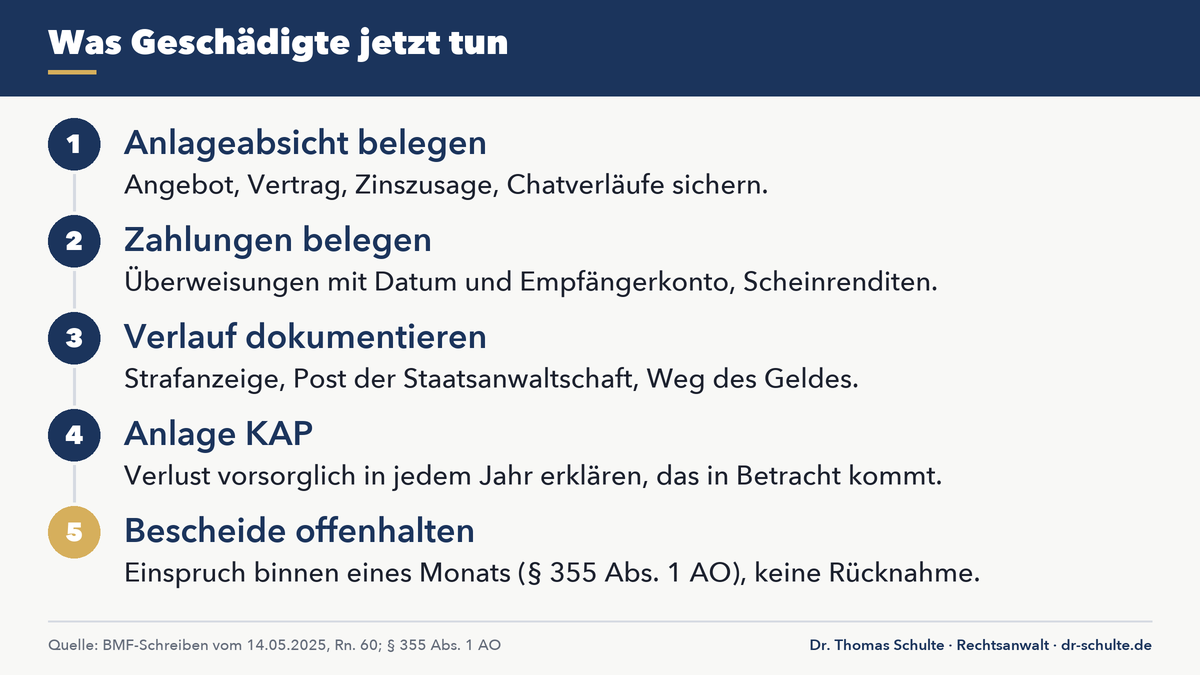
- Anlageabsicht belegen: Angebot, Vertrag, Zinszusage, Chatverläufe – alles, was zeigt, dass Sie Erträge erzielen wollten.
- Zahlungen belegen: Überweisungsbelege mit Datum und Empfängerkonto, Gutschriften von Scheinrenditen.
- Den Verlauf dokumentieren: Strafanzeige mit Aktenzeichen, Nachrichten der Staatsanwaltschaft, Hinweise auf die Weiterleitung des Geldes.
- Verlust in der Anlage KAP erklären – vorsorglich in jedem Jahr, das in Betracht kommt, mit Hinweis auf das BMF-Schreiben vom 14.05.2025, Rn. 60.
- Bescheide offenhalten: Einspruch binnen eines Monats ab Bekanntgabe (§ 355 Abs. 1 AO), keine Rücknahme ohne Prüfung.
- Zivilrechtliche Ansprüche prüfen lassen – gegen Kontoinhaber und Banken.
Kanzlei Dr. Thomas Schulte: Anlagebetrug zu Ende denken
Die Kanzlei Dr. Thomas Schulte in Berlin begleitet Geschädigte von Anlagebetrug – bei der Suche nach dem Weg des Geldes und gegenüber Banken und Kontoinhabern. Zum Ende eines solchen Falls gehört auch die Frage, was steuerlich bleibt. Ein festgestellter Verlust kann künftige Kapitalerträge über Jahre steuerfrei stellen; wie viel das bringt, hängt von Ihren Kapitalerträgen ab.
Auf dem Esstisch von Markus Engel liegen heute zwei Anlagen KAP, eine für 2024, eine für 2025. Beide nennen dieselben 30.000 Euro. Das Kundenportal, an dem im Februar 2024 alles hing, ist längst abgeschaltet. Das Geld bringt keines der beiden Formulare zurück. Aber solange beide Bescheide offen sind, kann der Verlust in dem Jahr berücksichtigt werden, das am Ende das richtige ist.
Liegt Ihnen ein Schreiben des Finanzamts zu Ihrem Betrugsverlust vor? Schicken Sie es zusammen mit Ihrem Steuerbescheid an dr.schulte@dr-schulte.de. Wir sagen Ihnen, welcher Weg zu Ihrem Fall passt.
Häufige Fragen (FAQ)
Sind Verluste aus Anlagebetrug steuerlich absetzbar?
Ja, wenn Sie mit dem Geld Zinsen oder Erträge erzielen wollten. Der Ausfall der Kapitalforderung ist dann ein Verlust aus Kapitalvermögen nach § 20 EStG. Das Bundesfinanzministerium erkennt das in seinem Schreiben vom 14.05.2025, Rn. 60, auch für vorgetäuschte Anlagen an.
In welchem Jahr mache ich den Verlust aus Anlagebetrug geltend?
Der Verlust aus Kapitalvermögen zählt in dem Jahr, in dem keine Rückzahlung mehr zu erwarten ist. Bei Anlagebetrug ist dieser Zeitpunkt oft streitig. Deshalb sollte der Verlust vorsorglich in jedem Jahr erklärt werden, das in Betracht kommt.
Kann ich den Verlust mit meinem Gehalt oder meiner Rente verrechnen?
Nein. Verluste aus Kapitalvermögen dürfen nach § 20 Abs. 6 Satz 1 EStG nur mit Einkünften aus Kapitalvermögen verrechnet werden. Dafür werden sie unbegrenzt in die Folgejahre vorgetragen.
Wie viel Steuer spart ein Verlust aus Anlagebetrug?
Der Verlust erspart die Abgeltungsteuer auf Kapitalerträge im Verlustjahr und in den Folgejahren, bis er verbraucht ist. Bei 2.400 Euro Kapitalerträgen im Jahr sind das rund 369 Euro jährlich (25 Prozent zuzüglich Solidaritätszuschlag auf den Betrag über dem Sparer-Pauschbetrag, ohne Kirchensteuer). Den verlorenen Betrag ersetzt das nicht.
Muss ich Scheinrenditen versteuern, die mir gutgeschrieben wurden?
Nach dem BMF-Schreiben vom 14.05.2025, Rn. 60, sind fällige und zur Auszahlung bereitstehende Scheinrenditen im Jahr der Gutschrift als Kapitalertrag zu versteuern, wenn der Anbieter zu diesem Zeitpunkt noch leistungsfähig und leistungsbereit war. Werden sie wieder angelegt, erhöhen sie den späteren Verlust.
Soll ich den Einspruch zurücknehmen, wenn das Finanzamt den Verlust nur für ein anderes Jahr anerkennen will?
Nicht ohne Prüfung. Mit der Rücknahme wird der Bescheid bestandskräftig. Im Einspruch bleibt die Möglichkeit einer begründeten Einspruchsentscheidung und der Klage zum Finanzgericht binnen eines Monats.
Wo trage ich einen Verlust aus Anlagebetrug in der Steuererklärung ein?
In der Anlage KAP zur Einkommensteuererklärung, als Verlust aus Kapitalvermögen. Die eigene Bank kennt den Verlust nicht und kann ihn nicht verrechnen; er wirkt erst über die Steuererklärung. Sinnvoll sind ein Hinweis auf das BMF-Schreiben vom 14.05.2025, Rn. 60, und Belege zur Anlageabsicht und zur Zahlung.
Muss ich den Verlustvortrag jedes Jahr neu geltend machen?
Das Finanzamt stellt den verbleibenden Verlust gesondert fest (§ 20 Abs. 6 Satz 3 EStG in Verbindung mit § 10d Abs. 4 EStG). Weil die Bank ihn nicht kennt, wirkt er aber nur über die Steuererklärung. In jedem Jahr mit Kapitalerträgen sollten Sie deshalb die Anlage KAP abgeben und die Steuerfestsetzung nach § 32d Abs. 4 EStG beantragen.
Über den Autor: Rechtsanwalt Dr. iur. Thomas Schulte, Berlin, zugelassen seit 1995 (RAK Berlin), Tätigkeitsschwerpunkte Bank- und Kapitalmarktrecht, Datenschutzrecht (Schufa), Versicherungsrecht — Kontakt dr.schulte@dr-schulte.de. Profil bei anwalt.de
Veröffentlicht: 26.10.2026 · Aktualisiert: 29.10.2026 · Dieser Beitrag ersetzt keine Beratung im Einzelfall.