
Bezahlt – und trotzdem ein Risiko
Von Dr. Thomas Schulte, Rechtsanwalt, Berlin
Freitag, 11. April 2025, 17.50 Uhr, ein Treppenhaus in Gera: Nadine Corell, 38, Altenpflegerin im Schichtdienst, zwei Kinder, wartet mit elf anderen Interessenten vor einer Dreizimmerwohnung im dritten Stock, 74 Quadratmeter, 640 Euro warm. Unter dem Arm trägt sie eine Mappe mit Klarsichthüllen: drei Gehaltsnachweise, die Mietschuldenfreiheitsbescheinigung, eine Kopie des Personalausweises. Am Dienstag darauf kommt die Absage per Mail. Zwei Zeilen, kein Grund.
In ihrer Schufa-Datenkopie steht die Forderung eines Mobilfunkanbieters über 412,60 Euro, eingemeldet am 6. Juni 2024, erledigt am 30. Oktober 2024. Sie hat bezahlt, sobald das Geld da war – 146 Tage nach der Einmeldung, 46 Tage zu spät für die kurze Frist. Eine Spalte weiter: Am 14. April 2025 wurde ein Scorewert an eine Hausverwaltung übermittelt. Einen Tag vor der Absage.
Im Register eine erledigte Zeile. Im Alltag eine Wohnung, die jemand anders bekommt.
Das Beispiel ist frei gewählt: Name, Ort und Zahlen sind erfunden, die Rechtslage ist echt.
So sieht die Wahrheit über die Schufa im Alltag aus: Eine Zeile in einer Datenbank entscheidet über Kredit, Wohnung und Geschäft mit – oft, ohne dass jemand sagt, ob sie es war. Wer sich wehren will, braucht Belege, nicht Empörung.
Die Wahrheit über die Schufa ist nüchterner als ihr Ruf: Die Schufa entscheidet nicht selbst über Verträge, aber ihr Score wirkt oft wie eine Entscheidung. Falsche Einträge lassen sich meist beim Einmelder angreifen, bezahlte Schulden bleiben in der Regel drei Jahre gespeichert, und Auskunft über den Score gibt es nach dem BGH-Urteil vom 21. Oktober 2026, wenn eine Ablehnung zeitnah auf eine Score-Übermittlung folgte.
Inhalt
Veröffentlicht: 27.10.2026 · Stand: 29.10.2026
Wann merken Betroffene, dass sie ein Schufa-Problem haben?
Betroffene merken ein Schufa-Problem fast immer zu spät: wenn die Bank den Kredit ablehnt, der Vermieter sich für jemand anderen entscheidet oder der Handyvertrag nicht zustande kommt. Und meistens ohne Begründung. Das Belastende ist selten die Absage selbst, sondern dass niemand sagt, warum.
Für Verbraucherkredite gibt es eine Pflicht zur Offenheit: Lehnt der Kreditgeber wegen einer Auskunft der Schufa oder einer anderen Auskunftei ab, muss er den Verbraucher unverzüglich unterrichten (§ 30 Abs. 2 BDSG). Ab dem 20. November 2026 muss er zusätzlich die konsultierte Datenbank und die berücksichtigten Datenkategorien nennen (§ 30 Abs. 7 BDSG n. F., BGBl. 2026 I Nr. 139). Bei Wohnung, Handyvertrag oder Kauf auf Rechnung fehlt eine solche Pflicht – dort hilft nur Nachfragen und Aufschreiben.
Bei Selbständigen wird aus einer Absage schnell eine Kettenreaktion: kein Kredit, keine Investition; kein Leasing, kein Firmenwagen; kein Geschäftskonto, kein Arbeiten. Vor Gericht muss diese Kette aber bewiesen werden. Daran scheitern viele Klagen: Das Gericht will sehen, dass gerade der Eintrag die Absage verursacht hat – und nicht etwas anderes.
Wie sehen Schufa-Fälle in der Praxis aus? Drei Beispiele mit Ort und Datum
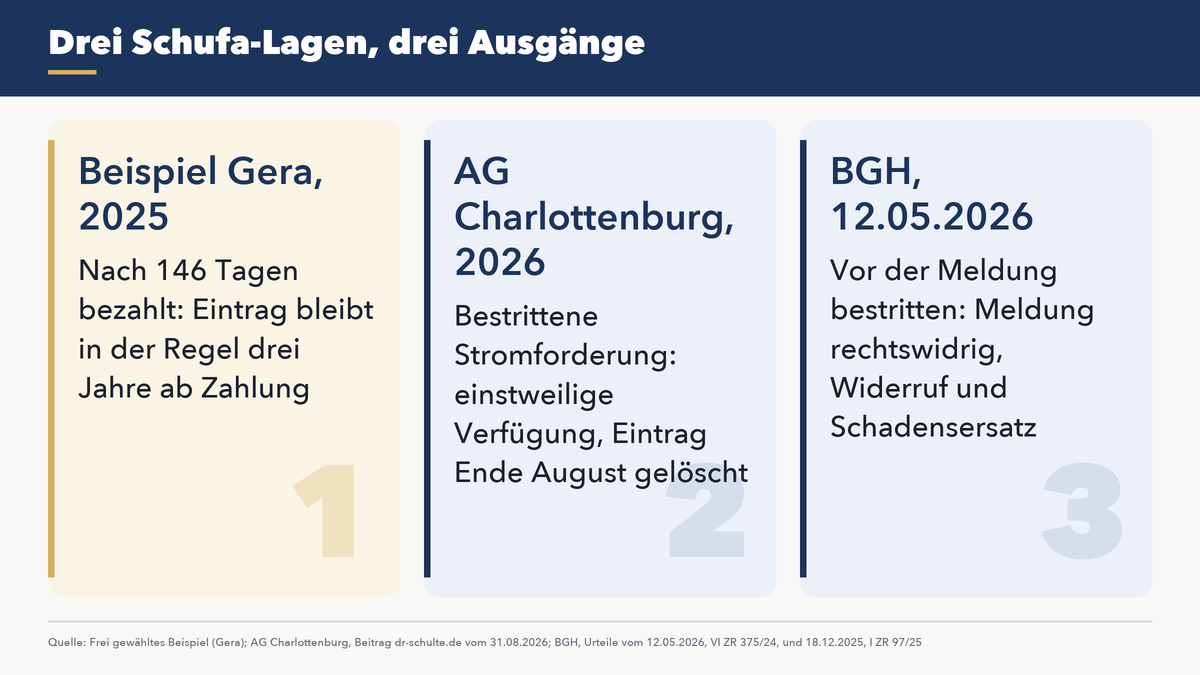
Schufa-Fälle in der Praxis enden sehr unterschiedlich – je nachdem, ob die Meldung angreifbar ist und wie schnell gehandelt wird. Drei Beispiele zeigen die Spannweite: das frei gewählte vom Anfang, ein Eilverfahren aus unserer Kanzlei, über das wir bereits berichtet haben, und der Fall, den der Bundesgerichtshof im Mai 2026 entschieden hat.
| Wann | Wo | Was geschah | Ausgang |
|---|---|---|---|
| April 2025 | Gera (frei gewähltes Beispiel) | Handyrechnung nach der Einmeldung bezahlt, aber erst nach 146 Tagen; Wohnung ohne Begründung abgesagt | Eintrag bleibt in der Regel drei Jahre ab Zahlung, hier bis Ende Oktober 2027; offen ist die Auskunft, ob der Score den Ausschlag gab |
| Sommer 2026 | Amtsgericht Charlottenburg, Berlin | Inkassounternehmen meldet eine bestrittene Stromforderung von rund 200 Euro für eine leere Wohnung | Einstweilige Verfügung: Widerruf binnen 24 Stunden nach Zustellung; das Inkasso schrieb noch am Zustellungstag an die Schufa, Ende August war der Eintrag gelöscht |
| 12. Mai 2026 | Bundesgerichtshof, Karlsruhe | Kunde weist eine Stromschlussrechnung vor der Meldung als „überhöht und überzogen“ zurück; der Einmelder meldet trotzdem | Meldung rechtswidrig: Widerruf gegenüber der Schufa, Schadensersatz möglich (VI ZR 375/24) |
Die Lehre aus dem Beispiel: Wer eine berechtigte Forderung begleicht, sollte das binnen 100 Tagen nach der Einmeldung tun – sonst gilt die Regelfrist von drei Jahren. Und jede Absage schriftlich sichern und nach dem Grund fragen. Die Lehre aus Karlsruhe: Wer vor der Meldung mit sachlichem Grund bestreitet, sollte dieses Schreiben aufheben. Die Lehre aus Berlin: Wer schnell und mit klarer Rechtslage kommt, bekommt schnell Hilfe – Einzelheiten im Beitrag zum Verfahren gegen Pair Finance vor dem Amtsgericht Charlottenburg.
Darf die Bank eine schon bezahlte Forderung an die Schufa melden?
Nach unserer Auffassung nicht – und trotzdem kommt es vor. Das Muster ist fast immer dasselbe: Jemand zahlt eine Forderung vollständig an das Inkassounternehmen, Monate später meldet die Bank genau diese Forderung als offen an die Schufa. Bezahlt und trotzdem Risiko. Dahinter steckt meist, dass Bank, Inkasso und Auskunftei nicht miteinander reden.
Die Verhaltensregeln der deutschen Wirtschaftsauskunfteien erfassen Zahlungsstörungen, die bei der Übermittlung fällig, offen und unbestritten sind. Eine Forderung, die vor der Meldung ausgeglichen war, passt nicht in dieses Raster; höchstrichterlich entschieden ist diese Konstellation noch nicht. Der Bundesgerichtshof verlangt für jede Meldung, dass sie aussagekräftige Hinweise auf Zahlungsfähigkeit oder Zahlungswillen liefert (BGH, Urteil vom 12.05.2026 – VI ZR 375/24). Ähnliches gilt für bestrittene Forderungen: Wer eine Forderung vor der Meldung mit sachlichem Grund bestreitet, darf nicht gemeldet werden – mehr dazu im Beitrag zur bestrittenen Forderung bei der Schufa.
Entscheidet die Schufa oder die Bank?
Formal entscheidet die Bank, praktisch oft die Zahl. Die Schufa sagt seit Jahren, sie berechne nur eine Wahrscheinlichkeit, entscheiden müsse der Kreditgeber. Diese Trennung hat der Europäische Gerichtshof am 7. Dezember 2023 in Luxemburg aufgebrochen: Stützt sich ein Dritter maßgeblich auf den Score, um einen Vertrag zu schließen, durchzuführen oder zu beenden, ist schon die Score-Berechnung eine automatisierte Entscheidung im Sinne von Art. 22 DSGVO (EuGH, Urteil vom 07.12.2023 – C-634/21).
Wie das im Alltag aussieht, zeigt das Beispiel vom Anfang. Nadine Corell bekommt von der Hausverwaltung zwei Zeilen und keinen Grund. Ob der Scorewert vom 14. April den Ausschlag gab oder einer der elf anderen Bewerber einfach besser passte, sagt ihr niemand. Eine Pflicht, es zu sagen, hat ein Vermieter auch nicht.
Das hat Folgen für jeden Verbraucher. Ab dem 20. November 2026 kann er gegenüber dem Unternehmen, das auf Grundlage eines Scores entscheidet, die Entscheidung anfechten, seinen Standpunkt darlegen und eine Entscheidung durch einen Menschen verlangen (§ 37a Abs. 5 BDSG n. F.).
Kann man einen schlechten Score haben, ohne je zu spät gezahlt zu haben?
Ja. Ein schlechter oder schwacher Score setzt keine verspätete Zahlung voraus. Wer jung ist und keine Kreditgeschichte hat, wer häufig umzieht oder wenige Verträge führt, ist für ein Scoring-Verfahren ein Unbekannter – und unbekannt heißt im Zweifel: riskant. Dazu kommen Verwechslungen, Identitätsbetrug und Forderungen, die man bestritten hat und die trotzdem gemeldet werden.
Besonders hart trifft es Opfer von Identitätsbetrug. Unbekannte schließen Verträge auf ihren Namen, die Rechnungen gehen an fremde Adressen, und am Ende stehen Negativeinträge im Datensatz eines Menschen, der nie etwas bestellt hat. Hier hilft, beim Einmelder die Vertragsunterlagen anzufordern – Bestelldatum, Lieferanschrift, Zahlungsweg – und Berichtigung und Löschung nach Art. 16 und 17 DSGVO zu verlangen.
Wird mit dem neuen Schufa-Score alles besser?
Der neue Schufa-Score ist verständlicher, aber nicht automatisch gerechter. Seit dem 17. März 2026 bietet die Schufa einen Score mit zwölf Kriterien an. Bis Ende 2028 können Banken und andere Unternehmen aber wählen, ob sie den alten oder den neuen Score abfragen (LTO, 18.06.2026). Ein Verbraucher kann also in der App einen guten Wert sehen, während die Bank auf einen anderen schaut. Zwei Uhren, zwei Uhrzeiten – und neben der Schufa gibt es weitere Auskunfteien.
Die eigentliche Verbesserung kommt vom Gesetzgeber. Ab dem 20. November 2026 dürfen unter anderem Anschrift, Alter, Geschlecht, Name, Daten aus sozialen Netzwerken und Zahlungsein- und -ausgänge auf Bankkonten nicht mehr in einen Score einfließen (§ 37a Abs. 2 BDSG n. F.). Wer umzieht, ist nicht unzuverlässig; er ist vielleicht Pflegekraft, Soldat oder frisch getrennt. Wie Kriterien, die an die Wohnadresse anknüpfen, sich zu diesem Verbot verhalten, werden die Gerichte klären müssen. Mehr zum neuen Verfahren im Beitrag zum neuen Schufa-Score.
Was hat der BGH am 21. Oktober 2026 zur Schufa entschieden?
Der Bundesgerichtshof in Karlsruhe hat am 21. Oktober 2026 vier Urteile des Oberlandesgerichts Dresden aufgehoben, die die Schufa zur Erklärung ihres Scores verurteilt hatten, und die Verfahren zurückverwiesen (I ZR 227/25 bis I ZR 230/25, Pressemitteilung Nr. 198/2026). Für die Schufa ist das ein Erfolg in dieser Runde.
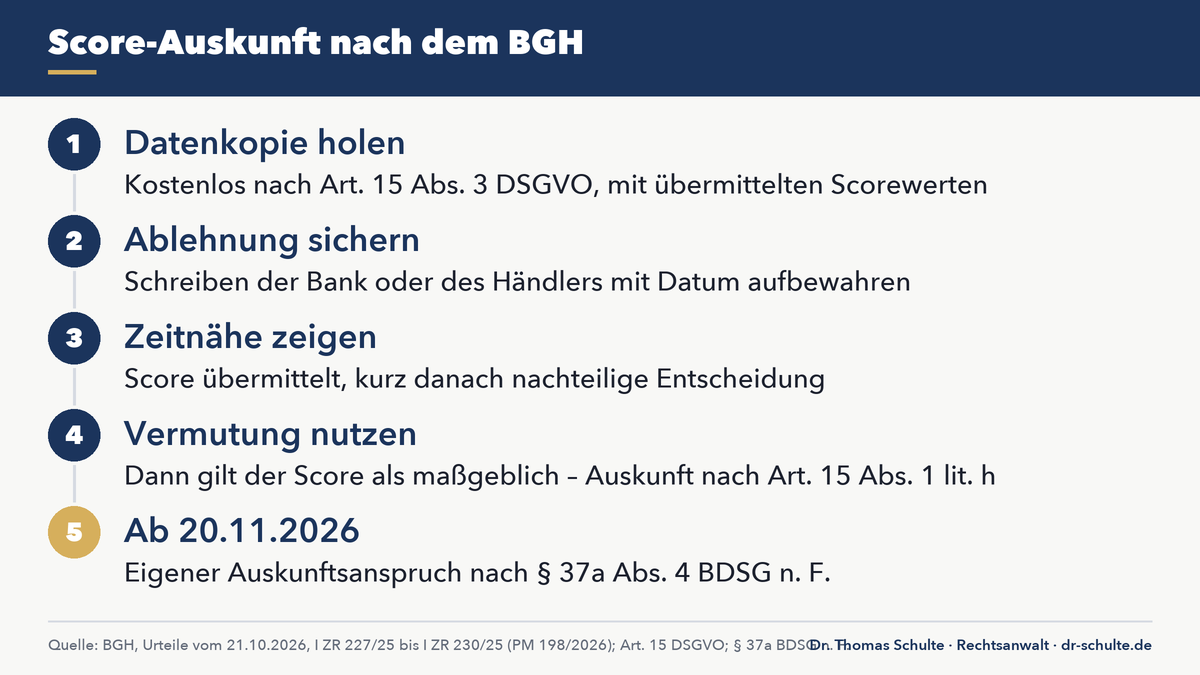
Verbraucher haben trotzdem etwas gewonnen. Auskunft über die Logik des Scores (Art. 15 Abs. 1 lit. h DSGVO) gibt es, wenn ein Unternehmen seine Vertragsentscheidung maßgeblich auf den Score gestützt hat. Dafür genügen zwei Tatsachen: Die Schufa hat einen Scorewert an das Unternehmen übermittelt, und dieses hat zeitnah eine nachteilige Entscheidung getroffen. Dann wird vermutet, dass der Score maßgeblich war. Ablehnungsschreiben und Datenkopie nebeneinander – mehr verlangt der BGH nicht. Die schriftlichen Urteilsgründe liegen noch nicht vor; Einzelheiten im Beitrag Schufa vor dem BGH.
Was hat sich bei der Schufa seit 2023 geändert?
Seit 2023 haben Gerichte in Luxemburg, Köln und Karlsruhe und der Gesetzgeber in Berlin die Regeln für die Schufa Schritt für Schritt verschoben. Die wichtigsten Daten:
| Datum | Ort | Was geschah |
|---|---|---|
| 07.12.2023 | Luxemburg, EuGH | Score kann selbst eine automatisierte Entscheidung sein (C-634/21); Restschuldbefreiung höchstens sechs Monate speichern (C-26/22, C-64/22) |
| 10.04.2025 | Köln, Oberlandesgericht | Bezahlte Forderung sei sofort zu löschen (15 U 249/24) – vom BGH aufgehoben |
| 18.12.2025 | Karlsruhe, BGH | Bezahlte Forderungen: in der Regel drei Jahre, bei Zahlung binnen 100 Tagen 18 Monate (I ZR 97/25) |
| 17.03.2026 | Wiesbaden, Schufa | Neuer Score mit zwölf Kriterien |
| 12.05.2026 | Karlsruhe, BGH | Bestrittene, nicht belegte Forderung: Meldung ist zu widerrufen (VI ZR 375/24) |
| 21.10.2026 | Karlsruhe, BGH | Score-Auskunft: Übermittlung plus zeitnahe Ablehnung genügt (I ZR 227/25 bis I ZR 230/25) |
| 20.11.2026 | bundesweit | § 37a BDSG n. F.: Score-Auskunft, verbotene Merkmale, Entscheidung durch einen Menschen |
Wo setzt ein Anwalt gegen einen falschen Schufa-Eintrag an?
Ein Anwalt setzt gegen einen falschen Schufa-Eintrag an drei Stellen an – und der wichtigste Hebel liegt meist nicht bei der Schufa:
| Ansatzpunkt | Frage | Rechtsgrundlage |
|---|---|---|
| Einmelder (Bank, Inkasso, Händler) | Durfte überhaupt gemeldet werden? | Widerruf der Meldung, BGH VI ZR 375/24 |
| Schufa | Ist der Eintrag richtig, ist er zu alt? | Art. 16, 17 DSGVO |
| Score | Wie wird gerechnet, was wiegt am schwersten? | Art. 15 Abs. 1 lit. h DSGVO; ab 20.11.2026 § 37a Abs. 4 BDSG |
Die Schufa ist das Archiv, der Einmelder der Lieferant. Wer den falschen Eintrag geliefert hat, muss ihn auch zurückholen. Viele Fälle erledigen sich, wenn der Einmelder ein begründetes Anwaltsschreiben bekommt. Reagiert er nicht und eilt es, kommt eine einstweilige Verfügung in Betracht – wie im Sommer 2026 vor dem Amtsgericht Charlottenburg. Ehrlich gesagt: Wenn der Eintrag stimmt, kann auch ein Anwalt ihn nicht verschwinden lassen.
Wo kann man gegen die Schufa klagen?
Gegen die Schufa klagen kann man nicht nur in Wiesbaden, wo sie ihren Sitz hat. Klagen wegen eines Datenschutzverstoßes können am Ort einer Niederlassung des Verantwortlichen erhoben werden – oder am Gericht des Ortes, an dem die betroffene Person ihren gewöhnlichen Aufenthalt hat (§ 44 Abs. 1 BDSG). Wer in Berlin, Hamburg oder München wohnt, muss also nicht nach Hessen ziehen. Dasselbe gilt gegen den Einmelder: Das Eilverfahren gegen das Berliner Inkassounternehmen lief vor dem Amtsgericht Charlottenburg, an dessen Sitz.
Gibt es Schadensersatz für einen rechtswidrigen Schufa-Eintrag?
Schadensersatz für einen rechtswidrigen Schufa-Eintrag gibt es, aber er fällt meist kleiner aus als erhofft. Voraussetzung ist ein Datenschutzverstoß und ein dadurch entstandener Schaden (Art. 82 Abs. 1 DSGVO); bei einer rechtswidrigen Meldung kann schon der Kontrollverlust genügen (BGH, Urteil vom 12.05.2026 – VI ZR 375/24). Die Beträge liegen meist im drei- bis niedrigen vierstelligen Bereich. Wer einen entgangenen Kredit oder eine entgangene Wohnung ersetzt haben will, muss beweisen, dass es gerade am Eintrag lag – das ist die schwerste Hürde. Die Einzelheiten stehen in unserem Beitrag Die Wahrheit über den Schufa-Schadensersatz.
Ob sich ein Anwalt lohnt, hängt an zwei Fragen: Ist die Meldung angreifbar? Und gibt es eine Rechtsschutzversicherung? War die Meldung rechtswidrig, sind vorgerichtliche Anwaltskosten als Schaden ersatzfähig (BGH, Urteil vom 18.12.2025 – I ZR 97/25). Stimmt der Eintrag, ist das Geld in der Schuldentilgung besser angelegt.
Wie lange bleibt ein Schufa-Eintrag nach der Zahlung?
Ein Schufa-Eintrag bleibt nach der Zahlung in der Regel drei Jahre ab dem Ausgleich gespeichert. Wer innerhalb von 100 Tagen nach der Einmeldung zahlt und sonst eine saubere Auskunft hat, kommt auf 18 Monate. Kürzer geht es nur bei besonderen Umständen, die das Löschungsinteresse wesentlich überdurchschnittlich gewichten (BGH, Urteil vom 18.12.2025 – I ZR 97/25). Die Kölner Linie, bezahlte Forderungen seien sofort zu löschen (OLG Köln, Urteil vom 10.04.2025 – 15 U 249/24), hat der BGH aufgehoben.
Rechenbeispiel: Die Bank meldet am 3. März 2025, der Kunde zahlt am 2. Juni 2025 – 91 Tage später –, und es kommt nichts Negatives hinzu. Dann darf der Eintrag bis Anfang Dezember 2026 bleiben. Zahlt er erst am 1. Juli 2025, nach 120 Tagen, gilt die Regelfrist: Der Eintrag darf bis Anfang Juli 2028 bleiben. Vier Wochen Unterschied bei der Zahlung, eineinhalb Jahre Unterschied bei der Speicherdauer.
Für eine Restschuldbefreiung gilt eine kürzere Grenze: Die Schufa darf sie nicht länger speichern als das öffentliche Insolvenzregister, also höchstens sechs Monate (EuGH, Urteil vom 07.12.2023 – C-26/22, C-64/22). Mehr im Beitrag Schufa-Eintrag trotz Zahlung.
Was sollte man in den ersten 24 Stunden nach einem falschen Schufa-Eintrag tun?
In den ersten 24 Stunden nach einem falschen Schufa-Eintrag kommt es auf drei Schritte an:
- Kostenlose Datenkopie anfordern – bei der Schufa nach Art. 15 Abs. 3 DSGVO. Eine kostenpflichtige Bonitätsauskunft ist dafür nicht nötig.
- Belege sichern – jede Absage, jedes Schreiben, jeden Screenshot mit Datum. Bei einer Kreditablehnung schriftlich fragen, ob eine Auskunftei-Auskunft der Grund war.
- Dem Einmelder schriftlich widersprechen – mit Begründung und Frist.
Der Fehler, den man nie machen sollte: aus Panik etwas unterschreiben. Ein Schuldanerkenntnis oder eine Ratenvereinbarung, ohne dass Erledigung und Löschung schriftlich geregelt sind, kann den Weg zur Löschung verbauen.
Die Wahrheit über die Schufa: Brauchen wir sie in ihrer heutigen Form?
Kreditgeber brauchen Informationen, das bestreitet niemand ernsthaft. Wer aber über Wohnung und Existenz mitentscheidet, braucht Regeln wie ein Gericht: nachvollziehbare Gründe, Kontrolle und Haftung. Eine Auskunftei darf nicht unbemerkt zum Richter werden. Der 20. November 2026 ist ein Anfang. Messen muss man ihn daran, ob ein Mensch nach einer Absage versteht, warum er abgelehnt wurde.
Für Nadine Corell aus unserem Beispiel endet die Regelspeicherfrist Ende Oktober 2027, drei Jahre nach ihrer Zahlung. Verkürzen lässt sich das nur, wenn besondere Umstände dazukommen; die abgesagte Wohnung allein reicht dafür nicht. Was sie tun kann, ist kleiner und konkreter: die Hausverwaltung schriftlich fragen, ob eine Auskunft den Ausschlag gab, und die Datenkopie mit dem 14. April danebenlegen. Die Mappe mit den Klarsichthüllen steht wieder im Regal. Eine Hülle ist dazugekommen.
Häufige Fragen zur Schufa
Muss die Schufa einen Eintrag löschen, wenn die Schuld bezahlt ist?
Nein, nicht sofort. Erledigte Zahlungsstörungen darf die Schufa in der Regel drei Jahre ab dem Ausgleich speichern, bei Zahlung binnen 100 Tagen nach der Einmeldung und sonst sauberer Auskunft 18 Monate (BGH, Urteil vom 18.12.2025 – I ZR 97/25). Kürzer geht es nur bei besonderen Umständen.
Muss die Schufa ihren Score erklären?
Ja, wenn ein Unternehmen seine Vertragsentscheidung maßgeblich auf den Score gestützt hat (Art. 15 Abs. 1 lit. h DSGVO). Nach dem BGH genügt dafür, dass ein Scorewert übermittelt wurde und das Unternehmen zeitnah nachteilig entschieden hat (Urteile vom 21.10.2026 – I ZR 227/25 bis I ZR 230/25). Ab dem 20. November 2026 kommt ein eigener Auskunftsanspruch nach § 37a Abs. 4 BDSG hinzu.
Gegen wen richtet sich der Anspruch bei einem falschen Schufa-Eintrag?
Der wichtigste Anspruch richtet sich meist gegen den Einmelder, also die Bank, das Inkassounternehmen oder den Händler. Hat er rechtswidrig gemeldet, muss er die Meldung gegenüber der Schufa widerrufen (BGH, Urteil vom 12.05.2026 – VI ZR 375/24). Gegenüber der Schufa selbst bestehen Ansprüche auf Berichtigung und Löschung (Art. 16, 17 DSGVO).
Muss man die Schufa in Wiesbaden verklagen?
Nein. Klagen wegen eines Datenschutzverstoßes können außer am Ort einer Niederlassung des Verantwortlichen auch am Gericht des eigenen gewöhnlichen Aufenthaltsorts erhoben werden (§ 44 Abs. 1 BDSG). Das gilt für Klagen gegen die Schufa ebenso wie gegen die Bank oder das Inkassounternehmen, das gemeldet hat.
Was kostet die Schufa-Datenkopie?
Die Schufa-Datenkopie nach Art. 15 Abs. 3 DSGVO ist kostenlos. Sie zeigt die gespeicherten Daten und die übermittelten Scorewerte samt Empfängern und ist der erste Beleg in jedem Schufa-Streit.
Über den Autor: Rechtsanwalt Dr. iur. Thomas Schulte, Berlin, zugelassen seit 1995 (RAK Berlin), Tätigkeitsschwerpunkte Bank- und Kapitalmarktrecht, Datenschutzrecht (Schufa), Versicherungsrecht — Kontakt dr.schulte@dr-schulte.de.
Wer einen Schufa-Eintrag für falsch hält, kann uns die Datenkopie und das Ablehnungsschreiben schicken – aus Berlin wie aus dem ganzen Bundesgebiet. Wir sagen Ihnen ehrlich, ob sich ein Vorgehen lohnt.
Veröffentlicht: 27.10.2026 · Aktualisiert: 29.10.2026 · Dieser Beitrag ersetzt keine Beratung im Einzelfall.