Erst lesen, dann kämpfen
Von Dr. Thomas Schulte, Rechtsanwalt, Berlin
Dienstag, 4. Februar 2025, 9.10 Uhr, eine Bankfiliale in Bamberg: Tobias Sedlmayr, 46, Fliesenlegermeister mit zwei Gesellen, will einen gebrauchten Transporter finanzieren, 38.000 Euro. Die Beraterin dreht ihren Bildschirm zu ihm. Kein Score, nur ein Hinweis: Es lägen Daten aus einem öffentlichen Schuldnerverzeichnis vor. Sedlmayr schüttelt den Kopf. Die Vermögensauskunft habe er damals abgegeben, sagt er, und die Schuld sei längst bezahlt.
Am 19. Februar liegt die Datenkopie der Schufa im Briefkasten. Auf Seite 2 steht der Eintragungsgrund: Er habe nicht binnen eines Monats nach Abgabe der Vermögensauskunft die vollständige Befriedigung des Gläubigers nachgewiesen. Eintragungsanordnung vom 14. September 2023. Abgegeben hatte er die Vermögensauskunft tatsächlich. Gezahlt hatte er auch, in Raten direkt an den Gläubiger, die letzte im Dezember 2023. Nachgewiesen hatte er die Zahlung nie.
Bezahlt ist nicht gelöscht.
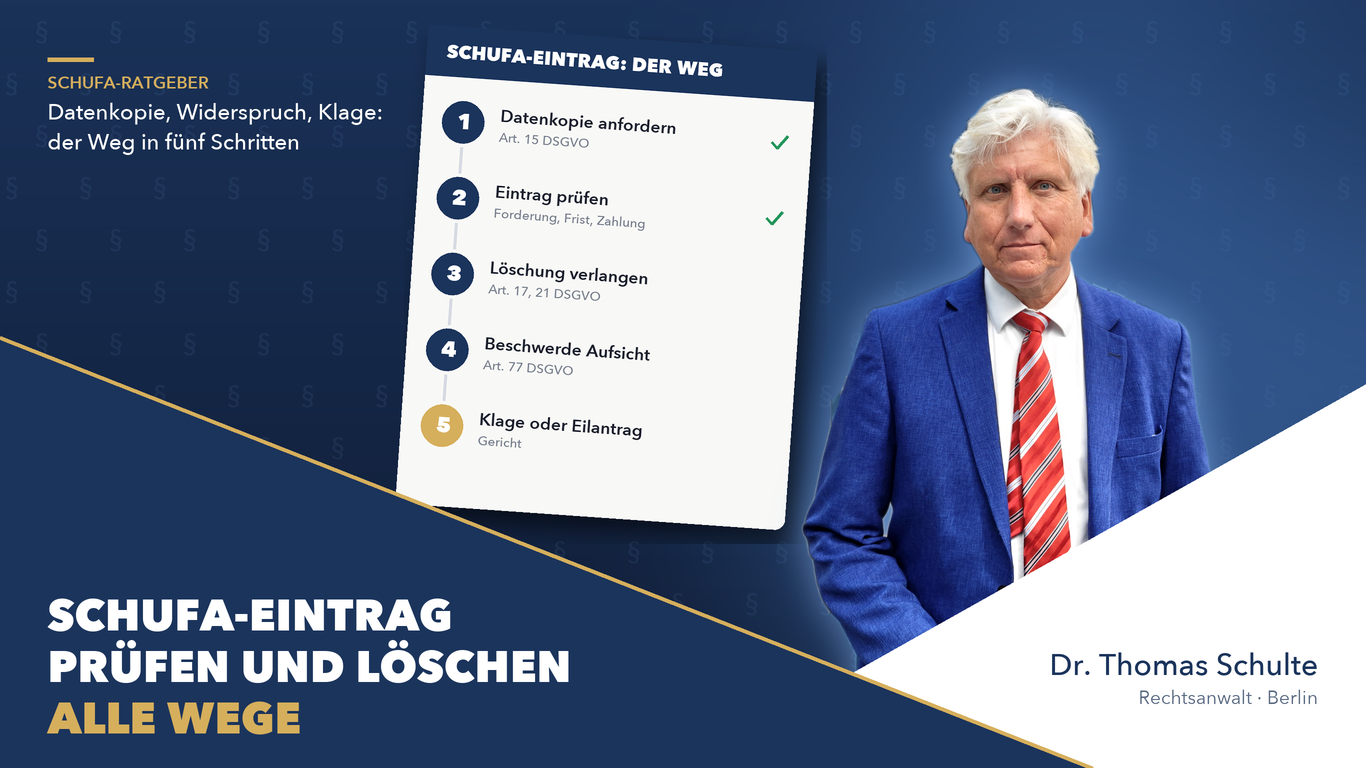
Naheliegend wäre, die Vermögensauskunft noch einmal anzubieten oder der Schufa einen empörten Brief zu schreiben. Beides hätte nichts geändert. Wer einen Schufa-Eintrag angreifen will, muss ihn zuerst Wort für Wort lesen. Dieser Schufa-Ratgeber zeigt, welcher Weg zu welchem Eintrag passt.
Das Beispiel ist frei gewählt: Name, Ort und Zahlen sind erfunden, die Rechtslage ist echt.
Ein Schufa-Eintrag lässt sich angreifen, wenn er falsch ist, unzulässig gemeldet wurde oder zu lange gespeichert bleibt. Erster Schritt ist immer die kostenlose Datenkopie nach Art. 15 DSGVO. Danach richtet sich der Weg nach der Lage: Widerruf beim Einmelder bei bestrittener oder unplausibler Forderung, Löschung nach Ablauf der Speicherfrist – nach Zahlung in der Regel drei Jahre, unter Umständen 18 Monate – und Löschung im Schuldnerverzeichnis nach § 882e ZPO.
Inhalt
Veröffentlicht: 29.10.2026 · Stand: 29.10.2026
Schufa-Ratgeber: Welcher Weg passt zu meinem Schufa-Eintrag?
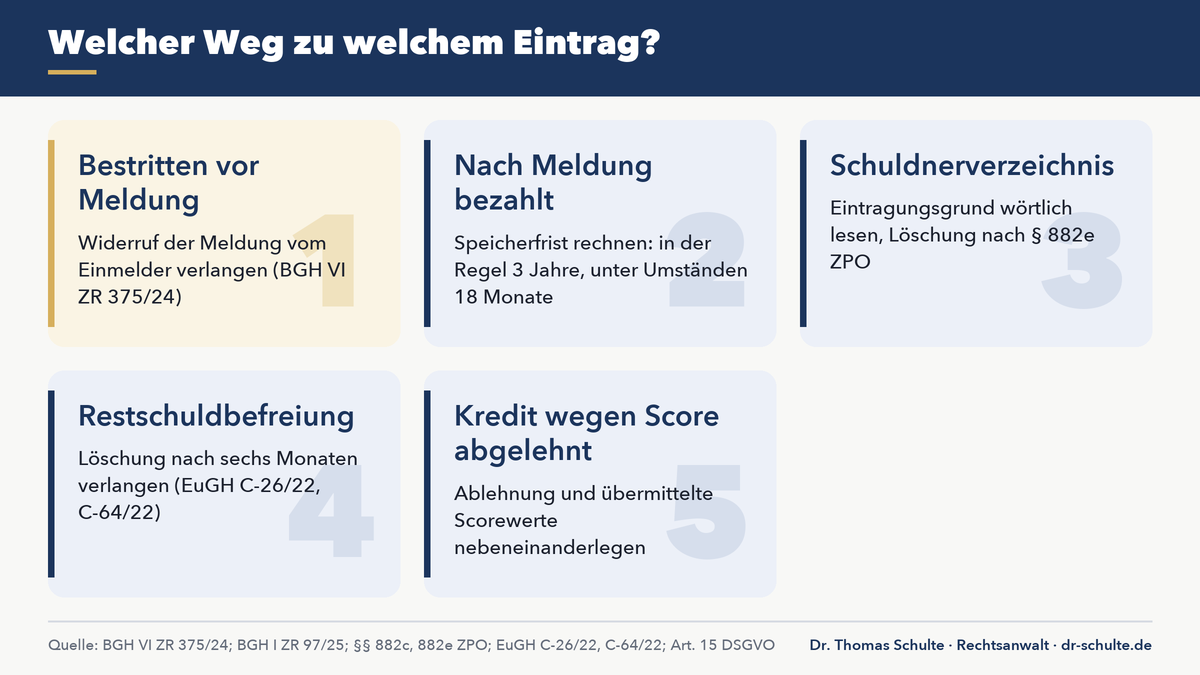
Welcher Weg zu einem Schufa-Eintrag passt, entscheidet die Lage, nicht das Gefühl. Dieser Schufa-Ratgeber ordnet die häufigsten Fälle aus unserer Praxis dem richtigen Hebel zu. Jede Zeile führt zu einem Abschnitt weiter unten und zu einem vertiefenden Beitrag.
| Ihre Lage | Erster Schritt | Rechtsgrundlage | Vertiefung |
|---|---|---|---|
| Forderung war bestritten, als sie gemeldet wurde | Widerruf der Meldung vom Einmelder verlangen | Art. 6 Abs. 1 lit. f DSGVO; BGH VI ZR 375/24 | Bestrittene Forderung bei der Schufa |
| Forderung war schon bezahlt, als sie gemeldet wurde | Zahlungsbeleg sichern, Einmeldetag aus der Datenkopie bestimmen | Verhaltensregeln der Auskunfteien; BGH VI ZR 375/24 | Abschnitt „Bezahlt vor der Meldung“ |
| Forderung erst nach der Meldung bezahlt | Speicherfrist berechnen, besondere Umstände prüfen | BGH I ZR 97/25 | Schufa-Eintrag trotz Zahlung |
| Eintrag unbekannt, Verwechslung oder Identitätsbetrug | Datenkopie, Einmelder um Vertragsunterlagen bitten | Art. 15, 16, 17 DSGVO | Falschen Schufa-Eintrag löschen |
| Eintrag aus dem Schuldnerverzeichnis | Eintragungsgrund wörtlich lesen | §§ 882c, 882e ZPO | Abschnitt „Schuldnerverzeichnis“ |
| Restschuldbefreiung erteilt | Löschung nach sechs Monaten verlangen | EuGH C-26/22, C-64/22 | Abschnitt „Restschuldbefreiung“ |
| Kredit abgelehnt, Score unklar | Ablehnung und übermittelte Scorewerte nebeneinanderlegen | Art. 15 Abs. 1 lit. h, Art. 22 DSGVO | Schufa vor dem BGH |
| Kredit, Wohnung oder Vertrag droht zu platzen | Eilantrag prüfen | §§ 935, 940 ZPO | Einstweilige Verfügung |
Was steht in einem Schufa-Eintrag – und was steht dort nicht?
Ein Schufa-Eintrag ist ein Datensatz, den die Schufa Holding AG zu einer Person speichert, meist auf Meldung eines Vertragspartners wie einer Bank, eines Händlers oder eines Inkassounternehmens (des „Einmelders“). Die Schufa unterscheidet Positivdaten – etwa ein Girokonto, einen Kredit, einen Handyvertrag – von Negativmerkmalen wie einer Zahlungsstörung oder einem Eintrag aus dem Schuldnerverzeichnis. Aus allen Daten berechnet sie Scorewerte für ihre Kunden.
Den eigenen Datenbestand zeigt die Datenkopie nach Art. 15 DSGVO. Die erste Kopie ist kostenlos (Art. 15 Abs. 3 DSGVO). Eine kostenpflichtige Bonitätsauskunft braucht man dafür nicht. Die Datenkopie nennt Einmelder, Meldedaten, Beträge, Erledigungsvermerke und die in den letzten zwölf Monaten übermittelten Scorewerte samt Empfängern.
Drei Lesefehler begegnen uns immer wieder:
- Das Zertifikat ist kein Beweis für „nie gespeichert“. Ein Schufa-Zertifikat weist aus, was zum Stichtag zum Datensatz ausgegeben wurde. Taucht später ein älterer Eintrag auf, gibt es zwei Möglichkeiten: Entweder war er damals gespeichert und das Zertifikat unrichtig – oder er wurde erst nachträglich zugeordnet. Welche zutrifft, muss die Schufa auf Nachfrage offenlegen.
- Drittanbieter-Apps sind nicht die Schufa. Apps, die Schufa-Daten anzeigen, zählen oft jede monatliche Saldomeldung als eigenen „Negativeintrag“. Maßgeblich ist die Datenkopie der Schufa selbst.
- Der Eintragungsgrund steht im Wortlaut da. Gerade beim Schuldnerverzeichnis entscheidet ein Halbsatz darüber, welcher Weg zur Löschung führt.
Wann darf ein Unternehmen eine Forderung an die Schufa melden?
Ein Unternehmen darf eine Forderung nur dann an die Schufa melden, wenn die Meldung zur Wahrung berechtigter Interessen erforderlich ist und die Interessen des Betroffenen nicht überwiegen (Art. 6 Abs. 1 Unterabs. 1 lit. f DSGVO). Eine Einwilligung liegt bei Negativmeldungen praktisch nie vor.
Der Bundesgerichtshof hat den Maßstab im Mai 2026 geschärft: Eine Meldung ist nur erforderlich, wenn aus ihr „aussagekräftige Indizien über die Zahlungsfähigkeit oder den Zahlungswillen“ gewonnen werden können (BGH, Urteil vom 12.05.2026 – VI ZR 375/24, Rn. 24). Im entschiedenen Fall hatte der Kunde eine Stromschlussrechnung vor der Meldung als „überhöht und überzogen“ zurückgewiesen. Die Forderung war nicht tituliert, bestritten und nicht einmal insgesamt plausibel – die Meldung war rechtswidrig (Rn. 25 f.). Der Einmelder muss sie gegenüber der Schufa widerrufen (Rn. 27). § 31 BDSG regelt die Übermittlung an Auskunfteien nicht unmittelbar und entscheidet den Fall deshalb nicht (Rn. 14).
Für die Praxis heißt das: Der wichtigste Gegner ist meist nicht die Schufa, sondern der Einmelder. Wer eine Forderung vor der Meldung mit sachlichem Grund bestritten hat, sollte dieses Schreiben suchen und aufbewahren – es ist das stärkste Beweisstück.
Ab dem 20. November 2026 regelt der neue § 37a Abs. 3 BDSG zusätzlich, welche offenen Forderungen eine Auskunftei in ihre Bonitätsscores einbeziehen darf: unter anderem titulierte, im Insolvenzverfahren festgestellte und ausdrücklich anerkannte Forderungen sowie Forderungen, bei denen der Schuldner nach Fälligkeit mindestens zweimal schriftlich gemahnt, die erste Mahnung mindestens vier Wochen zurückliegt, er vorher über die mögliche Berücksichtigung unterrichtet wurde und die Forderung nicht bestritten hat (BGBl. 2026 I Nr. 139, Art. 3). § 31 BDSG fällt am selben Tag weg.
Was gilt, wenn die Forderung schon vor der Meldung bezahlt war?
Eine Forderung, die schon vor der Meldung vollständig bezahlt war, gehört nach unserer Auffassung nicht als offene Zahlungsstörung in die Schufa. Die Verhaltensregeln der deutschen Wirtschaftsauskunfteien knüpfen an Forderungen an, die bei der Übermittlung fällig, offen und unbestritten sind. Und nach dem Maßstab des Bundesgerichtshofs liefert eine bereits ausgeglichene Forderung kaum ein aussagekräftiges Indiz für fehlende Zahlungsfähigkeit oder fehlenden Zahlungswillen (BGH, Urteil vom 12.05.2026 – VI ZR 375/24, Rn. 24).
Höchstrichterlich entschieden ist dieser Fall allerdings noch nicht. Der Einmelder wird oft einwenden, der Eintrag dokumentiere nur, dass die Forderung „bestanden hat“, und einen Erledigungsvermerk anbieten statt einer Löschung. Darauf sollte man sich nicht ohne Weiteres einlassen.
In unserer Praxis sehen wir das Muster regelmäßig: Jemand zahlt die Schuld an ein Inkassounternehmen, Monate später meldet der ursprüngliche Gläubiger sie als offen. Entscheidend sind dann zwei Belege: der Kontoauszug mit Datum und Jahr – ein App-Bildschirmfoto zeigt oft kein Jahr – und der Einmeldetag. Den Einmeldetag kann man in der Online-Ansicht der Schufa häufig aus der Restlaufzeit der 100-Tage-Frist zurückrechnen; das angezeigte Übermittlungsdatum ist nicht immer derselbe Tag.
Wie lange bleibt ein bezahlter Schufa-Eintrag gespeichert?
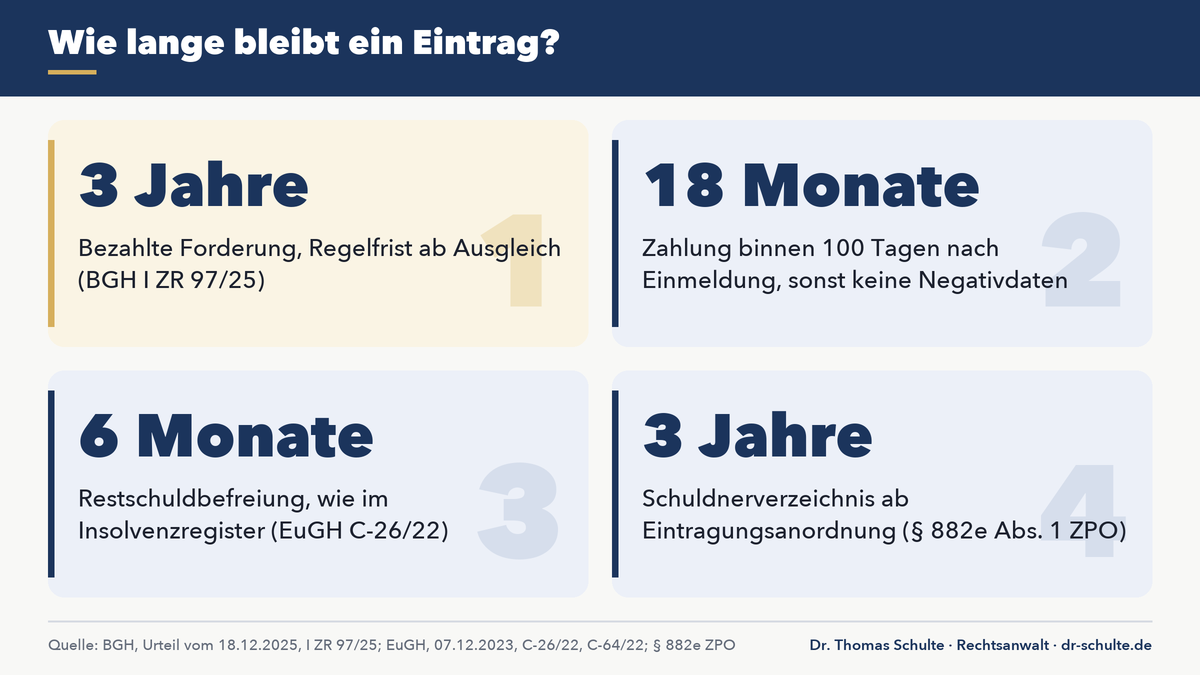
Ein Schufa-Eintrag über eine Forderung, die nach der Meldung bezahlt wurde, bleibt in der Regel drei Jahre ab dem Ausgleich gespeichert. Nach 18 Monaten endet die Speicherung, wenn drei Bedingungen erfüllt sind: Bis dahin wurden keine weiteren Negativdaten gemeldet, es liegen keine Informationen aus dem Schuldnerverzeichnis oder aus Insolvenzbekanntmachungen vor, und die Forderung wurde innerhalb von 100 Tagen nach der Einmeldung ausgeglichen.
Diese Staffel stammt aus Ziffer IV.1 lit. b der Verhaltensregeln der Auskunfteien in der Fassung, die der Hessische Datenschutzbeauftragte zum 1. Januar 2025 genehmigt hat. Der Bundesgerichtshof hält sie für einen grundsätzlich angemessenen Interessenausgleich (BGH, Urteil vom 18.12.2025 – I ZR 97/25, Rn. 49–51). Er hat damit die Linie des Oberlandesgerichts Köln aufgehoben, wonach erledigte Einträge sofort zu löschen seien. Die sofortige Löschung im Schuldnerverzeichnis nach § 882e Abs. 3 Nr. 1 ZPO lässt sich auf die Schufa nicht übertragen (Rn. 29–36).
Kürzer geht es nur ausnahmsweise. Der Betroffene kann besondere Umstände vortragen, die seinem Löschungsinteresse ein „wesentlich überdurchschnittliches Gewicht“ geben (Rn. 52). Das Werkzeug dafür ist der Widerspruch nach Art. 21 DSGVO, gestützt auf Gründe aus der besonderen Situation des Betroffenen. Typische Folgen jedes Negativeintrags – die abgelehnte Finanzierung, der verweigerte Ratenkauf – reichen dafür in aller Regel nicht. Es braucht Umstände, die gerade diesen Fall von anderen unterscheiden.
Was gilt nach einer Insolvenz und Restschuldbefreiung?
Die Information über eine erteilte Restschuldbefreiung darf die Schufa nicht länger speichern als das öffentliche Insolvenzregister. Das hat der Europäische Gerichtshof am 7. Dezember 2023 entschieden (C-26/22 und C-64/22, Pressemitteilung Nr. 186/23). Die Insolvenzbekanntmachungen werden spätestens sechs Monate nach Rechtskraft der Entscheidung über die Restschuldbefreiung gelöscht (§ 3 InsBekV). Nach Ablauf dieser sechs Monate hat der Betroffene ein Recht auf Löschung, und die Schufa muss unverzüglich löschen.
Auf bezahlte Einzelforderungen hat der Bundesgerichtshof diese Rechtsprechung nicht übertragen: Wer nach einer Wohlverhaltensphase von drei Jahren entschuldet ist, steht anders da als jemand, der eine einzelne Forderung gerade beglichen hat (BGH, Urteil vom 18.12.2025 – I ZR 97/25, Rn. 38–40).
Was bedeutet ein Schufa-Eintrag aus dem Schuldnerverzeichnis?
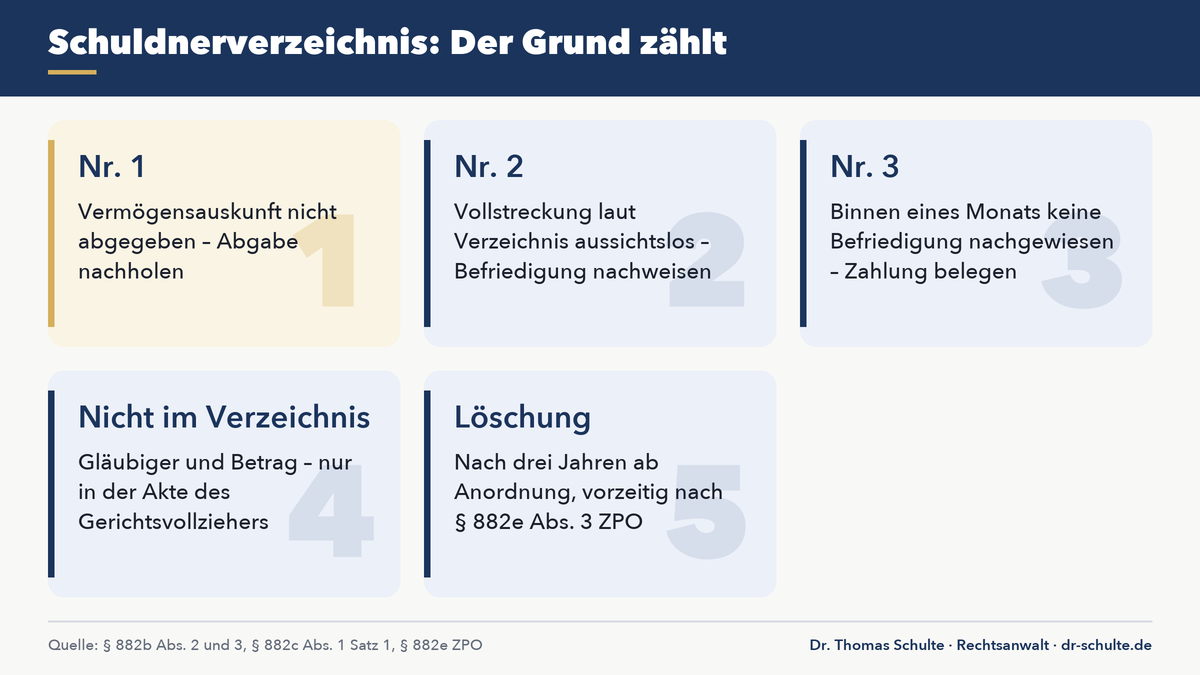
Ein Eintrag aus dem Schuldnerverzeichnis beruht auf einer Eintragungsanordnung des Gerichtsvollziehers. Das Gesetz kennt drei Gründe (§ 882c Abs. 1 Satz 1 ZPO):
- Nr. 1: Der Schuldner ist seiner Pflicht zur Abgabe der Vermögensauskunft nicht nachgekommen.
- Nr. 2: Eine Vollstreckung wäre nach dem Inhalt des Vermögensverzeichnisses offensichtlich nicht geeignet, den Gläubiger vollständig zu befriedigen.
- Nr. 3: Der Schuldner hat nicht binnen eines Monats nach Abgabe der Vermögensauskunft die vollständige Befriedigung des Gläubigers nachgewiesen.
Der Unterschied ist nicht akademisch. Wer nach Nr. 2 oder Nr. 3 eingetragen ist, hat die Vermögensauskunft abgegeben – sie „nachzuholen“ bringt nichts. Hier führt der Weg über die vollständige Befriedigung des Gläubigers. Den Eintragungsgrund sollte man deshalb nur im Wortlaut der Datenkopie oder der Eintragungsanordnung übernehmen, nie aus dem Gedächtnis.
Tobias Sedlmayr aus unserem Beispiel ist nach Nr. 3 eingetragen. Die Vermögensauskunft noch einmal anzubieten, hätte ihm nichts gebracht. Sein Weg führt über den Nachweis, dass der Gläubiger vollständig befriedigt ist – etwa mit einer schriftlichen Erledigungsbestätigung des Gläubigers.
Gläubiger und Betrag stehen im Schuldnerverzeichnis nicht. Gespeichert werden die Personalien, Aktenzeichen und Gericht oder Vollstreckungsbehörde, das Datum der Eintragungsanordnung und der Eintragungsgrund (§ 882b Abs. 2 und 3 ZPO; BGH, Urteil vom 18.12.2025 – I ZR 97/25, Rn. 26, 34). Wer wissen will, welcher Gläubiger dahintersteht, findet das in der Akte des Gerichtsvollziehers.
Gelöscht wird eine Eintragung nach drei Jahren ab dem Tag der Eintragungsanordnung (§ 882e Abs. 1 ZPO). Vorzeitig löscht das zentrale Vollstreckungsgericht, wenn ihm die vollständige Befriedigung des Gläubigers nachgewiesen wird, wenn der Eintragungsgrund fehlt oder weggefallen ist oder wenn die Eintragungsanordnung aufgehoben oder ausgesetzt wurde (§ 882e Abs. 3 ZPO). Den Löschungsnachweis sollte man anschließend auch der Schufa schicken.
Muss die Schufa ihren Score erklären?
Die Schufa muss ihren Score erklären, wenn ein Unternehmen seine Entscheidung über einen Vertrag maßgeblich auf den übermittelten Scorewert gestützt hat. Dann ist schon die Berechnung des Scores eine automatisierte Entscheidung im Sinne von Art. 22 Abs. 1 DSGVO (EuGH, Urteil vom 07.12.2023 – C-634/21, Pressemitteilung Nr. 186/23), und es besteht ein Anspruch auf aussagekräftige Informationen über die involvierte Logik (Art. 15 Abs. 1 lit. h DSGVO).
Der Bundesgerichtshof hat am 21. Oktober 2026 präzisiert, wie Betroffene das nachweisen: Es genügt der Vortrag, dass die Schufa einen Scorewert an ein Unternehmen übermittelt hat und es in zeitlichem Zusammenhang damit zu einer nachteiligen Entscheidung bei der Anbahnung oder Durchführung eines Vertrags kam. Dann besteht eine tatsächliche Vermutung, dass der Score maßgeblich war (BGH, Urteil vom 21.10.2026 – I ZR 227/25, Leitsatz 3; ebenso I ZR 228/25 bis I ZR 230/25, Pressemitteilung Nr. 198/2026). Die Verfahren gingen zur weiteren Aufklärung an das Oberlandesgericht Dresden zurück. Ablehnungsschreiben und Datenkopie mit den übermittelten Scorewerten sind deshalb die beiden Belege, die man aufheben sollte. Mehr im Beitrag Schufa vor dem BGH.
Ab dem 20. November 2026 gilt zusätzlich § 37a BDSG n. F.: Wer Scores erstellt, muss auf Antrag die genutzten Daten und Kriterien, die Gewichtung der am stärksten wirkenden Kriterien, die Aussagekraft des konkreten Werts und die erstellten Werte samt Empfängern mitteilen (§ 37a Abs. 4). Anschriftendaten, Alter, Geschlecht, Name, Daten aus sozialen Netzwerken und Kontobewegungen dürfen nicht in den Score einfließen (§ 37a Abs. 2). Wer einen Verbraucherkredit wegen einer Auskunft ablehnt, muss künftig auch die konsultierte Datenbank und die berücksichtigten Datenkategorien nennen (§ 30 Abs. 7 BDSG n. F.).
Gibt es Schadensersatz für einen falschen Schufa-Eintrag?
Schadensersatz für einen rechtswidrigen Schufa-Eintrag gibt es nach Art. 82 Abs. 1 DSGVO, wenn ein Datenschutzverstoß zu einem Schaden geführt hat. Bei einer rechtswidrigen Meldung genügt nach dem Bundesgerichtshof schon, dass die Daten an die Schufa übermittelt wurden und dadurch weitere Abfragen durch Dritte möglich waren; eine Erheblichkeitsschwelle gibt es nicht (BGH, Urteil vom 12.05.2026 – VI ZR 375/24, Rn. 38, 42). Ob der Eintrag allein für eine Absage verantwortlich war, spielt nur für die Höhe eine Rolle (Rn. 39).
Die Beträge sind kleiner, als viele hoffen. Der Schadensersatz soll den Schaden ausgleichen, nicht bestrafen. In einem Mobilfunkfall hat der Bundesgerichtshof 500 € gegen den meldenden Anbieter bestätigt und klargestellt, dass Abschreckung bei der Bemessung keine Rolle spielen darf (BGH, Urteil vom 28.01.2025 – VI ZR 183/22, Rn. 10 f., 13). Vorgerichtliche Anwaltskosten können als materieller Schaden hinzukommen, soweit die Forderungen berechtigt waren (BGH, Urteil vom 18.12.2025 – I ZR 97/25, Rn. 60). Mehr dazu in unserem Beitrag Die Wahrheit über den Schufa-Schadensersatz.
Wann hilft eine einstweilige Verfügung gegen einen Schufa-Eintrag?
Eine einstweilige Verfügung gegen einen Schufa-Eintrag hilft, wenn der Eintrag offensichtlich rechtswidrig ist und ein konkreter Nachteil unmittelbar bevorsteht – etwa eine Finanzierung, eine Wohnung oder ein Geschäftskonto. Sie richtet sich in der Regel gegen den Einmelder, der die Meldung widerrufen soll. Wer zu lange wartet, verliert die Eilbedürftigkeit. Voraussetzungen, Fristen und Kosten erläutern wir im Ratgeber Schufa-Eintrag per einstweiliger Verfügung löschen.
Welche Fehler sollte man bei einem Schufa-Eintrag vermeiden?
Die meisten Schufa-Fälle gehen nicht vor Gericht verloren, sondern vorher – durch vermeidbare Fehler:
- Vorschnell anerkennen. Wer eine bestrittene Forderung anerkennt oder eine Ratenzahlung vereinbart, ohne dass der Umgang mit der Schufa-Meldung schriftlich geregelt ist, gibt sein bestes Argument aus der Hand.
- Pauschal schreiben. „Löschen Sie den Eintrag“ überzeugt niemanden. Ein Widerspruch braucht den Grund: bestritten wann, bezahlt wann, gemeldet wann.
- Nur die Schufa anschreiben. Hat der Einmelder rechtswidrig gemeldet, muss er widerrufen.
- Belege nicht sichern. Jede Ablehnung, jedes Schreiben, jedes Datum gehört in eine Mappe. Bei einer Kreditablehnung schriftlich nachfragen, ob eine Auskunft der Grund war.
- Auf Löschversprechen hereinfallen. Niemand kann einen richtigen Eintrag gegen Gebühr verschwinden lassen. Wer das verspricht, verkauft Hoffnung.
Wie hat sich das Schufa-Recht entwickelt?
Das Schufa-Recht hat sich in den letzten Jahren stärker bewegt als in den zwanzig Jahren davor. Die wichtigsten Wegmarken:
| Datum | Entscheidung oder Gesetz | Was sie bedeutet |
|---|---|---|
| 09.07.2013 / 19.03.2015 | OLG Düsseldorf – I-20 U 102/12, bestätigt durch BGH – I ZR 157/13 | Wer in der Mahnung mit der Schufa droht, darf nicht verschleiern, dass schon das Bestreiten die Meldung verhindert. Unser Bericht von damals: Stand 2013 |
| 25.05.2018 | Datenschutz-Grundverordnung gilt | Maßstab für jede Meldung und Speicherung ist seitdem Art. 6 DSGVO |
| 07.12.2023 | EuGH – C-634/21 und C-26/22, C-64/22 | Score kann automatisierte Entscheidung sein; Restschuldbefreiung höchstens sechs Monate |
| 01.01.2025 | Neue Verhaltensregeln der Auskunfteien | 18 statt 36 Monate bei Zahlung binnen 100 Tagen nach Einmeldung |
| 18.12.2025 | BGH – I ZR 97/25 | Keine Pflicht zur sofortigen Löschung nach Zahlung; Staffel 36/18 Monate grundsätzlich angemessen |
| 12.05.2026 | BGH – VI ZR 375/24 | Bestrittene, unplausible Forderung: Widerruf der Meldung und Schadensersatz |
| 21.10.2026 | BGH – I ZR 227/25 bis I ZR 230/25 | Score-Auskunft mit Beweiserleichterung für Betroffene |
| 20.11.2026 | BDSG-Reform (BGBl. 2026 I Nr. 139) | § 37a BDSG: Regeln für Score-Daten und Auskunft; § 31 BDSG fällt weg |
Wann lohnt sich ein Anwalt bei einem Schufa-Eintrag?
Ein Anwalt lohnt sich bei einem Schufa-Eintrag, wenn die Meldung angreifbar ist und etwas auf dem Spiel steht: ein Kredit, eine Wohnung, ein Geschäftskonto. Dann geht es um Belege, Fristen und den richtigen Gegner – und darum, das Schreiben an den Einmelder so zu fassen, dass er mit einem Satz nichts mehr abtun kann. Ist der Eintrag richtig und läuft die Speicherfrist regulär, raten wir eher zum Abwarten als zum Streit.
Seit über 25 Jahren vertreten wir Betroffene gegen Banken, Inkassounternehmen, Händler und die Schufa selbst, außergerichtlich und vor Gericht. Vorab klären wir, ob eine Rechtsschutzversicherung besteht.
Am 17. März 2025 bestätigt der Gläubiger Tobias Sedlmayr schriftlich, dass die Forderung seit Dezember 2023 vollständig ausgeglichen ist. Sedlmayr reicht das Blatt beim zentralen Vollstreckungsgericht ein, eine Kopie geht an die Schufa. Ende April ist die Eintragung gelöscht. Den Transporter hat inzwischen ein anderer gekauft. Sechzehn Monate stand Sedlmayr im Verzeichnis, obwohl er bezahlt hatte. Geändert hat das erst der Satz auf Seite 2, Wort für Wort gelesen.
Häufige Fragen zum Schufa-Eintrag
Wie lange bleibt ein bezahlter Schufa-Eintrag gespeichert?
In der Regel drei Jahre ab dem Ausgleich der Forderung. Nach 18 Monaten endet die Speicherung, wenn die Forderung innerhalb von 100 Tagen nach der Einmeldung bezahlt wurde und bis dahin keine weiteren Negativdaten, keine Daten aus dem Schuldnerverzeichnis und keine Insolvenzbekanntmachungen vorliegen (BGH, Urteil vom 18.12.2025 – I ZR 97/25).
Darf eine bestrittene Forderung an die Schufa gemeldet werden?
Eine Forderung, die vor der Meldung mit sachlichem Grund bestritten wurde und weder tituliert noch plausibel dargelegt ist, darf nicht gemeldet werden. Der Einmelder muss eine solche Meldung gegenüber der Schufa widerrufen, und der Betroffene kann Schadensersatz verlangen (BGH, Urteil vom 12.05.2026 – VI ZR 375/24).
Stehen im Schuldnerverzeichnis der Gläubiger und der Betrag?
Nein. Das Schuldnerverzeichnis enthält Personalien, Aktenzeichen, Gericht oder Vollstreckungsbehörde, das Datum der Eintragungsanordnung und den Eintragungsgrund nach § 882c ZPO (§ 882b ZPO). Gläubiger und Betrag ergeben sich nur aus der Akte des Gerichtsvollziehers.
Brauche ich eine kostenpflichtige Bonitätsauskunft, um meinen Schufa-Eintrag zu prüfen?
Nein. Für die Prüfung genügt die Datenkopie nach Art. 15 DSGVO; die erste Kopie ist kostenlos (Art. 15 Abs. 3 DSGVO). Sie nennt Einmelder, Meldedaten, Erledigungsvermerke und die übermittelten Scorewerte samt Empfängern.
Beweist ein Schufa-Zertifikat, dass ein Eintrag nicht gespeichert war?
Nein. Ein Zertifikat zeigt nur, dass zum Stichtag zum Datensatz kein Negativeintrag ausgewiesen wurde. Taucht später ein älterer Eintrag auf, war er entweder gespeichert und das Zertifikat unrichtig, oder er wurde nachträglich zugeordnet – das muss die Schufa auf Nachfrage erklären.
Über den Autor: Rechtsanwalt Dr. iur. Thomas Schulte, Berlin, zugelassen seit 1995 (RAK Berlin), Tätigkeitsschwerpunkte Bank- und Kapitalmarktrecht, Datenschutzrecht (Schufa), Versicherungsrecht — Kontakt dr.schulte@dr-schulte.de.
Sie halten Ihren Schufa-Eintrag für falsch, bezahlt oder zu alt? Schicken Sie uns Ihre Datenkopie und, falls vorhanden, das Ablehnungsschreiben. Wir sagen Ihnen offen, welcher Weg aus diesem Ratgeber auf Ihren Fall passt. Mehr zu unserer Arbeit im Schufa-Recht: Rechtsanwalt für Schufa-Einträge.
Veröffentlicht: 29.10.2026 · Aktualisiert: 29.10.2026 · Dieser Beitrag ersetzt keine Beratung im Einzelfall.