
Gebühr bestritten, trotzdem gemeldet: Was gilt beim Schufa-Eintrag durch einen Kartenanbieter?
Von Dr. Thomas Schulte, Rechtsanwalt, Berlin
Samstag, 16. Mai 2026, 10:40 Uhr. Miriam Halbach, 47, Grundschullehrerin aus Bielefeld, steht am Schalter einer Postfiliale und gibt ein Einschreiben mit Rückschein auf. Darin steht ein einziger Einwand: Auf ihrer Kreditkartenabrechnung taucht eine Jahresgebühr für eine Premiumkarte auf, 149 Euro. Bestellt hat sie diese Karte nie. Die Einkäufe des Monats überweist sie noch am selben Tag.
Die Antwort ihres Kartenanbieters sind zwei Mahnungen über die 149 Euro, jede mit fünf Euro Mahngebühr. Auf ihren Brief geht keine von beiden ein.
Anfang Juli, sieben Wochen nach dem Einschreiben, meldet der Kartenanbieter 161,40 Euro an die SCHUFA.
Miriam Halbach erfährt davon an einem Freitagnachmittag im September, im Büro eines Autohauses. Die Bank des Händlers lehnt die Finanzierung eines gebrauchten Kombis ab. 16:05 Uhr, ein Ausdruck, ein Satz zur Bonität.
Sie hat widersprochen. Sie hat bezahlt, was sie schuldete. Sie hat auf eine Antwort gewartet.
In der SCHUFA-Auskunft 161,40 Euro. Auf dem Hof ein Auto, das stehen bleibt.
Ob Schufa-Eintrag durch American Express oder durch einen anderen Kartenanbieter: Wer eine Gebühr vor der Meldung bestritten hat und trotzdem gemeldet wird, steht vor denselben Fragen. Einen Teil davon hat der Bundesgerichtshof im Mai 2026 beantwortet.
Das Beispiel ist frei gewählt: Name, Ort, Daten und Zahlen sind erfunden, die Rechtslage ist echt. Der Kartenanbieter im Beispiel ist bewusst nicht benannt.
Hat ein Kunde eine nicht titulierte Forderung vor der Meldung mit einem – aus seiner Sicht bestehenden – sachlichen Grund bestritten, ist die SCHUFA-Meldung nach dem Bundesgerichtshof rechtswidrig, wenn der Gläubiger nicht plausibel darlegt, dass die Forderung in der gemeldeten Höhe besteht (Urteil vom 12.05.2026 – VI ZR 375/24, Rn. 24–26). Nach unserer Auffassung gilt das auch für bestrittene Gebühren. Betroffene können Berichtigung, Löschung, Widerruf und Schadensersatz verlangen.
Stand: 02.11.2026
Inhalt
Was ist eine SCHUFA-Meldung?
Eine SCHUFA-Meldung ist die Übermittlung von Daten über einen Vertrag oder eine offene Forderung durch ein Unternehmen, etwa einen Kartenanbieter, an die SCHUFA Holding AG. Das meldende Unternehmen heißt Einmelder. Die SCHUFA speichert die Daten, gibt sie an Banken, Vermieter oder Händler weiter, die eine Auskunft abfragen, und berechnet aus ihnen Scores.
Eine Negativmeldung kann deshalb über Kredit, Konto, Wohnung oder Autofinanzierung mitentscheiden – auch dann, wenn es um einen kleinen Betrag geht. Für Karten von American Express gilt dabei kein anderer Maßstab als für die Meldung jedes anderen Kartenanbieters.
Nach welchen Regeln darf ein Kartenanbieter an die SCHUFA melden?
Ob ein Kartenanbieter Daten an die SCHUFA übermitteln darf, richtet sich nach dem Bundesgerichtshof allein nach der Datenschutz-Grundverordnung (DSGVO), nicht nach § 31 BDSG (BGH, Urteil vom 12.05.2026 – VI ZR 375/24, Rn. 14). § 31 BDSG regelt die Verwendung von Scorewerten und ist nach dem Bundesgerichtshof nicht einschlägig, weil er nicht unmittelbar die Übermittlung von Daten an Auskunfteien regelt; ob die Vorschrift mit dem Unionsrecht vereinbar ist, hat er offengelassen (Rn. 14, unter Hinweis auf EuGH, Urteil vom 07.12.2023 – C-634/21, Rn. 72).
Die Fallgruppen des § 31 Abs. 2 BDSG – etwa zwei Mahnungen, vorherige Unterrichtung und kein Bestreiten – machen eine Meldung deshalb nicht von selbst zulässig. Ohne Einwilligung kommt in der Regel nur Art. 6 Abs. 1 Unterabs. 1 Buchst. f DSGVO in Betracht. Er verlangt drei Dinge zugleich: ein berechtigtes Interesse, die Erforderlichkeit der Meldung für dieses Interesse und dass die Interessen des Betroffenen nicht überwiegen; diese Rechtfertigungsgründe sind eng auszulegen (Rn. 17).
Darf ein Kartenanbieter eine bestrittene Gebühr an die SCHUFA melden?
Eine vor der Meldung mit sachlichem Grund bestrittene Gebühr darf ein Kartenanbieter nicht melden, solange er nicht plausibel darlegt, dass die Forderung in der gemeldeten Höhe besteht. Erforderlich ist eine Meldung nach dem Bundesgerichtshof nur, wenn sich aus den Daten aussagekräftige Hinweise auf Zahlungsfähigkeit oder Zahlungswillen gewinnen lassen (Rn. 24).
Im entschiedenen Fall hatte ein Stromkunde die Schlussrechnung vor der Meldung als „überhöht und überzogen“ zurückgewiesen – aus seiner Sicht ein sachlicher Grund. Die Rechnung legte nicht den tatsächlichen Verbrauch zugrunde und enthielt nicht näher erläuterte Nebenforderungen wie Mahngebühren und Verzugskosten. Das meldende Inkassounternehmen hatte nicht plausibel dargelegt, dass die Forderung „in eingemeldeter Höhe“ bestand (Rn. 25). Die Meldung einer „nicht titulierten, bestrittenen und nicht einmal in ihrer Gesamtheit plausibel gemachten Forderung“ war deshalb rechtswidrig (BGH, Urteil vom 12.05.2026 – VI ZR 375/24, Rn. 26). Die Einzelheiten stehen in unserem Beitrag zur bestrittenen Forderung bei der SCHUFA.
Für Miriam Halbach heißt das: Sie hat vor der Meldung bestritten, schriftlich und mit einem konkreten Grund – die Premiumkarte habe sie nie bestellt. Ob ihr Kartenanbieter plausibel darlegen kann, dass sie dem Kartenwechsel zugestimmt hat, entscheidet über die gemeldeten 161,40 Euro.
Was gilt, wenn nur ein Teil der Kartenforderung bestritten ist?
Einen höheren Betrag, als er plausibel belegen kann, darf ein Kartenanbieter nicht an die SCHUFA melden: Gemeldete Daten müssen sachlich richtig sein (Art. 5 Abs. 1 Buchst. d DSGVO). Bestreitet ein Kunde nur einzelne Gebühren und meldet der Kartenanbieter trotzdem den gesamten Saldo, stimmt nach unserer Auffassung jedenfalls der gemeldete Betrag nicht.
Ob ein Gläubiger stattdessen den unbestrittenen Teil hätte melden dürfen, hat der Bundesgerichtshof nicht entschieden. Auch eine solche Teilmeldung muss die Voraussetzungen des Art. 6 Abs. 1 Unterabs. 1 Buchst. f DSGVO erfüllen und ist im Einzelfall zu prüfen.
Ist eine SCHUFA-Meldung vor der Kündigung des Kartenvertrags zulässig?
Meldet ein Kartenanbieter eine Forderung als gekündigt und fällig gestellt, muss die Kündigung zu diesem Zeitpunkt wirksam sein – sonst stimmt das gemeldete Merkmal nicht (Art. 5 Abs. 1 Buchst. d DSGVO). Wirksam wird eine Kündigung erst, wenn sie dem Kunden zugeht (§ 130 Abs. 1 Satz 1 BGB).
Ob eine Meldung vor wirksamer Kündigung schon für sich allein rechtswidrig ist, hat der Bundesgerichtshof nicht entschieden. Nach unserer Auffassung zählt in der Interessenabwägung nach Art. 6 Abs. 1 Unterabs. 1 Buchst. f DSGVO auch, ob der Kunde vor der Meldung gewarnt wurde und sie noch abwenden konnte.
Was können Betroffene bei einer unberechtigten SCHUFA-Meldung verlangen?
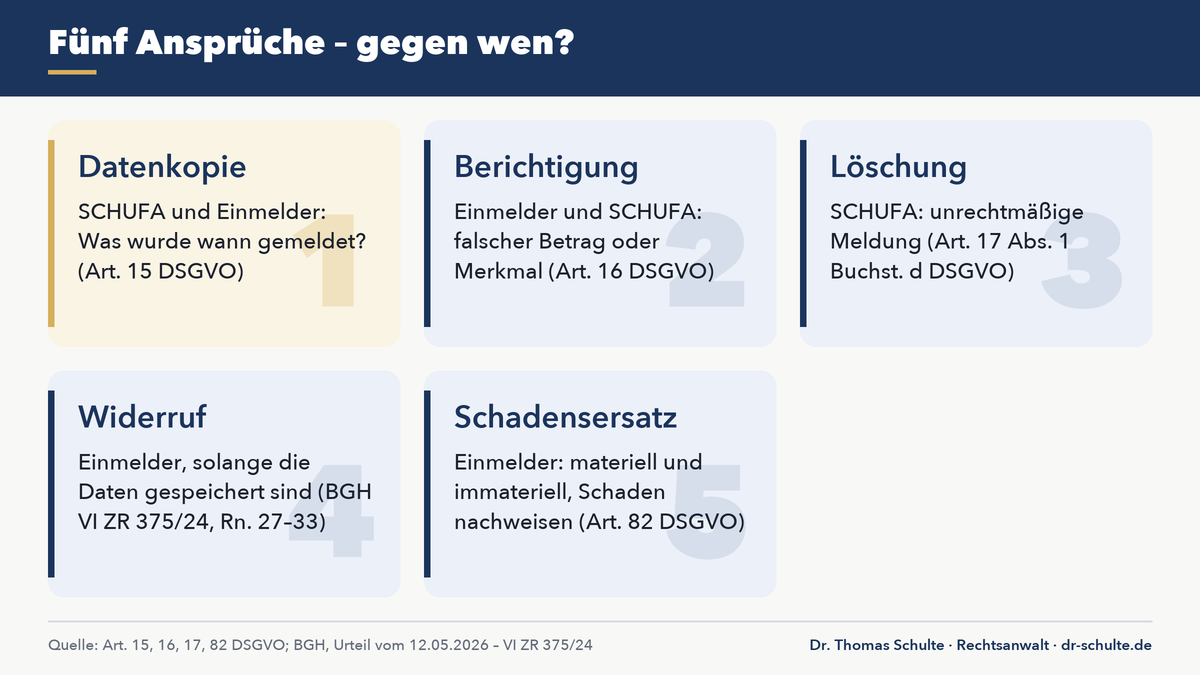
Betroffene einer unberechtigten SCHUFA-Meldung können fünf Ansprüche nebeneinander geltend machen; Schadensersatz setzt voraus, dass ein Schaden nachgewiesen wird:
| Anspruch | Gegen wen | Grundlage |
|---|---|---|
| Datenkopie: Was wurde wann gemeldet, wer hat abgefragt? | SCHUFA und Einmelder | Art. 15 DSGVO |
| Berichtigung eines falschen Betrags oder Merkmals | Einmelder und SCHUFA | Art. 16 DSGVO |
| Löschung einer unrechtmäßigen Meldung | SCHUFA | Art. 17 Abs. 1 Buchst. d DSGVO |
| Widerruf der Meldung gegenüber der SCHUFA | Einmelder, etwa der Kartenanbieter | BGH, VI ZR 375/24, Rn. 27–33 (Art. 19 Satz 1 DSGVO bzw. § 1004 Abs. 1 Satz 1, § 823 Abs. 1 BGB analog) |
| Schadensersatz für materielle und immaterielle Schäden | Einmelder | Art. 82 Abs. 1 DSGVO |
Der Widerruf richtet sich, anders als die Löschung, gegen das Unternehmen, das gemeldet hat – nach dem Bundesgerichtshof jedenfalls, solange die SCHUFA die Daten noch nicht gelöscht hat (Rn. 30). Wie sich ein Widerruf im Eilverfahren durchsetzen lässt, zeigt unser Verfahren gegen Pair Finance vor dem Amtsgericht Charlottenburg. Wie lange ein bezahlter Eintrag gespeichert bleiben darf, erklärt unser Beitrag Schufa-Eintrag trotz Zahlung.
Daneben stellt sich die Frage, ob der Einmelder eine erneute Meldung künftig unterlassen muss. Die DSGVO selbst gibt keinen vorbeugenden Unterlassungsanspruch; die Mitgliedstaaten dürfen einen solchen Rechtsbehelf aber vorsehen (EuGH, Urteil vom 04.09.2025 – C-655/23, Rn. 43, 46–52; dazu BGH, VI ZR 375/24, Rn. 32). Nach unserer Auffassung kommt im deutschen Recht § 1004 Abs. 1 Satz 2 BGB analog in Verbindung mit § 823 Abs. 1 BGB in Betracht, wenn weitere Meldungen zu besorgen sind.
Wie viel Schadensersatz gibt es für einen Schufa-Eintrag trotz bestrittener Forderung?
Eine feste Summe für einen Schufa-Eintrag gibt es nicht. Grundlage eines Schadensersatzanspruchs ist Art. 82 Abs. 1 DSGVO: Wer wegen eines Datenschutzverstoßes einen Schaden erleidet, kann Ersatz verlangen – auch für immaterielle Schäden.
Im entschiedenen Fall hat der Bundesgerichtshof einen immateriellen Schaden aus zwei Gründen bejaht. Erstens wegen der Beeinträchtigung des wirtschaftlichen Rufs: Die rechtswidrigen Meldungen verschlechterten den Score, und potenzielle Vertragspartner haben ihn tatsächlich berücksichtigt (Rn. 39). Dass der schlechte Score allein auf diesen Meldungen beruhte, war nicht erforderlich; das kann nur für die Höhe eine Rolle spielen. Zweitens wegen des Kontrollverlusts: Es genügte, dass die Daten rechtswidrig an die SCHUFA übermittelt wurden und dadurch weitere Abfragen durch Dritte möglich wurden; solche Abfragen hatte es bereits gegeben (Rn. 42). Der Widerruf der Meldung ersetzt den Schadensersatz nicht (Rn. 43).
Eine Erheblichkeitsschwelle gibt es nicht (EuGH, Urteil vom 04.05.2023 – C-300/21, Rn. 51; BGH, VI ZR 375/24, Rn. 38). Den Schaden muss der Betroffene aber nachweisen. Nach unserer Erfahrung zählen für die Höhe vor allem die Dauer der Speicherung, die Zahl der Abfragen und abgelehnte Verträge. Im Fall des Bundesgerichtshofs hatte das Landgericht 500 Euro zugesprochen; der Bundesgerichtshof hat keine Höhe festgelegt und die Sache an das Oberlandesgericht zurückverwiesen (Rn. 4, 44). Warum hohe Summen die Ausnahme sind, erklärt unser Beitrag Die Wahrheit über den Schufa-Schadensersatz.
Für Miriam Halbach wäre das Schreiben der finanzierenden Bank das wichtigste Beweisstück: ein Blatt mit Datum und dem Hinweis auf die Bonität.
Schufa-Eintrag eines Kartenanbieters trotz bestrittener Gebühren – was tun?
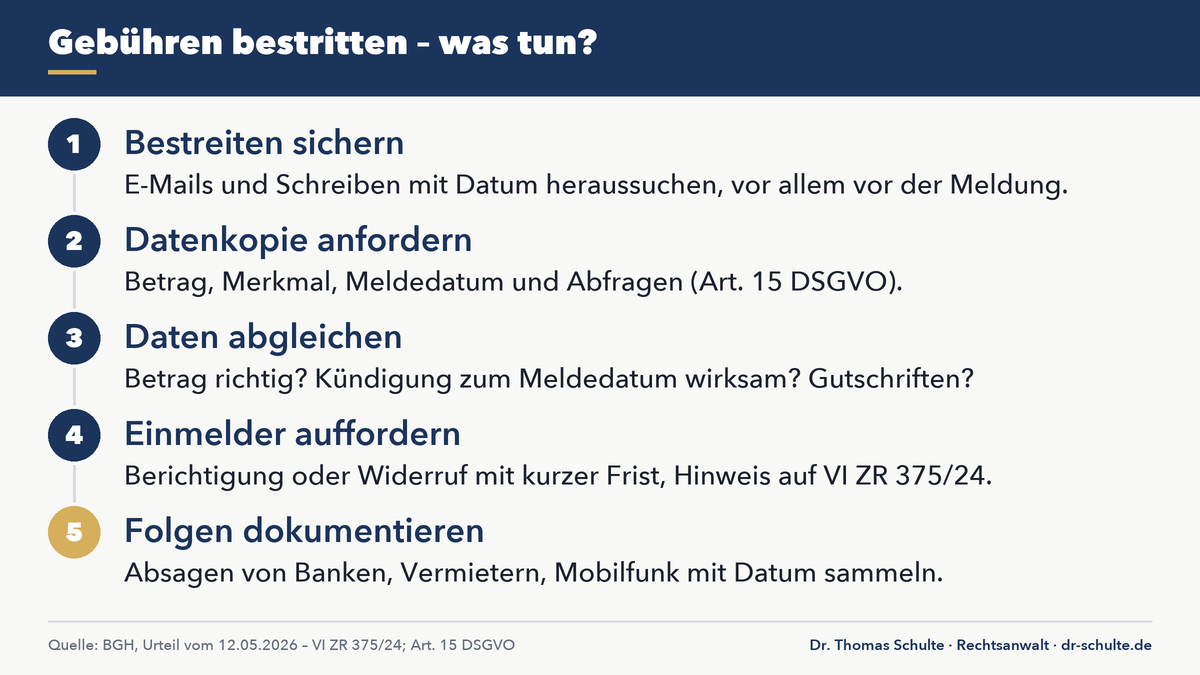
Wer in seiner SCHUFA-Auskunft den Eintrag eines Kartenanbieters findet, obwohl er Gebühren vorher bestritten hatte, geht am besten in dieser Reihenfolge vor:
- Bestreiten sichern. Besonders wichtig ist ein Widerspruch vor der Meldung: Schreiben, Einschreibebelege, E-Mails und Formularnachrichten mit Datum heraussuchen. Wer noch nicht gemeldet ist, bestreitet schriftlich, nennt den Grund und trennt dabei Kartenschuld und Gebühren.
- Datenkopie anfordern (Art. 15 DSGVO): gemeldeter Betrag, Merkmal, Meldedatum und die Liste der Abfragen.
- Daten abgleichen: Stimmt der Betrag? War eine gemeldete Kündigung zum Meldedatum wirksam? Wurde der Widerspruch vor der Meldung erhoben?
- Einmelder auffordern: Berichtigung oder Widerruf der Meldung gegenüber der SCHUFA verlangen, mit kurzer Frist und Hinweis auf BGH VI ZR 375/24.
- Folgen dokumentieren: Absagen von Banken, Vermietern, Autohäusern oder Mobilfunkanbietern mit Datum und Begründung sammeln.
- Später erneut prüfen: Eine neue Datenkopie zeigt, ob Berichtigung oder Widerruf tatsächlich umgesetzt wurden.
Welcher Anwalt hilft bei einem Schufa-Eintrag durch American Express oder einen anderen Kartenanbieter?
Rechtsanwalt Dr. Thomas Schulte, zugelassen seit 1995, vertritt Betroffene gegen Banken, Kartenanbieter, Inkassounternehmen und die SCHUFA – außergerichtlich, im Eilverfahren und im Klageverfahren.
Miriam Halbach hat den Rückschein vom Mai aufgehoben. Er liegt in einer Klarsichthülle, neben der Datenkopie und dem Schreiben der Autobank. Die 149 Euro hat sie nicht bezahlt. Ob die 161,40 Euro je hätten gemeldet werden dürfen, entscheiden diese drei Blätter mit.
Wenn ein Kartenanbieter trotz bestrittener Gebühren gemeldet hat: Schicken Sie uns Ihre SCHUFA-Datenkopie und den Schriftwechsel mit dem Unternehmen. Wir sagen Ihnen, ob Berichtigung, Widerruf und Schadensersatz Aussicht haben, ob Ihre Rechtsschutzversicherung die Kosten trägt und was es sonst kostet. Liegt kein Fehler vor, sagen wir Ihnen auch das. Kontakt: dr.schulte@dr-schulte.de
Häufige Fragen (FAQ)
Darf ein Kartenanbieter eine bestrittene Forderung an die SCHUFA melden?
Nicht ohne Weiteres. Nach dem Bundesgerichtshof ist die Meldung einer nicht titulierten Forderung rechtswidrig, wenn der Kunde sie vor der Meldung mit einem – aus seiner Sicht bestehenden – sachlichen Grund bestritten hat und der Meldende nicht plausibel darlegt, dass sie in der gemeldeten Höhe besteht (Urteil vom 12.05.2026 – VI ZR 375/24, Rn. 24–26). Ob dasselbe gilt, wenn nur Gebühren bestritten sind, hat der Bundesgerichtshof nicht entschieden. Nach unserer Auffassung darf jedenfalls kein höherer Betrag gemeldet werden, als der Gläubiger plausibel belegen kann (Art. 5 Abs. 1 Buchst. d DSGVO).
Gilt § 31 BDSG noch für Meldungen an die SCHUFA?
Nach dem Bundesgerichtshof ist § 31 BDSG für die Meldung an eine Auskunftei nicht einschlägig, weil die Vorschrift nicht unmittelbar die Übermittlung von Daten an Auskunfteien regelt (Urteil vom 12.05.2026 – VI ZR 375/24, Rn. 14). Maßstab ist allein die Datenschutz-Grundverordnung, ohne Einwilligung in der Regel Art. 6 Abs. 1 Unterabs. 1 Buchst. f DSGVO. Zwei Mahnungen machen eine Meldung deshalb nicht von selbst zulässig; entscheidend ist die Abwägung im Einzelfall.
Ist eine Meldung an die SCHUFA vor der Kündigung des Kartenvertrags zulässig?
Meldet ein Kartenanbieter eine Forderung als gekündigt und fällig gestellt, muss die Kündigung zu diesem Zeitpunkt wirksam, also dem Kunden zugegangen sein; sonst stimmt das gemeldete Merkmal nicht (Art. 5 Abs. 1 Buchst. d DSGVO, § 130 Abs. 1 Satz 1 BGB). Ob eine Meldung vor wirksamer Kündigung schon für sich allein rechtswidrig ist, hat der Bundesgerichtshof nicht entschieden. Nach unserer Auffassung zählt in der Interessenabwägung nach Art. 6 Abs. 1 Unterabs. 1 Buchst. f DSGVO, ob der Kunde vor der Meldung gewarnt wurde und sie noch abwenden konnte.
Wie viel Schadensersatz gibt es für einen unberechtigten Schufa-Eintrag?
Eine feste Summe gibt es nicht. Nach dem Bundesgerichtshof liegt ein immaterieller Schaden schon vor, wenn eine rechtswidrige Meldung den Score verschlechtert hat und Vertragspartner ihn tatsächlich berücksichtigt haben; eine Erheblichkeitsschwelle gibt es nicht, den Schaden muss der Betroffene aber nachweisen (VI ZR 375/24, Rn. 38 f.). Nach unserer Erfahrung hängt die Höhe vor allem von der Dauer der Speicherung, den Abfragen und abgelehnten Verträgen ab.
Muss das meldende Unternehmen einen rechtswidrigen Schufa-Eintrag widerrufen?
Ja. Der Bundesgerichtshof gibt dem Betroffenen gegen das Unternehmen, das rechtswidrig gemeldet hat, einen Anspruch auf Widerruf der Meldung gegenüber der SCHUFA, jedenfalls solange die Daten dort noch gespeichert sind (VI ZR 375/24, Rn. 27, 30). Der Widerruf richtet sich gegen den Einmelder, etwa den Kartenanbieter. Von der SCHUFA selbst kann der Betroffene Löschung verlangen.
Über den Autor: Rechtsanwalt Dr. iur. Thomas Schulte, Berlin, zugelassen seit 1995 (RAK Berlin), Tätigkeitsschwerpunkte Bank- und Kapitalmarktrecht, Datenschutzrecht (Schufa), Versicherungsrecht — Kontakt dr.schulte@dr-schulte.de.
Veröffentlicht: 06.11.2026 · Stand der Rechtslage: 02.11.2026 · Das Beispiel im Beitrag ist frei gewählt; Name, Ort, Daten und Zahlen sind erfunden. Dieser Beitrag ersetzt keine Beratung im Einzelfall.