
Unberechtigte Abbuchung. Fremde Abbuchungen, abgelehnte Vollmacht, Konto im Minus: Die Bank erstattet nicht und verlangt dann selbst Geld. Für einen kleinen Betrag lohnt kein Anwalt, aber es gibt einen Weg, der nichts kostet. War die Zahlung wirklich autorisiert – oder muss die Bank nach § 675u BGB sofort erstatten?
Oldenburg, Februar 2026. Am Dienstag um 7.40 Uhr, den Kaffee noch in der Hand, öffnet Svenja Abel die Banking-App ihres Onkels und sieht sieben Kartenzahlungen, die in der Nacht zwischen 2.14 Uhr und 2.51 Uhr an einen Online-Shop für Spieleguthaben gegangen sind. Werner Abel, 79, Busfahrer im Ruhestand und seit dem Herbst Witwer, liegt nach einer neuen Hüfte in der Reha; seine Nichte führt seine Bankgeschäfte mit einer Vorsorgevollmacht. Um 7.52 Uhr ist die Karte gesperrt.
Die Bank, der sie die Zahlungen noch am selben Vormittag meldet, antwortet neun Tage später: Die Zahlungen seien ordnungsgemäß authentifiziert worden, eine Erstattung sei nicht möglich. Mit Svenja Abel selbst will dort niemand sprechen, die Vollmacht, die sie als PDF gemailt hat, genüge nicht. Was dann kommt, ist eine Forderung: Das Girokonto steht mit 870 Euro im Minus, ihr Onkel soll es binnen 14 Tagen ausgleichen.
Abends sitzt sie am Küchentisch und rechnet. Sieben Zahlungen, zusammen 2.364,90 Euro. Dagegen ein Anwalt, vielleicht eine Klage, Gerichtskosten und am Ende die Frage, wer die Kartendaten verraten hat. Ihr Onkel hat keine SMS beantwortet und am Telefon keine Nummer genannt, sagt er.
Für diesen Betrag kämpft kein Anwalt.
Das Beispiel ist frei gewählt: Name, Ort und Zahlen sind erfunden, die Rechtslage ist echt.
Eine unberechtigte Abbuchung muss die Bank erstatten, spätestens bis zum Ende des Geschäftstags nach der Anzeige (§ 675u BGB). Dass der Kontoinhaber die Zahlung autorisiert oder grob fahrlässig gehandelt hat, muss die Bank beweisen (§ 675w BGB). Lehnt sie ab, führt der Weg bei kleinen Beträgen nicht zum Anwalt, sondern kostenlos zum Ombudsmann der Banken (§ 14 UKlaG). Die Anzeigefrist beträgt 13 Monate (§ 676b BGB).
Stand: 29.10.2026
Inhalt

Was ist eine unberechtigte Abbuchung?
Eine unberechtigte Abbuchung ist rechtlich ein nicht autorisierter Zahlungsvorgang: Geld verlässt das Konto, ohne dass der Kontoinhaber zugestimmt hat. Ein Zahlungsvorgang ist gegenüber dem Zahler nur wirksam, wenn er ihm zugestimmt hat (§ 675j Abs. 1 BGB). Dabei ist gleich, ob jemand mit gestohlenen Zugangsdaten bucht, eine fremde Karte benutzt oder ein Händler ohne Auftrag abbucht.
Davon zu unterscheiden ist die Lastschrift, der man selbst einmal zugestimmt hat. Bei einer SEPA-Basislastschrift kann der Kontoinhaber die Erstattung ohne Angabe von Gründen verlangen (§ 675x Abs. 2 BGB), aber nur innerhalb von acht Wochen ab der Belastung (§ 675x Abs. 4 BGB). Für nicht autorisierte Zahlungen gilt die längere Frist von 13 Monaten (§ 676b Abs. 2 BGB). Wer unsicher ist, beanstandet beides sofort und schriftlich.
Muss die Bank eine unberechtigte Abbuchung erstatten?
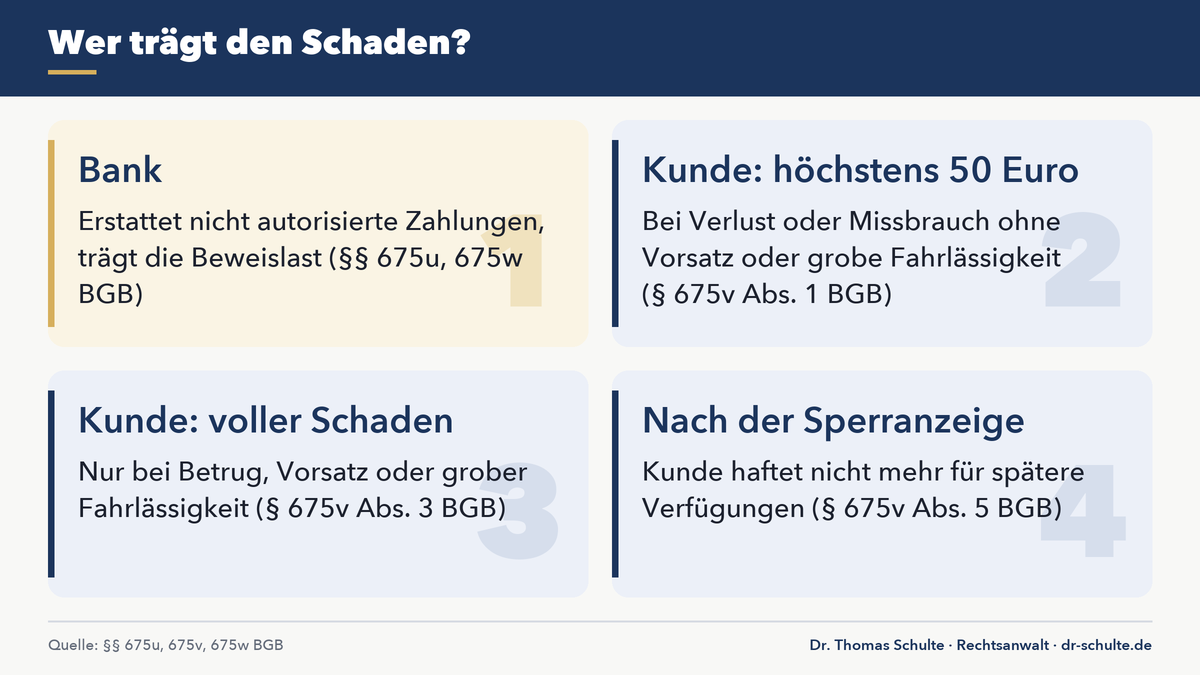
Ja. Eine Zahlung ist gegenüber dem Kontoinhaber nur wirksam, wenn er ihr zugestimmt hat (§ 675j Abs. 1 BGB). Eine unberechtigte Abbuchung ist eine nicht autorisierte Zahlung. Für sie hat die Bank keinen Anspruch auf Ersatz ihrer Aufwendungen; sie muss den Betrag unverzüglich erstatten und das Konto wieder auf den Stand ohne die Belastung bringen, spätestens bis zum Ende des Geschäftstags nach der Anzeige (§ 675u BGB).
Die Beweislast trägt die Bank: Sie muss die Authentifizierung nachweisen, und die bloße Aufzeichnung, dass Karte oder Zugangsdaten benutzt wurden, reicht dafür nicht notwendigerweise aus (§ 675w BGB). Das gilt unabhängig davon, ob personalisierte Sicherheitsmerkmale verwendet wurden (BGH, Urteil vom 05.03.2024 – XI ZR 107/22; dazu unser Beitrag Bank muss 255.000 Euro nach betrügerischen Überweisungen erstatten).
Unsere Wahrheit zu dieser Geschichte:
„Für einen niedrigen vierstelligen Betrag kämpft kein Anwalt wirtschaftlich gegen eine Bank, und Sie brauchen auch keinen. Die Bank muss unberechtigte Abbuchungen grundsätzlich erstatten, es sei denn, sie beweist, dass jemand von Ihnen grob fahrlässig war. Schreiben Sie dem Ombudsmann der Banken, kostenlos, eine Seite: welche Abbuchungen, wann gemeldet, dass niemand Karten- oder Zugangsdaten weitergegeben hat. Den Minusbetrag gleichen Sie unter Vorbehalt aus, damit Ihr Onkel keinen Schufa-Eintrag bekommt, und fordern ihn beim Ombudsmann mit zurück. Ihre Aussichten sind gut, wenn niemand die Daten verraten hat. Und das Wichtigste haben Sie schon richtig gemacht: Zwölf Minuten nach Ihrem Blick in die App war die Karte gesperrt.“
Wann haftet der Kontoinhaber selbst?
Voll nur bei Vorsatz oder grober Fahrlässigkeit, sonst höchstens mit 50 Euro. Für ein gestohlenes, verlorenes oder missbrauchtes Zahlungsinstrument kann die Bank vom Kunden höchstens 50 Euro verlangen (§ 675v Abs. 1 BGB). Den gesamten Schaden trägt er nur bei betrügerischer Absicht oder wenn er vorsätzlich oder grob fahrlässig PIN, Passwort oder TAN nicht geschützt oder den Missbrauch nicht unverzüglich angezeigt hat (§ 675v Abs. 3, § 675l Abs. 1 BGB). Verlangt die Bank keine starke Kundenauthentifizierung, haftet er auch bei grober Fahrlässigkeit nicht (§ 675v Abs. 4 BGB).
Dass ein Angehöriger das Konto mitverwaltet, ist nicht automatisch grob fahrlässig; eine Bank musste trotz Kontoführung durch den Ehemann erstatten (LG Nürnberg-Fürth, Urteil vom 17.07.2020 – 6 O 5935/19; dazu unser Beitrag Bank für Phishing-Schaden haftbar).
Wie funktioniert die Beschwerde beim Ombudsmann?
Die Beschwerde beim Ombudsmann ist ein Schlichtungsverfahren: kostenlos, in Textform, ohne Anwalt. Bei Streit über Zahlungsdienste kann jeder Bankkunde eine anerkannte Verbraucherschlichtungsstelle anrufen, hilfsweise die Schlichtungsstelle bei der Deutschen Bundesbank; vom Verbraucher darf kein Entgelt verlangt werden (§ 14 Abs. 1 und 2 UKlaG). Für private Banken ist es der Ombudsmann der privaten Banken, Sparkassen und Genossenschaftsbanken haben eigene Stellen; welche, steht auf der Website der Bank (§ 36 VSBG).
Der Antrag schildert den Streit, nennt das Verlangen und enthält Kopien von Auszügen, Meldung und Ablehnung. Beim Ombudsmann der privaten Banken bindet der Schlichtungsspruch die Bank bis zu einem Beschwerdewert von 10.000 Euro, den Kunden nie (Verfahrensordnung, Stand 01.01.2026, § 6 Abs. 5a). Der Antrag hemmt die Verjährung (§ 204 Abs. 1 Nr. 4 BGB). Die Grenze: Der Ombudsmann hört keine Zeugen und kann ablehnen, wenn alles daran hängt, wer die Zugangsdaten hatte.
Für Svenja Abel heißt das: Der Kontoauszug mit den sieben markierten Zahlungen, ihre Notiz zur Sperrung um 7.52 Uhr und das Ablehnungsschreiben der Bank sind genau die Unterlagen, die dieser Antrag braucht.
Muss die Bank eine Vorsorgevollmacht anerkennen?
Nicht in jeder Form und nicht sofort. Eine Vollmacht entsteht durch Erklärung und braucht keine besondere Form (§ 167 BGB). Legt der Bevollmächtigte die Vollmachtsurkunde vor, die ihm der Vollmachtgeber ausgehändigt hat, steht das der Mitteilung durch den Vollmachtgeber gleich (§ 172 Abs. 1 BGB); eine Kopie reicht dafür in der Regel nicht. Die Bank darf Echtheit und Umfang prüfen; eine Pflicht, jede Vorsorgevollmacht sofort zu akzeptieren, kennt das Gesetz nicht.
Der Erstattungsanspruch gehört dem Kontoinhaber. Solange er unterschreiben kann, unterschreibt er selbst das Formular, auf dem viele Banken bestehen, oder die Vollmacht für die Schlichtungsstelle, und der Streit um die Vorsorgevollmacht ist erledigt.
Warum gleicht man das Minus unter Vorbehalt aus?
Weil ein Schufa-Eintrag teurer ist als das Minus: Bleibt das Konto im Minus, kann die Bank kündigen und die Forderung melden. Eine nicht titulierte, bestrittene und nicht plausibel belegte Forderung darf zwar nicht gemeldet werden (BGH, Urteil vom 12.05.2026 – VI ZR 375/24), verlassen sollte man sich darauf aber nicht. Ist der Eintrag erst da, kostet die Löschung mehr als die Abbuchung, und selbst ein erledigter Eintrag bleibt in der Regel drei Jahre gespeichert, wie unser Beitrag Schufa-Eintrag trotz Zahlung zeigt.
Deshalb: Minus ausgleichen, aber „unter Vorbehalt der Rückforderung, ohne Anerkennung einer Rechtspflicht“, im Verwendungszweck und gegenüber der Bank. Der Vorbehalt verhindert, dass die Zahlung als Leistung in Kenntnis der Nichtschuld gilt, die nicht zurückgefordert werden kann (§ 814 BGB). Der Betrag wandert in den Schlichtungsantrag.
Wann lohnt sich ein Anwalt bei einer unberechtigten Abbuchung?
Ein Anwalt lohnt sich, wenn der Betrag hoch ist, die Bank grobe Fahrlässigkeit behauptet und es auf Zeugen ankommt. Bei einem niedrigen vierstelligen Betrag lohnt er sich wirtschaftlich fast nie, weil Honorar, Gerichtskosten und Verlustrisiko den Betrag übersteigen. Scheitert die Schlichtung, bleibt das Amtsgericht, ohne Anwaltszwang (§ 78 ZPO) und zuständig bis 10.000 Euro (§ 23 Nr. 1 GVG); wie das ohne Anwalt geht, steht in unserem Beitrag Die Wahrheit über den kleinen Streit vor dem Amtsgericht.
Bei fünf- oder sechsstelligen Phishing-Schäden sieht die Rechnung anders aus, wie unser Überblick Bankhaftung bei Betrug: 5 Urteile zeigt. Werner Abel braucht für seinen Weg keinen Anwalt, sondern eine Seite Papier.
Welcher Anwalt hilft, wenn es doch um mehr geht?
Bei hohen Beträgen hilft ein Rechtsanwalt mit Schwerpunkt Bankrecht, etwa ein Fachanwalt für Bank- und Kapitalmarktrecht. Er lohnt sich, wenn die Bank grobe Fahrlässigkeit behauptet, wenn mehrere Zeugen gehört werden müssen oder wenn der Ombudsmann das Verfahren ablehnt, weil der Fall ohne Beweisaufnahme nicht zu klären ist. Die Anwaltssuche des Deutschen Anwaltvereins auf anwaltauskunft.de filtert nach Rechtsgebiet und Ort.
Wer die Kosten nicht aufbringen kann, beantragt beim Amtsgericht Beratungshilfe für die Beratung außerhalb eines Gerichtsverfahrens (§ 1 Beratungshilfegesetz). Eine Rechtsschutzversicherung sollte vor dem ersten Termin gefragt werden, ob sie Bankstreitigkeiten deckt.
Zum ersten Gespräch gehören dieselben Unterlagen wie zum Ombudsmann: Kontoauszüge mit den markierten Buchungen, die Meldung an die Bank, ihre Ablehnung und jede Vollmacht. Dr. Thomas Schulte arbeitet mit Tätigkeitsschwerpunkt im Bank- und Kapitalmarktrecht; bei kleinen Beträgen sagt er Ihnen auch, wenn Sie ihn nicht brauchen.
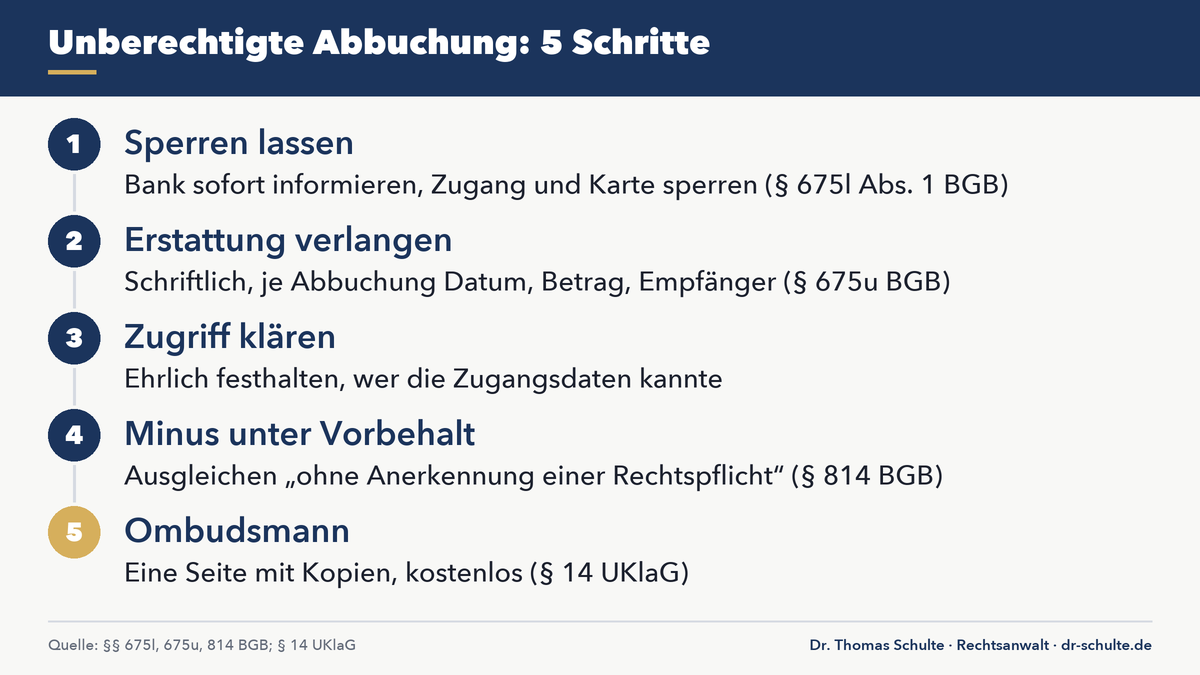
Unberechtigte Abbuchung vom Konto: Was tun?
- Sofort die Bank informieren und sperren lassen. Nach der Sperranzeige haftet der Kontoinhaber für nichts mehr (§ 675l Abs. 1, § 675v Abs. 5 BGB).
- Schriftlich Erstattung verlangen, je Abbuchung Datum, Betrag und Empfänger, mit Hinweis auf § 675u BGB.
- Ehrlich klären, wer Zugriff hatte. Der Antrag steht und fällt mit dem Satz, dass niemand Zugangsdaten weitergegeben hat.
- Das Minus unter Vorbehalt ausgleichen, mit dem Satz „unter Vorbehalt der Rückforderung, ohne Anerkennung einer Rechtspflicht“.
- Eine Seite an den Ombudsmann, mit Kopien: Auszüge, Meldung, Ablehnung, Vorbehaltszahlung, Vollmacht.
Am Ende dieser Geschichte steht kein Prozess, sondern ein Formular. Am Montag, dem 2. März, wieder zu Hause, unterschreibt Werner Abel am Küchentisch die Vollmacht für die Schlichtungsstelle, die Brille auf der Stirn. Die 870 Euro hat seine Nichte unter Vorbehalt überwiesen. Sie legt eine Seite Antrag obenauf, dahinter die Kopien: Auszüge, Sperrbestätigung, Ablehnung, Vorbehaltszahlung. Ob die Bank am Ende zahlt, entscheidet jetzt der Ombudsmann, keine Kanzlei.
Auf der ersten Seite, mit gelbem Textmarker: 2.364,90 Euro.
Sie haben selbst eine Geschichte?
Schreiben Sie sie mir, so lang sie ist. Ich frage Sie dann nur eines: Soll ich Ihnen den üblichen Anwaltsquatsch erzählen, oder wollen Sie die Wahrheit? Was ich an Ihrer Stelle tun würde und wie Ihre Geschichte endet, schriftlich und zu einem festen Preis, den Sie vorher kennen. Kontakt: dr.schulte@dr-schulte.de
Häufige Fragen (FAQ)
Wie lange kann ich eine unberechtigte Abbuchung bei der Bank reklamieren?
Spätestens 13 Monate nach dem Tag der Belastung, sonst sind die Ansprüche gegen die Bank ausgeschlossen (§ 676b Abs. 2 BGB). Melden sollte man den Vorgang trotzdem sofort, weil daneben die Pflicht zur unverzüglichen Anzeige gilt.
Was kostet die Beschwerde beim Ombudsmann der Banken?
Nichts. Für das Schlichtungsverfahren darf von einem Verbraucher kein Entgelt verlangt werden (§ 14 Abs. 2 UKlaG). Beim Ombudsmann der privaten Banken bindet der Schlichtungsspruch die Bank bis zu einem Beschwerdewert von 10.000 Euro, der Kunde kann danach immer noch klagen.
Darf die Bank eine Vorsorgevollmacht ablehnen?
Sie darf sie prüfen und muss sie nicht in jeder Form sofort anerkennen. Legt der Bevollmächtigte die vom Vollmachtgeber ausgehändigte Vollmachtsurkunde vor, steht das der Mitteilung durch den Vollmachtgeber gleich (§ 172 Abs. 1 BGB). Kann der Kontoinhaber selbst unterschreiben, beendet seine Unterschrift unter dem Bankformular den Streit am schnellsten.
Bekomme ich einen Schufa-Eintrag, wenn ich das Minus nach einer unberechtigten Abbuchung nicht ausgleiche?
Das Risiko besteht. Bleibt das Konto im Minus, kann die Bank kündigen und die Forderung melden; eine bestrittene, nicht belegte Forderung darf zwar nicht gemeldet werden (BGH, Urteil vom 12.05.2026 – VI ZR 375/24), verlassen sollte man sich darauf aber nicht. Sicherer ist die Zahlung unter Vorbehalt (§ 814 BGB) mit Rückforderung beim Ombudsmann.
Ist eine unberechtigte Abbuchung vom Konto eine Straftat?
Häufig ja. Wer mit fremden Zugangsdaten Zahlungen auslöst, kann sich wegen Computerbetrugs strafbar machen, der mit Freiheitsstrafe bis zu fünf Jahren oder Geldstrafe bedroht ist (§ 263a Abs. 1 StGB). Eine Strafanzeige bei der Polizei ist sinnvoll, ersetzt aber nicht die schriftliche Erstattungsforderung an die Bank.
Das Beispiel in diesem Beitrag ist frei gewählt; Namen, Ort und Zahlen sind erfunden. Dieser Beitrag ersetzt keine Beratung im Einzelfall.